Τρίτη 27 Ιανουαρίου 2015

Στα 1,32 δισ. η "τρύπα" των εσόδων

Στα 1,32 δισ. η "τρύπα" των εσόδων

Πρώτη καταχώρηση: 26/01/2015 - 20:47
Τελευταία δημοσίευση: 26/01/2015 20:47Οικονομία
Στα 1,32 δισ. η τρύπα των εσόδων
Του Τάσου Δασόπουλου

Στο 1,32 δις διαμορφώθηκε η τρύπα των εσόδων του κρατικού προϋπολογισμούστο τέλος του 2014 με το πρωτογενές πλεόνασμα του κρατικού προϋπολογισμού να διαμορφώνεται στα 1,88 δις ευρώ από 4,9 δις ευρώ που τεθεί ως στόχο στο προϋπολογισμό .
Με βάση τα στοιχεία του Γενικού Λογιστηρίου του κράτους εκτός από τα έσοδα από τα κέρδη των 1,9 δις ευρώ από την διακράτηση των ελληνικών ομολόγων τα δημόσια έσοδα από άμεσους και έμμεσους φόρους υστέρησαν κατά 1,.323 εκ ευρώ Η υστέρηση αυτή αναλύεται ως εξής:

Διαβάστε περισσότερα στο enikonomia.gr


Στα 1,32 δις το έλλειμμα, υστέρηση
3 δις ευρώ στο πρωτογενές πλεόνασμα

Πρώτη καταχώρηση: 26/01/2015 - 16:14
Τελευταία δημοσίευση: 26/01/2015 16:14Οικονομία
Στα 1,32 δις το έλλειμμα, υστέρηση3 δις ευρώ στο πρωτογενές πλεόνασμα
Του Τάσου Δασόπουλου

Στο 1,32 δις διαμορφώθηκε η τρύπα των εσόδων του κρατικού προϋπολογισμού στο τέλος του 2014 με το πρωτογενές πλεόνασμα του κρατικού προϋπολογισμού να διαμορφώνεται στα 1,88 δις ευρώ από 4,9 δις ευρώ που τεθεί ως στόχο στο προϋπολογισμό .
 Με βάση τα στοιχεία του Γενικού Λογιστηρίου του κράτους εκτός από τα έσοδα από τα κέρδη των 1,9 δις ευρώ από την διακράτηση των ελληνικών ομολόγων τα δημόσια έσοδα από άμεσους και έμμεσους φόρους υστέρησαν κατά 1,.323 εκ ευρώ Η υστέρηση αυτή αναλύεται ως εξής
1Κατά 375 εκατ. ευρώ ή 4,6 %, από τον φόρο εισοδήματος φυσικών προσώπων              
2 Κατά 151 εκατ. ευρώ ή 5,4%, από τον φόρο εισοδήματος νομικών προσώπων
3 Κατά 177 εκατ. € ή 8,4%, από τους φόρους παλαιοτέρων οικονομικών ετών
 4 Κατά 226 εκατ. ευρώ ή 7,3% από τους υπόλοιπους άμεσους φόρους ,
 5 Κατά 221 εκατ. ευρώ ή 9,7%, από τον ΦΠΑ
6 Κατά 89 εκατ. ευρώ ή 2,1%, από τον ΕΦΚ ενεργειακών προϊόντων
7 Κατά 414 εκ ευρώ από τα έσοδα του ΠΔΕ.

 Αντίθετα το στόχο υπερέβησαν τον στόχο:
1.       Οι φόροι στην περιουσία κατά 42 εκατ. ευρώ ή 1,2%
2.       Οι μεταβιβάσεις κεφαλαίων κατά 8 εκατ. ευρώ ή 3,1 %,
3.       Τα έσοδα από Λοιπούς ΕΦΚ κατά 11 εκατ. ευρώ ή 0,4%,
4.       Οι απολήψεις από Ε.Ε. κατά 12 εκατ. ευρώ ή 6,7%
5.       Τα λοιπά μη φορολογικά έσοδα κατά 49 εκατ. ευρώ ή 1,5%
6.       Τα έσοδα προγράμματος ενίσχυσης ρευστότητας λόγω της χρηματοπιστωτικής κρίσης κατά 30 εκατ. ευρώ ή 7,6%,
7.       Τα έσοδα ΝΑΤΟ κατά 6 εκατ. ευρώ ή 11,5%.
  
Οι δαπάνες του κρατικού προϋπολογισμού ανήλθαν στα 55.063 εκατ. ευρώ και παρουσιάζονται μειωμένες κατά 978 εκατ. ευρώ έναντι του στόχου (56.041 εκατ. ευρώ).
Ειδικότερα, οι δαπάνες του τακτικού προϋπολογισμού ανήλθαν σε 48.472 εκατ. ευρώ και είναι μειωμένες κατά 769 εκατ. ευρώ, κυρίως λόγω της μείωσης των πρωτογενών δαπανών κατά 488 εκατ. ευρώ έναντι του στόχου (42.416 εκατ. ευρώ), των ταμειακών δαπανών για εξοπλιστικά προγράμματα κατά 104 εκατ. ευρώ και των δαπανών τόκων σε καθαρή βάση κατά 131 εκατ. ευρώ.
 Οι δαπάνες του τακτικού προϋπολογισμού παρουσιάζονται μειωμένες σε σχέση με την αντίστοιχη περίοδο του 2013 κατά 3.338 εκατ. ευρώ ή σε ποσοστό 6,4%. Η μείωση αυτή οφείλεται κυρίως στη μείωση του συνόλου των πρωτογενών δαπανών κατά 2.302 εκατ. ευρώ ή ποσοστό 5,2% σε σχέση με την αντίστοιχη περίοδο του 2013, παρά το γεγονός ότι πραγματοποιήθηκαν αυξημένες δαπάνες ύψους 506 εκατ. ευρώ για τη διάθεση κοινωνικού μερίσματος, 67 εκατ. ευρώ για τη χορήγηση επιδόματος θέρμανσης και 71 εκατ. ευρώ για δαπάνες διενέργειας εκλογών.
 Η τακτοποίηση υποχρεώσεων παρελθόντων ετών φορέων Γενικής Κυβέρνησης από την ειδική πίστωση ανήλθε σε 1.152 εκατ. ευρώ για το 12-μηνο Ιανουαρίου – Δεκεμβρίου 2014 έναντι 336 εκατ. ευρώ για το 10-μηνο Ιανουαρίου – Οκτωβρίου 2014. Επομένως για τους μήνες Νοέμβριο και Δεκέμβριο η τακτοποίηση υποχρεώσεων παρελθόντων ετών ανήλθε σε 816 εκατ. ευρώ.
 Οι δαπάνες του Προϋπολογισμού Δημοσίων Επενδύσεων (ΠΔΕ) διαμορφώθηκαν σε 6.592 εκατ. ευρώ, μειωμένες κατά 209 εκατ. ευρώ έναντι του στόχου (6.800 εκατ. ευρώ) και μειωμένες κατά 58 εκατ. ευρώ σε σχέση με την αντίστοιχη περσινή περίοδο.
 Το δημοσιονομικό έλλειμμα για το 2014 διαμορφώθηκε στα 3,9 δις ευρώ έναντι στόχου για έλλειμμα 761 εκ ευρώ που είχε τεθεί ως στόχος από τον προϋπολογισμό.

εκτύπωση

Δέκα ερωτήσεις και απαντήσεις για το γρίφο του Ε9

Δέκα ερωτήσεις και απαντήσεις για το γρίφο του Ε9

Πρώτη καταχώρηση: 27/01/2015 - 09:28
Τελευταία δημοσίευση: 09:28Οικονομία
Δέκα ερωτήσεις και απαντήσεις για το γρίφο του Ε9
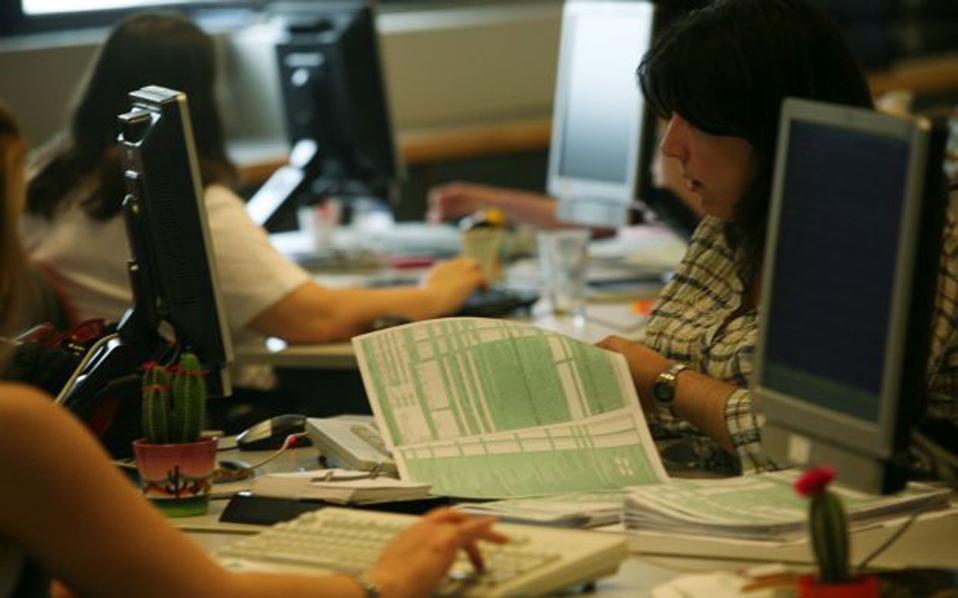
Σε νέες ηλεκτρονικές περιπέτειες μπαίνουν, όσοι απέκτησαν ή πούλησαν ακίνητα κατά τη διάρκεια του 2014, καθώς θα πρέπει να λύσουν για μία ακόμα φορά το γρίφο του εντύπου Ε9.
Οι φορολογούμενοι που είχαν μεταβολές στην ακίνητη περιουσία τους κατά τη διάρκεια του 2014, θα πρέπει να υποβάλουν εκ νέου το Ε9 έως τις 31 Μαρτίου.
Όλοι οι φορολογούμενοι άλλωστε πρέπει να έχουν κατά νου ότι τυχόν μεταβολή στην περιουσιακή τους κατάσταση από την 1η Ιανουαρίου 2015 και μετά θα πρέπει να αποτυπωθεί στο Ε9 μέσα σε 30 ημέρες από τη μεταβολή αυτή.
Εξαίρεση αποτελούν οι κληρονομιές ακινήτων, για τις οποίες ο κληρονόμος πρέπει να υποβάλει δήλωση στοιχείων ακινήτων μέσα σε 30 ημέρες από τη λήξη της προθεσμίας αποποίησης της κληρονομιάς.
Πατήστε πάνω στη φωτογραφία και διαβάστε αναλυτικά 10 ερωτήσεις και απαντήσεις για το έντυπο Ε9 που δημοσιεύει η εφημερίδα «Τα Νέα».
Πηγή: ΤΑ ΝΕΑ
εκτύπωση

Βαρουφάκης: Αυτά θα σκέφτομαι καθώς θα μπαίνω στο υπουργείο Οικονομικών

Βαρουφάκης: Αυτά θα σκέφτομαι καθώς θα μπαίνω στο υπουργείο Οικονομικών

Πρώτη καταχώρηση: 27/01/2015 - 11:02
Τελευταία δημοσίευση: 11:03Οικονομία
Βαρουφάκης: Αυτά θα σκέφτομαι καθώς θα μπαίνω στο υπουργείο Οικονομικών
Ένα συγκινητικό κείμενο, αλλά και μια αποκάλυψη από τον Γιάννη Βαρουφάκηστον προσωπικό του ιστότοπο με τίτλο: Αντί υπόσχεσης, αντί ευχαριστιών.
Ο κ. Βαρουφάκης ανακοίνωσε ουσιαστικά την ανάληψη του χαρτοφυλακίου του υπουργείου Οικονομικών.
«Πριν μερικές μέρες μου πήρε συνέντευξη δημοσιογράφος από την Ισπανία συνοδευόμενη, ως συνηθίζεται, από έλληνα βοηθό.
Εκείνος σε όλη την διάρκεια της συνέντευξης δεν είπε κουβέντα αλλά πρόσεχε όλο ένταση και ενδιαφέρον. Στο τέλος, όταν χαιρετιόμασταν με την δημοσιογράφο, ο βοηθός της της ζήτησε στα ισπανικά συγγνώμη που θα μου μιλούσε στα ελληνικά. Τότε με πλησίασε, μου έπιασε και τα δύο χέρια.
Τα μάτια του κοκκίνισαν πρώτα αρκετά πριν κυλήσει το πρώτο δάκρυ. Η φωνή του έτρεμε καθώς μου εξηγούσε ότι ήταν άστεγος, πρώην καθηγητής ξένων γλωσσών που τα έχασε όλα και που πασχίζει νύχτα-μέρα να μην δείχνει άστεγος. Που βλέπει το παιδί του μια φορά το μήνα αλλά μόνο όταν έχει καταφέρει να πλυθεί και να φαίνεται «κανονικός», κάνοντας δουλειές του ποδαριού όπως το να συνοδεύει ξένους ανταποκριτές.
Έκλεισε με τα εξής λόγια: «Δεν σας ζητώ να κάνετε κάτι για μένα. Εγώ τελείωσα. Σας ζητώ να κάνετε ό,τι μπορείτε για εκείνους που δεν έχουν πέσει ακόμα εδώ που είμαι εγώ μέσα από τις χαραμάδες της κοινωνίας.»
Καθώς αργότερα θα μπαίνω στο Υπουργείο Οικονομικών θα σκέφτομαι τα λόγια αυτά. Ούτε τα spreads, ούτε τα έντοκα, ούτε τα προσυμφωνηθέντα. Αυτά τα λόγια θα σκέφτομαι…».

εκτύπωση

Δευτέρα 26 Ιανουαρίου 2015

Προθεσμία ως 31 Μαρτίου για μεταβολές του 2014 στο Ε9 - Τι ισχύει

Προθεσμία ως 31 Μαρτίου για μεταβολές του 2014 στο Ε9 - Τι ισχύει

ΑΠΕ-ΜΠΕ
ΕΤΙΚΕΤΕΣ:
Προθεσμία ως τις 31 Μαρτίου 2015 για την υποβολή του Ε9 έχουν οι φορολογούμενοι που είχαν μεταβολές στην περιουσιακή τους κατάσταση εντός του 2014. Παράλληλα μεταβολές στην περιουσιακή κατάσταση από την 1η Ιανουαρίου 2015 και μετά θα πρέπει να αποτυπωθούν στο Ε9 μέσα σε τριάντα ημέρες από τη μεταβολή εκτός από τις κληρονομιές ακινήτων, για τις οποίες ο κληρονόμος πρέπει να υποβάλλει δήλωση στοιχείων ακινήτων μέσα σε τριάντα ημέρες από τη λήξη της προθεσμίας αποποίησης κληρονομιάς.
Επίσης, χρηστικό οδηγό με 37 ερωτήσεις και απαντήσεις σχετικά με την υποβολή του Ε9 προκειμένου να διευκολυνθούν οι φορολογούμενοι εξέδωσε η Διεύθυνση Ηλεκτρονικής Διακυβέρνησης του υπουργείου Οικονομικών.
Αυτές είναι οι ακόλουθες:
1. Ποιες υπηρεσίες παρέχονται στα Φυσικά πρόσωπα (ΦΠ) μέσω της εφαρμογής του Ολοκληρωμένου Πληροφοριακού Συστήματος Περιουσιολογίου;
Από την υπηρεσία αυτή τα Φυσικά πρόσωπα μπορούν να υποβάλλουν:
Δήλωση στοιχείων ακινήτων (Ε9) για τα έτη 2015 και 2016 (διαρκούς ενημέρωσης)
• Τροποποιητική δήλωση Ενιαίου Φόρου Ιδιοκτησίας Ακινήτων (ΕΝ.Φ.Ι.Α). έτους 2014
• Αρχική δήλωση στοιχείων ακινήτων (Ε9) έτους 2014, εάν δεν έχει εκδοθεί πράξη Διοικητικού προσδιορισμού φόρου ΕΝ.Φ.Ι.Α.
• Αρχική και τροποποιητική δήλωση στοιχείων ακινήτων (Ε9) για τα έτη 2010 έως 2013
Επίσης, δίνεται η δυνατότητα εκτύπωσης ατομικού εκκαθαριστικού σημειώματος Φ.Α.Π. για τα έτη 2010 έως 2013 και πράξης Διοικητικού προσδιορισμού φόρου ΕΝ.Φ.Ι.Α. για το έτος 2014 εφόσον αυτά έχουν εκδοθεί και επιπλέον εκτύπωση δόσεων με ταυτότητες οφειλής (Τ.Ο.) για τον ΕΝ.Φ.Ι.Α. 2014.
Επίσης, στο έτος 2015, μπορείτε να εκτυπώσετε Πιστοποιητικό ΕΝ.Φ.Ι.Α. (άρθρο 54Α του ν. 4174/2013).
2. Ποιες υπηρεσίες παρέχονται στα Νομικά πρόσωπα (ΝΠ) μέσω της εφαρμογής του Ολοκληρωμένου Πληροφοριακού Συστήματος Περιουσιολογίου;
Από την υπηρεσία αυτή τα Νομικά πρόσωπα μπορούν να υποβάλλουν:

• Δήλωση στοιχείων ακινήτων (Ε9) για τα έτη 2015 και 2016 (διαρκούς ενημέρωσης)
• Τροποποιητική δήλωση ΕΝ.Φ.Ι.Α. έτους 2014
• Αρχική δήλωση στοιχείων ακινήτων (Ε9) έτους 2014, εάν δεν έχει εκδοθεί πράξη Διοικητικού προσδιορισμού φόρου
• Δήλωση στοιχείων ακινήτων (Ε9) για τα έτη 2011 έως 2014
Επίσης, στο έτος 2015, μπορείτε να εκτυπώσετε Πιστοποιητικό ΕΝ.Φ.Ι.Α. (άρθρο 54Α του ν. 4174/2013).
3. Ποια φυσικά και νομικά πρόσωπα έχουν υποχρέωση υποβολής δήλωσης στοιχείων ακινήτων (Ε9) για το έτος 2015;
Υποχρέωση για υποβολή δήλωσης στοιχείων ακινήτων (Ε9) έτους 2015 έχει κάθε φυσικό ή νομικό πρόσωπο που εντός του έτους 2014 είχε μεταβολές στην περιουσιακή του κατάσταση
4. Όσοι είχαν μεταβολές στα ακίνητά τους από 01/01/2014 έως 31/12/2014 μέχρι πότε μπορούν να τις δηλώσουν εμπρόθεσμα;
Για να είναι εμπρόθεσμη η δήλωση στοιχείων ακινήτων Ε9 έτους 2015, θα πρέπει να υποβληθεί έως 31/03/2015.
5. Ποια φυσικά ή νομικά πρόσωπα έχουν υποχρέωση υποβολής δήλωσης στοιχείων ακινήτων (Ε9) έτους 2016 (διαρκούς ενημέρωσης);
Κάθε φυσικό ή νομικό πρόσωπο που από την 01/01/2015 και μετά έχει μεταβολές στην περιουσιακή του κατάσταση, υποχρεούται σε υποβολή δήλωσης στοιχείων ακινήτων εντός τριάντα (30) ημερών από την ημερομηνία της μεταβολής αυτής, πλην της κληρονομιάς, για την οποία ο κληρονόμος υποχρεούνται σε υποβολή δήλωσης στοιχείων ακινήτων εντός τριάντα ημερών (30) από τη λήξη της προθεσμίας για αποποίηση της κληρονομιάς.
Οι μεταβολές που πραγματοποιούνται από 01/01/2015 και μετά, δεν δηλώνονται πλέον από τους φορολογούμενους το επόμενο έτος από το έτος μεταβολής, αλλά άμεσα στο τρέχον έτος. Με αυτό τον τρόπο, μέσω της υποβολής Ε9 θα υπάρχει διαρκής ενημέρωση της περιουσιακής κατάστασης με τις μεταβολές που έχουν επέλθει.
6. Τι είδους μεταβολές δηλώνονται στο Ε9 έτους 2016 (διαρκούς ενημέρωσης);
Θα πρέπει να δηλώνεται κάθε είδους μεταβολή όπως απόκτηση, σύσταση, πώληση κ.τ.λ. που πραγματοποιείται από 01/01/2015 και μετά, η οποία έχει ως αποτέλεσμα να τροποποιηθεί η περιουσιακή κατάσταση του φορολογούμενου.
7. Μπορώ μέσω του Ε9 έτους 2016 (διαρκούς ενημέρωσης) να δηλώσω μία μεταβολή που έγινε εντός του έτους 2015, αλλά και να κάνω διορθώσεις της περιουσιακής κατάστασης για μεταβολές που πραγματοποιήθηκαν πριν την 01/01/2015;
Όχι δεν μπορείτε να το κάνετε μέσω της ίδιας δήλωσης. Στο Ε9 έτους 2016, υποβάλλετε δηλώσεις Ε9 μόνο για τις τρέχουσες μεταβολές που έγιναν εντός του έτους 2015. Εάν όμως ταυτόχρονα με την μεταβολή που επήλθε εντός του 2015, διαπιστώσετε ότι πρέπει να προβείτε και σε άλλες διορθώσεις της περιουσιακής σας κατάστασης, που αφορούν μεταβολές παλαιοτέρων ετών, θα πρέπει να ακολουθήσετε τα παρακάτω βήματα:
• Θα επιλέξετε το έτος που θέλετε να υποβάλλετε δήλωση (για παλαιότερες μεταβολές) και αφού την οριστικοποιήσετε, μπορείτε να την μεταφέρετε στα επόμενα έτη μέχρι και το έτος 2016 για να ενημερωθεί με ορθό τρόπο η περιουσιακή εικόνα. Στο έτος 2016 η δήλωση αυτή χαρακτηρίζεται ως «δήλωση εκ μεταφοράς».
• Εάν ταυτόχρονα πρέπει να υποβάλλετε και Ε9 έτους 2016, διότι είχατε μεταβολή στα ακίνητά σας εντός του έτους 2015, θα υποβάλλετε ξεχωριστή δήλωση στο έτος αυτό.
8. Εάν υποβάλλω μία δήλωση Ε9 σε έτος προγενέστερο του έτους 2016, μέχρι ποιο έτος θα πρέπει να τη μεταφέρω;
Θα πρέπει να τη μεταφέρετε έως το έτος 2016, προκειμένου να ενημερωθεί με ορθό τρόπο η περιουσιακή εικόνα σε όλα τα έτη.
9. Τι πρέπει να προσέξω κατά την υποβολή της δήλωσης Ε9 έτους 2016;
Θα πρέπει να αναγραφούν με ιδιαίτερη προσοχή τα στοιχεία που ζητούνται κατά την επιλογή της αιτίας εισαγωγής / μεταβολής / διαγραφής ακινήτου και ιδιαιτέρως οι ημερομηνίες [ημ/νία συμβολαίου, ημ/νία δημοσίευσης διαθήκης, κ.τ.λ.]
10. Ποια πολυγραφημένη διαταγή (ΠΟΛ) ισχύει για τον τύπο και περιεχόμενο της δήλωσης στοιχείων ακινήτων (Ε9);
Ισχύει η ΠΟΛ.1200/15.9.2014.
11. Που έχουν αναρτηθεί οδηγίες χρήσης της εφαρμογής;
Επιλέγοντας «Υποβολή δήλωσης στοιχείων ακινήτων (Ε9)» και πριν εισέλθετε στην εφαρμογή εμφανίζεται μήνυμα για τις υπηρεσίες που παρέχονται και συνέχεια «Οδηγίες χρήσης».
12. Όταν υποβάλλεται αρχική / τροποποιητική δήλωση Ε9 για τα έτη 2010 έως 2013, πότε εκδίδεται η πράξη προσδιορισμού Φόρου Ακίνητης Περιουσίας (Φ.Α.Π.);
Εάν το αποτέλεσμα της εκκαθάρισης είναι μηδενικό ή χρεωστικό η εκκαθάριση πραγματοποιείται από τη Διεύθυνση Ηλεκτρονικής Διακυβέρνησης (Δ.ΗΛΕ.Δ.) σε λίγες ημέρες και ο φορολογούμενος ενημερώνεται μέσω ηλεκτρονικής κοινοποίησης.
13. Σε ποιες περιπτώσεις που υποβληθεί αρχική / τροποποιητική δήλωση Ε9 για τα έτη 2010 έως 2013, δεν γίνεται εκκαθάριση εάν δεν προηγηθεί έλεγχος από την αρμόδια Δ.Ο.Υ.;
Εάν από την εκκαθάριση προκύπτει μείωση φόρου, κατά τη στιγμή της οριστικής υποβολής δήλωσης Ε9, εμφανίζεται μήνυμα ότι η δήλωση υποβλήθηκε επιτυχώς. Για την οριστικοποίησή της όμως θα πρέπει να προσκομίσετε τα απαραίτητα δικαιολογητικά στην αρμόδια Δ.Ο.Υ.
Μπορείτε από τις διαθέσιμες ενέργειες να εκτυπώσετε την προσωρινή δήλωση Ε9, η οποία έχει ειδική σήμανση «ΑΚΥΡΟ», διότι δεν έχει υποβληθεί οριστικά και εκκρεμεί έλεγχος από τη Δ.Ο.Υ.
Μέχρι να γίνει η διαχείριση της δήλωσης από τη Δ.Ο.Υ. μπορείτε να ακυρώσετε τη δήλωση.
Όταν προσκομίσετε τα δικαιολογητικά που θα σας ζητηθούν από την αρμόδια Δ.Ο.Υ., η δήλωση οριστικοποιείται από αυτήν και εκδίδεται πράξη προσδιορισμού φόρου.
14. Εάν οι διορθώσεις της περιουσιακής εικόνας πρέπει να γίνουν σε περισσότερα του ενός έτη ποια διαδικασία ακολουθείται;
Εάν οι διορθώσεις που πραγματοποιούνται αφορούν περισσότερα του ενός έτη, θα πρέπει ο φορολογούμενος να ξεκινήσει την υποβολή δήλωσης Ε9 από το πρώτο διαθέσιμο στη εφαρμογή έτος που πρέπει η τροποποίηση αυτή να γίνει.
Όταν επιλέγεται οριστικοποίηση της υποβληθείσας δήλωσης Ε9 σε ένα έτος, εάν κάποιες από τις διορθώσεις που έγιναν, αφορούν και επόμενο έτος, τότε δίνεται η δυνατότητα μεταφοράς της δήλωσης αυτής στο επόμενο έτος. Εμφανίζεται παράθυρο με σχετικό μήνυμα.
Στο επόμενο έτος, η δήλωση μεταφέρεται ως «προσωρινά» υποβαλλόμενη και ο φορολογούμενος, πρέπει να επιλέξει το έτος αυτό και στη συνέχεια την καρτέλα «υποβολή δήλωσης Ε9», ώστε να μπορέσει να την επεξεργαστεί.
15. Τι πρέπει να προσέχουμε όταν επιλέγουμε μεταφορά δήλωσης από ένα έτος σε επόμενο έτος;
Όταν επιλέγετε μεταφορά δήλωσης στο επόμενο έτος, στο έτος που έγινε η μεταφορά και πριν ξεκινήσει η επεξεργασία της προσωρινής δήλωσης, πρέπει να γίνεται έλεγχος της περιουσιακής κατάστασης όπως έχει διαμορφωθεί από την προσωρινή δήλωση, μέσω της προεπισκόπησης περιουσιακής κατάστασης από τις διαθέσιμες ενέργειες. Εάν για παράδειγμα μεταφέρετε μία δήλωση με μία εισαγωγή ακινήτου σε επόμενο έτος όπου το ακίνητο ήδη υπάρχει στην περιουσιακή εικόνα, εάν κάνετε έλεγχο σύμφωνα με τα παραπάνω θα διαπιστώσετε ότι το ακίνητο υπάρχει δύο φορές. Συνεπώς, θα πρέπει να ακυρώσετε την προσωρινή δήλωση που μεταφέρατε.
16. Εάν τη στιγμή της οριστικής υποβολής δήλωσης Ε9 επιλέχθηκε ΟΧΙ στην ερώτηση για μεταφορά δήλωσης στο επόμενο έτος ενώ έπρεπε να γίνει, πώς μπορεί να πραγματοποιηθεί;
Εάν ο φορολογούμενος κατά τη στιγμή της οριστικής υποβολής δήλωσης Ε9, δεν επέλεξε μεταφορά της δήλωσης σε επόμενο έτος, μπορεί και εκ των υστέρων από την καρτέλα «δηλώσεις Ε9» να επιλέξει τη συγκεκριμένη δήλωση και στη συνέχεια από τις διαθέσιμες ενέργειες, μεταφορά δήλωσης σε επόμενο έτος.
Εάν η επιλογή «μεταφορά δήλωσης σε επόμενο έτος» είναι ανενεργή, σημαίνει ότι δεν μπορεί να γίνει η μεταφορά στο επόμενο έτος.
17. Πόσες τροποποιητικές δηλώσεις Ε9 μπορούν να υποβληθούν για το ίδιο έτος;
Εφόσον είναι διαθέσιμη η εφαρμογή, μπορείτε να υποβάλλετε όσες τροποποιητικές δηλώσεις Ε9 κρίνετε αναγκαίες για τη διαμόρφωση ορθής περιουσιακής εικόνας.
18. Πότε μπορώ να υποβάλλω επόμενη τροποποιητική δήλωση, διότι δεν απεικονίζεται η ορθή περιουσιακή εικόνα;
Εάν μετά την οριστική υποβολή της τροποποιητικής δήλωσης, διαπιστωθούν λάθη ή παραλείψεις, έτσι ώστε να μην απεικονίζεται ορθά η περιουσιακή εικόνα για το συγκεκριμένο έτος, μπορεί να υποβληθεί νέα τροποποιητική δήλωση Ε9, μετά την έκδοση της πράξης προσδιορισμού φόρου της προηγούμενης υποβληθείσας τροποποιητικής δήλωσης.
Εάν δεν ολοκληρωθεί η διαδικασία εκκαθάρισης της προηγούμενης δήλωσης, δεν μπορεί να υποβληθεί νέα τροποποιητική. Εμφανίζεται σχετικό μήνυμα στην αρχική σελίδα.
19. Τι συμβαίνει όταν δεν υπάρχουν διαθέσιμες ενέργειες και δεν μπορεί να υποβληθεί δήλωση Ε9;
Στην περίπτωση αυτή, μεταβείτε στην καρτέλα «αρχική σελίδα» και διαβάστε προσεκτικά τα μηνύματα που εμφανίζονται. Πιθανόν υπάρχει κάποια εκκρεμότητα και γι αυτό δεν υπάρχουν διαθέσιμες ενέργειες.
Πιθανές εκκρεμότητες:
• Έχετε ξεκινήσει ήδη δημιουργία δήλωσης και πρέπει να μεταβείτε στην καρτέλα «Υποβολή δήλωσης» για να την επεξεργαστείτε.
• Έχει ξεκινήσει δημιουργία δήλωσης από τη Δ.Ο.Υ., οπότε δεν μπορείτε να υποβάλλετε νέα δήλωση, εάν δεν ολοκληρωθεί η επεξεργασία από τη Δ.Ο.Υ.
• Δεν έχουν ολοκληρωθεί οι διαδικασίες εκκαθάρισης προηγούμενης δήλωσης που υποβλήθηκε είτε ηλεκτρονικά είτε στη Δ.Ο.Υ.
20. Υποβλήθηκε οριστική δήλωση Ε9 αλλά διαπιστώθηκαν λάθη. Μπορώ να την ακυρώσω;
Εάν εμφανιστεί μήνυμα ότι η δήλωση είναι οριστική και εκκρεμεί εκκαθάριση, δεν μπορεί να ακυρωθεί. Μόλις εκκαθαριστεί, μπορείτε να υποβάλλετε νέα δήλωση Ε9.
Εάν κατά τη στιγμή της οριστικής υποβολής δήλωσης Ε9, εμφανίζεται μήνυμα ότι η δήλωση υποβλήθηκε επιτυχώς και για να οριστικοποιηθεί θα πρέπει να προσκομίσετε τα απαραίτητα δικαιολογητικά στην αρμόδια Δ.Ο.Υ., μπορείτε από τις διαθέσιμες ενέργειες να ακυρώσετε τη δήλωση.
21. Στην πράξη διοικητικού προσδιορισμού ΕΝ.Φ.Ι.Α. εμφανίζεται μήνυμα ότι λόγω ανεπάρκειας στοιχείων στη δήλωση των στοιχείων ακινήτων, ο υπολογισμός του φόρου έγινε βάσει απόφασης της Γ.Γ.Δ.Ε. Τι ενέργειες πρέπει να κάνω;
Θα πρέπει να υποβληθεί τροποποιητική δήλωση Ε9, για να γίνουν οι απαραίτητες διορθώσεις. Σε αυτή την περίπτωση, όταν ο χρήστης εισέρχεται στην εφαρμογή, εμφανίζεται σχετικό μήνυμα στην καρτέλα «αρχική σελίδα».
Επιλέγετε «Δημιουργία τροποποιητικής δήλωσης Ε9 βάσει της ΠΟΛ 1186/2014» και στη συνέχεια «Ελλείψεις στοιχείων ακινήτων για τον υπολογισμό ΕΝ.Φ.Ι.Α.». από τις διαθέσιμες ενέργειες.
Εμφανίζεται σχετική οθόνη με τους Α.Τ.ΑΚ. των πινάκων 1 και 2 που εκκαθαρίστηκαν με παραδοχές. Επιλέγοντας τον Α.Τ.ΑΚ., γίνεται μετάβαση στη φόρμα καταχώρησης του ακινήτου, εμφανίζονται τα περιγραφικά στοιχεία αυτού και μπορεί να γίνει διόρθωση ή συμπλήρωση στοιχείων, όπου χρειάζεται. Μετά προχωρήστε σε ολοκλήρωση της μεταβολής. Εφόσον υπάρχουν ελλείψεις και σε άλλους Α.Τ.ΑΚ., επιλέξτε εκ νέου «Ελλείψεις στοιχείων ακινήτων για τον υπολογισμό ΕΝ.Φ.Ι.Α.», και ακολουθείστε την παραπάνω διαδικασία.
Όταν γίνουν όλες οι διορθώσεις, εμφανίζεται το μήνυμα ότι διορθώθηκαν όλοι οι Α.Τ.ΑΚ.
22. Όταν υποβάλλω τροποποιητική δήλωση ΕΝ.Φ.Ι.Α. σε ποιες περιπτώσεις γίνεται άμεσα η εκκαθάριση;
Εάν από την τροποποιητική δήλωση, δεν προκύπτει ποσό φόρου για καταβολή, ή το αποτέλεσμα της εκκαθάρισης είναι χρεωστικό ή αφορά στην υποβολή τροποποιητικής δήλωσης και υπάρχει μείωση φόρου έως και τριακόσια (300) ευρώ από την τελευταία εκδοθείσα δήλωση ΕΝ.Φ.Ι.Α. - πράξη διοικητικού προσδιορισμού του φόρου, η εκκαθάριση πραγματοποιείται άμεσα από τη Διεύθυνση Ηλεκτρονικής Διακυβέρνησης (Δ.ΗΛΕ.Δ.) και μπορείτε να εκτυπώσετε τη νέα πράξη προσδιορισμού φόρου ΕΝ.Φ.Ι.Α.
23. Όταν υποβάλλω τροποποιητική δήλωση ΕΝ.Φ.Ι.Α. σε ποιες περιπτώσεις δεν γίνεται άμεσα η εκκαθάριση και πρέπει να προηγηθεί έλεγχος από την αρμόδια Δ.Ο.Υ;
Εάν από την εκκαθάριση της τροποποιητικής προκύπτει μείωση φόρου άνω των τριακοσίων (300) ευρώ από την τελευταία εκδοθείσα δήλωση ΕΝ.Φ.Ι.Α. - πράξη διοικητικού προσδιορισμού του φόρου, κατά τη στιγμή της οριστικής υποβολής δήλωσης Ε9, εμφανίζεται μήνυμα ότι η δήλωση υποβλήθηκε επιτυχώς. Για την οριστικοποίησή της όμως θα πρέπει να προσκομίσετε τα απαραίτητα δικαιολογητικά στην αρμόδια Δ.Ο.Υ.
Μπορείτε από τις διαθέσιμες ενέργειες να εκτυπώσετε την προσωρινή δήλωση Ε9, η οποία έχει ειδική σήμανση «ΑΚΥΡΟ», διότι δεν έχει υποβληθεί οριστικά και εκκρεμεί έλεγχος από τη Δ.Ο.Υ.
Μέχρι να γίνει η διαχείριση της δήλωσης από τη Δ.Ο.Υ. μπορείτε να ακυρώσετε τη δήλωση.
Όταν προσκομίσετε τα δικαιολογητικά που θα σας ζητηθούν από την αρμόδια Δ.Ο.Υ., η δήλωση οριστικοποιείται από αυτήν και εκδίδεται πράξη προσδιορισμού φόρου.
24. Όταν το Νομικό πρόσωπο έχει διακόψει τις εργασίες του κατά τη στιγμή της υποβολής της δήλωσης, μπορεί να υποβληθεί ηλεκτρονικά η δήλωση Ε9;
Ναι μπορεί, εφόσον την 01/01 του έτους που αφορά η δήλωση, το νομικό πρόσωπο δεν είχε διακόψει τις εργασίες του.
25. Όταν για το Νομικό Πρόσωπο δεν έχει υποβληθεί Ε9 για το έτος 2013 τι πρέπει να κάνει;
Υποβάλλει υποχρεωτικά ηλεκτρονικά τη δήλωση στοιχείων ακινήτων (Ε9) έτους 2013, στην οποία θα περιλαμβάνεται η περιουσιακή του κατάσταση, όπως αυτή υφίσταται κατά την 1η Ιανουαρίου του 2013. Στη συνέχεια δίνεται η δυνατότητα μεταφοράς της δήλωσης αυτής σε επόμενο έτος ως προσωρινή δήλωση όπου μπορεί να την επεξεργαστεί (εμφανίζεται σχετικό μήνυμα).
26. Ποια αλλαγή υπάρχει κατά τη δημιουργία δήλωσης Ε9 των Νομικών προσώπων για το έτος 2014 και επομένων;
Κατά τη δημιουργία δήλωσης Ε9, εμφανίζεται το είδος του ΝΠ, δηλαδή εάν είναι κερδοσκοπικού ή μη χαρακτήρα βάσει στοιχείων που τηρούνται στο μητρώο του Taxis. Εάν το ΝΠ είναι μη κερδοσκοπικού χαρακτήρα, πρέπει υποχρεωτικά να επιλεγεί από λίστα η κατηγορία του ΝΠ (Ν.Π.Δ.Δ. που εντάσσονται στους φορείς της γενικής κυβέρνησης, ΟΤΑ, κ.τ.λ.).
Όσα ΝΠ κερδοσκοπικού χαρακτήρα είναι Ανώνυμες Εταιρίες Επενδύσεων σε Ακίνητη Περιουσία, θα πρέπει να το δηλώσουν επιλέγοντας την αντίστοιχη ένδειξη που εμφανίζεται.
27. Τι πρέπει να δηλωθεί υποχρεωτικά κατά την εισαγωγή, μεταβολή ή διαγραφή ακινήτου / γηπέδου;
Δηλώνεται υποχρεωτικά η αιτία εισαγωγής μεταβολής ή διαγραφής ακινήτου. Ανάλογα με την αιτία που επιλέγεται από λίστα που εμφανίζεται, συμπληρώνονται υποχρεωτικά κάποια πεδία (π.χ. σε πώληση ακινήτου ζητείται αριθμός συμβολαίου / ημερομηνία, Α.Φ.Μ. συμβολαιογράφου).
Ό,τι συμπληρώνεται στα πεδία αυτά, μεταφέρεται αυτόματα στις σημειώσεις φορολογούμενου και μετά την οριστική υποβολή της δήλωσης εμφανίζεται στην εκτύπωση του Ε9.
28. Σε ποιες περιπτώσεις η σύζυγος που δεν είναι πιστοποιημένη χρήστης των υπηρεσιών του TAXISnet, μπορεί να υποβάλλει δήλωση Ε9 με τους κωδικούς πρόσβασης του Υπόχρεου και πώς υποβάλλει το ανήλικο τέκνο;
Η σύζυγος, η οποία δεν είναι ενεργή χρήστης των υπηρεσιών του TAXISnet, υποβάλλει ηλεκτρονικά τη δήλωση στοιχείων ακινήτων της, χρησιμοποιώντας για την πρόσβαση στο TAXISnet το όνομα χρήστη και τον κωδικό πρόσβασης του συζύγου της, εφόσον υπάρχει έγγαμη σχέση στο μητρώο του Taxis. Από την ημερομηνία όμως που είτε η σύζυγος αποκτήσει δικούς της κωδικούς πρόσβασης, είτε δηλωθεί διακοπή ή διάστασης της έγγαμης σχέσης στο μητρώο του Taxis, δεν είναι πλέον δυνατή η υποβολή δήλωσης στοιχείων ακινήτων της με τη χρήση των κωδικών του συζύγου.
Η δήλωση στοιχείων ακινήτων (Ε9) του ανήλικου τέκνου υποβάλλεται με τους δικούς του κωδικούς πρόσβασης.
29. Με ποιο τρόπο δίνεται η δυνατότητα με τους κωδικούς πρόσβασης του υπόχρεου, να υποβληθεί και η δήλωση Ε9 της συζύγου;
Όταν πληρούνται οι προϋποθέσεις που περιγράφονται πιο πάνω, κατά την είσοδο στην εφαρμογή εμφανίζεται οθόνη στην οποία εμφανίζεται και ο Α.Φ.Μ. της συζύγου, προκειμένου να διαχειριστεί την περιουσιακή της εικόνα.
Εάν δεν εμφανίζεται η οθόνη αυτή, σημαίνει ότι δεν πληρούνται οι προϋποθέσεις που αναφέρονται παραπάνω και θα πρέπει να εισέλθει στην εφαρμογή με τους δικούς της κωδικούς πρόσβασης.
30. Τι κάνω όταν δε βρίσκω μέσα από τη λίστα των οδών κάποιον ή κάποιους από τους δρόμους που βρίσκεται το ακίνητο μου;
Θα πρέπει να προχωρήσετε σε εντοπισμό του ακινήτου σας μέσω εμφάνισης χάρτη, ο οποίος περιλαμβάνει τις περιοχές για τις οποίες ισχύει ο αντικειμενικός προσδιορισμός αξίας ακινήτου. Εφόσον βρείτε το οικοδομικό τετράγωνο που βρίσκεται το ακίνητο σας, το επιλέγετε.
Εάν βρίσκετε το σωστό οικοδομικό τετράγωνο, αλλά η διεύθυνση της οδού που βρίσκεται το ακίνητο σας υπάρχει μέσα στο χάρτη με άλλη ονομασία από αυτή που εσείς γνωρίζετε, τότε επιλέξτε το οικοδομικό τετράγωνο αλλά όταν επιστρέψετε στη φόρμα καταχώρησης του ακινήτου στο πεδίο «Ονομασία Οδού Ακινήτου», αναγράψτε την ορθή διεύθυνση.
31. Τι κάνω όταν δεν βρίσκω το ακίνητο μου μέσα στον χάρτη;
Εάν το ακίνητο σας δεν βρίσκεται στο χάρτη, ενδέχεται να βρίσκεται εκτός Αντικειμενικού Προσδιορισμού Αξίας Ακινήτων και πρέπει να επιλέξετε την ένδειξη «Εκτός ΑΠΑΑ». Σε κάθε περίπτωση, πριν προβείτε σε αυτή την ενέργεια πρέπει να είστε σίγουρος/η ότι το ακίνητο σας είναι εκτός ΑΠΑΑ.
32. Τι κάνω όταν εμφανίζεται μήνυμα ότι κάποιο ακίνητο μου δεν έχει εντοπιστεί μοναδικά;
Διαβάστε προσεκτικά το μήνυμα που εμφανίζεται, στο οποίο αναφέρεται για ποιο ακίνητο πρέπει να προβείτε σε εντοπισμό. Στο μήνυμα αυτό αναφέρεται ο ΑΤΑΚ (Αριθμός ταυτότητας ακινήτου) που χαρακτηρίζει το ακίνητο σας. Στη συνέχεια, θα πρέπει μέσω υποβολής δήλωσης Ε9 να επιλέξετε μεταβολή κτίσματος/οικοπέδου για τον συγκεκριμένο Α.Τ.ΑΚ. και να εντοπίσετε γεωγραφικά μέσω εμφάνισης χάρτη το ακίνητο αυτό.
33. Πως μπορώ να κάνω προσωρινή αποθήκευση της δήλωσης στοιχείων ακινήτων;
Δε χρειάζεται ξεχωριστή ενέργεια. Η δήλωση στοιχείων ακινήτων (Ε9) αποθηκεύεται προσωρινά αυτόματα μετά από κάθε ολοκλήρωση ενέργειας που κάνετε π.χ. εισαγωγή ακινήτου κ.τ.λ.
34. Πώς μπορώ να ανακτήσω την προσωρινή δήλωση που είχα δημιουργήσει;
Όταν εισέρχεστε στην εφαρμογή, επιλέγετε την καρτέλα «υποβολή δήλωσης Ε9» και έτσι ανακτάτε την προσωρινή δήλωση που είχατε δημιουργήσει Μπορείτε να την επεξεργαστείτε ή να την ακυρώσετε.
35. Ποιες οδηγίες ισχύουν για τον τρόπο συμπλήρωσης της δήλωσης Ε9 έτους 2014 και επομένων
Για τη συμπλήρωση του περιεχομένου των δηλώσεων στοιχείων ακινήτων Ε9 έτους 2014 και επομένων ισχύουν οι οδηγίες που έχουν δοθεί με την ΠΟΛ.1237/11.11.2014.
36. Ποιες οδηγίες ισχύουν για τις εκπτώσεις ΕΝ.Φ.Ι.Α. και για τα μη ηλεκτροδοτούμενα ακίνητα;
Για τη διαδικασία χορήγησης εκπτώσεων επί του Ενιαίου Φόρου Ιδιοκτησίας Ακινήτων (ΕΝ.Φ.Ι.Α.) σε φυσικά πρόσωπα, έτους 2014 ισχύει ηΠΟΛ.1231/20.10.2014.
Για τη διαδικασία χορήγησης μείωσης του Ενιαίου Φόρου Ιδιοκτησίας Ακινήτων (ΕΝ.Φ.Ι.Α.) έτους 2014 σε φυσικά πρόσωπα για κύριους χώρους κενών και μη ηλεκτροδοτούμενων κατοικιών και επαγγελματικών στεγών ισχύει η ΠΟΛ.1232/21.10.2014.
37. Ποια είναι η καταληκτική προθεσμία εμπρόθεσμης ηλεκτρονικής υποβολής της δήλωσης στοιχείων ακινήτων φυσικών και νομικών προσώπων (Ε9) έτους 2014;
Η εμπρόθεσμη ηλεκτρονική υποβολή της δήλωσης στοιχείων ακινήτων (Ε9) φυσικών και νομικών προσώπων έτους 2014 έληξε στις 30/12/2014.

Κατρακύλησαν τα φορολογικά έσοδα

Κατρακύλησαν τα φορολογικά έσοδα

euromoney.jpg

Υστέρηση των εσόδων
«Τρύπα» 1,3 δισ. ευρώ «κληρονομεί» η νέα κυβέρνηση. Ο νέος υπουργός Οικονομικών θα κληθεί να καλύψει το κενό.
Οι εκλογές σε συνδυασμό με την ταχεία πτώση των τιμών του πετρελαίου και την απροθυμία των φορολογουμένων να τακτοποιήσουν τις φορολογικές τους εκκρεμότητες, τορπίλισαν τα έσοδα, προκαλώντας ισχυρούς κλυδωνισμούς στην πορεία εκτέλεσης του προϋπολογισμού.
Το ισχυρότερο πλήγμα δέχτηκαν τα φορολογικά έσοδα, με αιχμή τον ΦΠΑ των καυσίμων.
Η υστέρηση στα φορολογικά έσοδα στο δωδεκάμηνο του 2014, έφτασε το 1,3 δισ. ευρώ.
Εκτός στόχου το πρωτογενές πλεόνασμα
Στα 3,697 δισ. ευρώ διαμορφώθηκε το έλλειμμα στο ισοζύγιο του κρατικού προϋπολογισμού για το 12μηνο Ιανουαρίου– Δεκεμβρίου 2014 έναντι ελλείμματος 5.441 εκατ. ευρώ το αντίστοιχο διάστημα του 2013 και του επικαιροποιημένου στόχου που είχε περιληφθεί στην εισηγητική έκθεση του προϋπολογισμού 2015 για έλλειμμα 761 εκατ. ευρώ.
Σύμφωνα με σχετική ανακοίνωση του υπουργείου Οικονομικών, και με βάση τα οριστικά στοιχεία εκτέλεσης του κρατικού προϋπολογισμού, το πρωτογενές αποτέλεσμα διαμορφώθηκε σε πλεόνασμα ύψους 1.872 εκατ. ευρώ, έναντι πρωτογενούς πλεονάσματος 603 εκατ. ευρώ για την ίδια περίοδο το 2013 και στόχου του προϋπολογισμού 2015 για πρωτογενές πλεόνασμα 4.939 εκατ. ευρώ.
Το ύψος των καθαρών εσόδων του κρατικού προϋπολογισμού ανήλθε σε 51.367 εκατ. ευρώ παρουσιάζοντας μείωση κατά 3.914 εκατ. ευρώ ή 7,1% έναντι του στόχου, εκ των οποίων ποσό ύψους 1,9 δισ. ευρώ αφορά έσοδα από SMP΄s τα οποία δεν εισπράχθηκαν στο 2014. Τα καθαρά έσοδα του τακτικού προϋπολογισμού ανήλθαν σε 46.650 εκατ. ευρώ, μειωμένα κατά 3.500 εκατ. ευρώ ή 7,0 % έναντι του στόχου. Το σύνολο των φορολογικών εσόδων διαμορφώθηκε σε 44.240 εκατ. ευρώ, μειωμένα κατά 1.384 εκατ. ευρώ ή κατά 3,0% έναντι του στόχου.

Κ.Υ.Α. αριθμ. οικ. 49635/687/23.12.2014 Τροποποίηση της υπ’ αριθμ. 5024/120/17−2−2014 (ΦΕΚ Β΄ 439) κοινής υπουργικής απόφασης «Πρόγραμμα επιχορήγησης επιχειρήσεων για την πρόσληψη 10.000 ωφελούμενων των δράσεων «Τοπικά σχέδια για την απασχόληση, προσαρμοσμένα στις ανάγκες των τοπικών αγορών εργασίας − ΤοπΣΑ» και «Τοπικές δράσεις κοινωνικής ένταξης για ευάλωτες ομάδες − ΤοπΕΚΟ»


Αριθμ. οικ. 49635/687

(ΦΕΚ Β' 3689/31-12-2014)

ΟΙ ΥΠΟΥΡΓΟΙ
ΟΙΚΟΝΟΜΙΚΩΝ − ΑΝΑΠΤΥΞΗΣ ΚΑΙ ΑΝΤΑΓΩΝΙΣΤΙΚΟΤΗΤΑΣ − ΕΡΓΑΣΙΑΣ, ΚΟΙΝΩΝΙΚΗΣ ΑΣΦΑΛΙΣΗΣ ΚΑΙ ΠΡΟΝΟΙΑΣ

Έχοντας υπόψη:

1. Τις διατάξεις του άρθρου 29 του Ν. 1262/1982 (ΦΕΚ 70 Α΄) «Για την παροχή κινήτρων ενίσχυσης της οικονομικής και περιφερειακής ανάπτυξης της χώρας και τροποποίησης συναφών διατάξεων» όπως ισχύει.

2. Τις διατάξεις των άρθρων 2529 και 34 του Ν. 4144/2013 «Αντιμετώπιση της παραβατικότητας στην Κοινωνική Ασφάλιση και στην αγορά εργασίας και λοιπές διατάξεις αρμοδιότητας του Υπουργείου Εργασίας, Κοινωνικής Ασφάλισης και Πρόνοιας» (ΦΕΚ 88 Α΄).

3. Τις διατάξεις του Ν. 3614/2007 και ιδιαίτερα των άρθρων 4 παρ. 1, 10 παρ. 5 και άρθρο 14 «Διαχείριση, έλεγχος και εφαρμογή αναπτυξιακών παρεμβάσεων για την προγραμματική περίοδο 2007−2013» (ΦΕΚ 267 Α΄), όπως έχει τροποποιηθεί και ισχύει.

4. Τις διατάξεις του άρθρου 22 παρ. 3 του Ν. 2362/1995 «Περί Δημόσιου Λογιστικού, ελέγχου των δαπανών του Κράτους και άλλες διατάξεις» (ΦΕΚ 247 Α΄), όπως έχει τροποποιηθεί και ισχύει, καθώς και αυτές των άρθρων 20 και 77 του Ν. 4270/2014 «Αρχές Δημοσιονομικής Διαχείρισης και εποπτείας − δημόσιο λογιστικό και άλλες διατάξεις» (ΦΕΚ Α΄ 143).

5. Τις διατάξεις του άρθρου 90 του «Κώδικα για την Κυβέρνηση και τα Κυβερνητικά όργανα» που κυρώθηκε με το άρθρο πρώτο του Π.Δ. 63/2005 (ΦΕΚ 98 Α΄), όπως ισχύει.

6. Τις διατάξεις του Π.Δ. 113/2014 «Οργανισμός του Υπουργείου Εργασίας, Κοινωνικής Ασφάλισης και Πρόνοιας» (ΦΕΚ 180 Α΄), όπως έχει τροποποιηθεί και ισχύει.

7. Τις διατάξεις του Π.Δ. 86/21−6−2012 «Διορισμός Υπουργών, Αναπληρωτών Υπουργών και Υφυπουργών» (ΦΕΚ 141 Α΄).

8. Τις διατάξεις του Π.Δ 113/2010 «Ανάληψη υποχρεώσεων από τους διατάκτες» (ΦΕΚ 194 Α΄).

9. Τις διατάξεις του Π.Δ 118/25−06−2013 (ΦΕΚ 152 Α΄) «Τροποποίηση του π.δ. 85/2012 (Α΄ 141) − Ίδρυση Υπουργείου Υποδομών, Μεταφορών και Δικτύων και Υπουργείου Πολιτισμού και Αθλητισμού και μετονομασία των Υπουργείων Ανάπτυξης, Ανταγωνιστικότητας, Υποδομών, Μεταφορών και Δικτύων και Παιδείας και Θρησκευμάτων, Πολιτισμού και Αθλητισμού σε Υπουργείο Ανάπτυξης, και Ανταγωνιστικότητας και σε Υπουργείο Παιδείας και Θρησκευμάτων αντιστοίχως.

10. Τις διατάξεις του Π.Δ. 119/25−06−2013 (ΦΕΚ 153 Α΄) «Διορισμός Αντιπροέδρου της Κυβέρνησης, Υπουργών, Αναπληρωτών Υπουργών και Υφυπουργών».

11. Τις διατάξεις του Π.Δ. 158/3−11−2014 (ΦΕΚ 240 Α΄) «Διορισμός Υπουργών».

12. Τη με αριθμό Υ48/9.7.2012 (ΦΕΚ 2105 Β΄) απόφαση του Πρωθυπουργού «Καθορισμός αρμοδιοτήτων στον Αναπληρωτή Υπουργού Οικονομικών Χρήστου Σταϊκούρα».

13. Τη με αριθμ. 2.475/οικ.3.33/10−1−2012 κοινή Υπουργική απόφαση περί του Συστήματος Διαχείρισης, Αξιολόγησης, Παρακολούθησης Ελέγχου και Διαδικασία Εφαρμογής για τις δράσεις 7 και 3 (ΦΕΚ Β΄ 16).

14. Την υπ’ αριθμ. 5024/120/17.2.2014 (ΦΕΚ Β΄ 439) κοινή υπουργική απόφαση των Υπουργών Εργασίας, Κοινωνικής Ασφάλισης και Πρόνοιας, Οικονομικών, Ανάπτυξης και Ανταγωνιστικότητας «Πρόγραμμα επιχορήγησης επιχειρήσεων για την πρόσληψη 10.000 ωφελούμενων των δράσεων «Τοπικά σχέδια για την απασχόληση, προσαρμοσμένα στις ανάγκες των τοπικών αγορών εργασίας − ΤοπΣΑ» και «Τοπικές δράσεις κοινωνικής ένταξης για ευάλωτες ομάδες − ΤοπΕΚΟ».

15. Την υπ’ αριθμ. 2385/29.7.2014 απόφαση του Δ.Σ. του ΟΑΕΔ (αρ. συνεδρ.39/29−7−2014), η οποία μας διαβιβάστηκε με το υπ’ αριθμ.65541/30.7.2014 έγγραφο του.

16. Το γεγονός ότι από τις διατάξεις της παρούσας απόφασης δεν προκαλείται επιπλέον δαπάνη εις βάρος του Προϋπολογισμού του ΟΑΕΔ και του κρατικού προϋπολογισμού,

αποφασίζουμε:

1. Την τροποποίηση της υπ’ αριθμ. 5024/120/17.2.2014 (ΦΕΚ Β΄ 439) κοινής υπουργικής απόφασης [Πρόγραμμα επιχορήγησης επιχειρήσεων για την πρόσληψη 10.000 ωφελούμενων των δράσεων «Τοπικά σχέδια για την απασχόληση, προσαρμοσμένα στις ανάγκες των τοπικών αγορών εργασίας − ΤοπΣΑ» και «Τοπικές δράσεις κοινωνικής ένταξης για ευάλωτες ομάδες − ΤοπΕΚΟ»] ως εξής: 

Αντικαθίσταται η παράγραφος 1 «Δικαιούχοι − Επιχειρήσεις» του άρθρου 4 ως εξής:

«1. Δικαιούχοι − Επιχειρήσεις
Δικαιούχοι είναι όλες οι ιδιωτικές επιχειρήσεις και γενικά οι εργοδότες του ιδιωτικού τομέα, που ασκούν οικονομική δραστηριότητα.
Επίσης δικαιούχοι είναι και οι Κοινωνικές Συνεταιριστικές Επιχειρήσεις (ΚοινΣεπ) που έχουν ιδρυθεί στα πλαίσια των δράσεων ΤοπΣΑ ή ΤοπΕΚΟ κι επιθυμούν να προσλάβουν με το πρόγραμμα απλά μέλη τους ως εργαζόμενους.
Στο πρόγραμμα εντάσσονται οι επιχειρήσεις που δεν έχουν προβεί, κατά τη διάρκεια του τριμήνου πριν την ημερομηνία της αίτησης (ημερολογιακά) για υπαγωγή στο πρόγραμμα, σε μείωση προσωπικού.
Επισημαίνεται ότι ως μείωση προσωπικού θεωρείται
η καταγγελία της σύμβασης εργασίας, όπως επίσης και
η εθελουσία έξοδος που γίνεται με πρωτοβουλία του εργοδότη, μέσω προγραμμάτων παροχής οικονομικών κυρίως κινήτρων εθελούσιας εξόδου.
Επίσης δεν είναι δυνατή η υπαγωγή των επιχειρήσεων που έχουν προβεί κατά τη διάρκεια του τριμήνου πριν την αίτηση υπαγωγής στο πρόγραμμα, σε αλλαγή του καθεστώτος απασχόλησης του προσωπικού της, από πλήρη σε μερική απασχόλησης ή σε εκ περιτροπής απασχόληση κ.λπ.
Δεν θεωρείται μείωση η οικειοθελής αποχώρηση, η λήξη σύμβασης ορισμένου χρόνου, η καταγγελία σύμβασης εργασίας λόγω συνταξιοδότησης και η καταγγελία σύμβασης εργασίας ορισμένου χρόνου πριν τη λήξη της που οφείλεται σε σπουδαίο λόγο που αφορά στον εργαζόμενο, εφόσον προσκομίζονται τα απαραίτητα δικαιολογητικά.
Οι ανωτέρω προϋποθέσεις ισχύουν και για το χρονικό διάστημα από την ημερομηνία υποβολής της ηλεκτρονικής αίτησης για υπαγωγή μέχρι και την ημερομηνία έκδοσης της εγκριτικής απόφασης και αφορούν και στις επιχειρήσεις που δημιουργήθηκαν μετά από μεταβίβαση ή εκμίσθωση ή αλλαγή νομικής μορφής ή διάλυση και επαναλειτουργία ή δημιουργία νέας επιχείρησης από τους ιδίους εταίρους στον ίδιο ή σε άλλο χώρο με το αυτό αντικείμενο δραστηριότητας.
Δεν υπάγονται:
> Όλες οι επιχειρήσεις που διέπονται, όσον αφορά την πρόσληψη του προσωπικού τους, από τις διατάξεις του Ν. 2190/1994 (ΦΕΚ 28/Α΄/03.03.1994) και του Ν. 3812 (ΦΕΚ 234/Α΄/28.12.2009).
> Τα νυχτερινά κέντρα.
> Οι επιχειρήσεις προώθησης προϊόντων και παροχής υπηρεσιών μέσω τηλεφώνου (telemarketing).
> Οι εποχικές επιχειρήσεις για το εποχικό προσωπικό τους.
> Οι συστεγαζόμενες επιχειρήσεις.
> Τα υποκαταστήματα ή τα γραφεία που έχουν την έδρα τους στο εξωτερικό.
> Εξωχώριες εταιρείες όπως και επιχειρήσεις που στην εταιρική τους σύνθεση συμμετέχουν εξωχώριες εταιρείες.
> Τα ΚΤΕΛ, ΚΤΕΛ ΑΕ και οι ιδιοκτήτες ή και οι συνιδιοκτήτες ενταγμένων σε αυτά.
> Σύλλογοι και σωματεία που δεν ασκούν οικονομική δραστηριότητα.
> Οι επιχειρήσεις που δεν διαθέτουν αυτοτελή επαγγελματική έδρα ή όταν η έδρα είναι η οικία του εργοδότη (π.χ. ασφαλιστές, λογιστές, πολιτικοί μηχανικοί, κ.λπ.) εκτός των επιχειρήσεων που λόγω της φύσης της δραστηριότητας τους απασχολούν το προσωπικό εκτός του χώρου της έδρας τους (π.χ. υπηρεσίες εκμετάλλευσης φορτηγών, υπηρεσίες εκμετάλλευσης ταξί κ.λπ.).
> Οι επιχειρήσεις που δραστηριοποιούνται στον τομέα της αλιείας (από την πρωτογενή αλιεία και την υδατοκαλλιέργεια έως την τελική διάθεση και εμπορία των προϊόντων της στην αγορά π.χ. ιχθυοπωλεία), στον τομέα του άνθρακα (π.χ. εταιρείες εξόρυξης, ορυχεία), στην πρωτογενή παραγωγή γεωργικών προϊόντων (όπως ορίζεται στο άρθρο 2 παράγραφος 2 του κανονισμού (ΕΚ) αριθ. 1857/2006) (φυτικών και ζωικών), οι επιχειρήσεις που ασχολούνται με την μεταπώληση σε μεταπράτες ή εμπόρους και η επιχορήγηση μετακυλύει στους παραγωγούς, άμεσα ή έμμεσα [οι δραστηριότητες στην γεωργική εκμετάλλευση (φυτικό και ζωικό κεφάλαιο), οι οποίες είναι απαραίτητες προκειμένου να προετοιμασθεί το προϊόν για την πρώτη πώληση (π.χ. συγκομιδή, κοπή και αλώνισμα των σιτηρών, συσκευασία των αυγών)].
> Όταν το αντικείμενο εργασιών μίας επιχείρησης είναι σύνθετο και το ένα από τα αντικείμενα εξαιρείται του προγράμματος.
> Επιχειρήσεις εις βάρος των οποίων εκκρεμεί ανάκτηση προηγούμενων κρατικών ενισχύσεων.
> Οι επιχειρήσεις που δημιουργήθηκαν μετά από μεταβίβαση ή αλλαγή νομικής μορφής ή διάλυση ή/ και επαναλειτουργία ή δημιουργία νέας επιχείρησης ή εκμίσθωση από τους ίδιους εταίρους στον ίδιο ή σε άλλο χώρο με το αυτό αντικείμενο δραστηριότητας. Οι επιχειρήσεις που δημιουργήθηκαν μετά από μεταβίβαση ή αλλαγή νομικής μορφής ή διάλυση και επαναλειτουργία ή δημιουργία νέας επιχειρήσεις ή εκμίσθωση από άλλους εταίρους ή εργοδότες στον ίδιο χώρο με το αυτό αντικείμενο δραστηριότητας. Σε αυτές τις περιπτώσεις οι επιχειρήσεις εντάσσονται για τον επιπλέον αριθμό θέσεων που είχε η προηγούμενη επιχείρηση.
> Οι επιχειρήσεις που χαρακτηρίζονται ως προβληματικές.
> Δεν μπορούν να επανενταχθούν επιχειρήσεις, οι οποίες δεν ολοκλήρωσαν το παρόν πρόγραμμα λόγω οικειοθελούς αποχώρησης του επιχορηγούμενου ατόμου, για ίσο αριθμό θέσεων με αυτόν που δεν ολοκλήρωσαν το πρόγραμμα. Αντιθέτως εντάσσονται όσες επιχειρήσεις κατέθεσαν εντολή κενής θέσης και η αρμόδια Υπηρεσία δεν υπέδειξε άτομο λόγω έλλειψης ειδικότητας».

2. Κατά τα λοιπά η υπ’ αριθμ. 5024/120/17.2.2014 (ΦΕΚ Β΄ 439) κοινή υπουργική απόφαση ισχύει ως έχει.

3. Η ισχύς της παρούσας απόφασης αρχίζει από τη δημοσίευση της στην Εφημερίδα της Κυβερνήσεως.

Η απόφαση αυτή να δημοσιευθεί στην Εφημερίδα της Κυβερνήσεως.

Αθήνα, 23 Δεκεμβρίου 2014

ΟΙ ΥΠΟΥΡΓΟΙ

ΑΝΑΠΛΗΡΩΤΗΣ ΥΠΟΥΡΓΟΣ ΟΙΚΟΝΟΜΙΚΩΝ
ΧΡΗΣΤΟΣ ΣΤΑΪΚΟΥΡΑΣ

ΑΝΑΠΤΥΞΗΣ ΚΑΙ ΑΝΤΑΓΩΝΙΣΤΙΚΟΤΗΤΑΣ
ΚΩΝΣΤΑΝΤΙΝΟΣ ΣΚΡΕΚΑΣ

ΕΡΓΑΣΙΑΣ, ΚΟΙΝΩΝΙΚΗΣ ΑΣΦΑΛΙΣΗΣ ΚΑΙ ΠΡΟΝΟΙΑΣ
ΙΩΑΝΝΗΣ ΒΡΟΥΤΣΗΣ

Αριθμ. Φ. 51010/1660/12/16.1.2015 Υποβαλλόμενα στοιχεία από τα Ταμεία Επαγγελματικής Ασφάλισης στην Επιτροπή Κεφαλαιαγοράς, ρύθμιση του περιεχομένου τους καθώς και χρονικό διάστημα υποβολής τους

Αριθμ. Φ. 51010/1660/ 12

(ΦΕΚ Β' 179/23-01-2015)

Ο ΥΠΟΥΡΓΟΣ ΕΡΓΑΣΙΑΣ, ΚΟΙΝΩΝΙΚΗΣ ΑΣΦΑΛΙΣΗΣ ΚΑΙ ΠΡΟΝΟΙΑΣ

Έχοντας υπόψη:

1. Την παράγραφο 2 του άρθρου 8 του νόμου 3029/2002 «Μεταρρύθμιση συστήματος κοινωνικής ασφάλισης» (ΦΕΚ Α΄ 160), όπως αυτή προστέθηκε με την παράγραφο 1.Α. του άρθρου 180 του νόμου 4261/2014 «Πρόσβαση στη δραστηριότητα των Πιστωτικών Ιδρυμάτων και προληπτική εποπτεία Πιστωτικών ιδρυμάτων και επιχειρήσεων (ενσωμάτωση της οδηγίας 2013/36/ΕΕ) κατάργηση του Ν. 3601/2007 και άλλες διατάξεις» (ΦΕΚ Α΄ 107).

2. Τις διατάξεις των άρθρων 48, 51, 52 και 90 του «Κώδικα Νομοθεσίας για την Κυβέρνηση και τα Κυβερνητικά Όργανα», που κυρώθηκε με το άρθρο πρώτο του Π.δ/τος 63/2005 «Κωδικοποίηση της νομοθεσίας για την Κυβέρνηση και τα Κυβερνητικά Όργανα» (Α΄ 98).

3. Τις διατάξεις του Π.δ/τος 85/2012 (Α΄ 141) «Ίδρυση και μετονομασία Υπουργείων, μεταφορά και κατάργηση υπηρεσιών» όπως τροποποιήθηκε με το Π.δ. 88/2012 (Α΄ 143) «Τροποποίηση του Π.δ/τος 85/2012 (Α΄ 141) «Ίδρυση και μετονομασία Υπουργείων, μεταφορά και κατάργηση υπηρεσιών».

4. Τις διατάξεις του Π.δ/τος 86/2012 (Α΄ 141) «Διορισμός Υπουργών, Αναπληρωτών Υπουργών και Υφυπουργών» και τις διατάξεις του Π.δ/τος 89/2014 (Α΄ 134) «Διορισμός Υπουργών, Αναπληρωτών Υπουργών και Υφυπουργών».

5. Τις διατάξεις της αρ. οικ. 38440/7537/03−11−2014 Υπουργική απόφαση «Καθορισμός αρμοδιοτήτων των Υφυπουργών Εργασίας, Κοινωνικής Ασφάλισης και Πρόνοιας Βασιλείου Κεγκέρογλου, Αντωνίου Μπέζα και Ιωάννη Πλακιωτάκη», (Β΄ 2972).

6. Τις διατάξεις του Π.δ/τος 113/2014 «Οργανισμός Υπουργείου Εργασίας, Κοινωνικής Ασφάλισης και Πρόνοιας», (Α΄ 180).

7. Την υπ’ αριθμ. 12/701/22−12−2014 Απόφαση του Διοικητικού Συμβουλίου της Επιτροπής Κεφαλαιαγοράς.

8. Το γεγονός ότι από την Απόφαση αυτή δεν προκαλείται δαπάνη σε βάρος του Κρατικού Προϋπολογισμού,

αποφασίζουμε:

Τον καθορισμό των υποβαλλομένων στοιχείων από τα Ταμεία Επαγγελματικής Ασφάλισης στην Επιτροπή Κεφαλαιαγοράς, τη ρύθμιση του περιεχομένου τους καθώς και το χρονικό διάστημα υποβολής τους.

Άρθρο 1
Αντικείμενο

Σκοπός της παρούσας απόφασης είναι ο καθορισμός των στοιχείων που υποβάλλονται στην Επιτροπή Κεφαλαιαγοράς από τα Ταμεία Επαγγελματικής Ασφάλισης, του περιεχομένου τους καθώς και του χρόνου σύνταξης και υποβολής τους, με βάση την περίπτωση α΄ της παραγράφου 2 του άρθρου 8 του Ν. 3029/2002, όπως ισχύει.

Άρθρο 2
Πεδίο εφαρμογής

Η παρούσα απόφαση εφαρμόζεται στα Ταμεία Επαγγελματικής Ασφάλισης.

Άρθρο 3
Ορισμοί

Για τους σκοπούς της παρούσας απόφασης ισχύει ο ακόλουθος ορισμός:

«Ταμείο Επαγγελματικής Ασφάλισης», ή «Τ.Ε.Α.» για τους σκοπούς της παρούσας απόφασης: το νομικό πρόσωπο ιδιωτικού δικαίου μη κερδοσκοπικού χαρακτήρα που ιδρύεται και λειτουργεί σύμφωνα με τις διατάξεις του Ν. 3029/2002, όπως ισχύει, υπό την εποπτεία του Υπουργείου Εργασίας, Κοινωνικής Ασφάλισης και Πρόνοιας.

Άρθρο 4
Στοιχεία που υποβάλλονται

Τα Τ.Ε.Α συντάσσουν Πίνακα Επενδύσεων σύμφωνα με το συνημμένο υπόδειγμα.

Ο Πίνακας Επενδύσεων συντάσσεται στο τέλος κάθε ημερολογιακού τριμήνου και υπογράφεται από το Τ.Ε.Α καθώς και από τον Θεματοφύλακά του.

Η τήρηση του Πίνακα Επενδύσεων είναι συνεχής και σε ηλεκτρονική μορφή, ώστε αυτή να είναι διαθέσιμη σε κάθε περίπτωση εποπτικού ελέγχου.

Η τριμηνιαία ενημέρωση που αποστέλλουν στην Επιτροπή Κεφαλαιαγοράς και την Εθνική Αναλογιστική Αρχή τα Ταμεία Επαγγελματικής Ασφάλισης υποβάλλεται ηλεκτρονικά σε επεξεργάσιμα αρχεία και εγγράφως με υπογραφή του αρμοδίου οργάνου του Ταμείου.

Άρθρο 5
Χρόνος υποβολής του Πίνακα Επενδύσεων

Ο Πίνακας Επενδύσεων υποβάλλεται στην Επιτροπή Κεφαλαιαγοράς και στην Εθνική Αναλογιστική Αρχή εντός ενός (1) μήνα από τη σύνταξή του.

Άρθρο 6
Έναρξη ισχύος και μεταβατικές διατάξεις

1. Η απόφαση αυτή ισχύει από τη δημοσίευσή της στην Εφημερίδα της Κυβερνήσεως.

2. Τ.Ε.Α. που υφίστανται κατά την έναρξη ισχύος της παρούσας απόφασης, οφείλουν να υποβάλλουν στην Επιτροπή Κεφαλαιαγοράς και την Εθνική Αναλογιστική Αρχή τον πρώτο Πίνακα Επενδύσεων, σύμφωνα με τις διατάξεις της παρούσας απόφασης, με ημερομηνία σύνταξης την 31−3−2015.

3. Από τις διατάξεις της παρούσας δεν προκαλείται δαπάνη σε βάρος του Κρατικού Προϋπολογισμού.

Η απόφαση αυτή να δημοσιευθεί στην Εφημερίδα της Κυβερνήσεως.

Αθήνα, 16 Ιανουαρίου 2015

Ο ΥΠΟΥΡΓΟΣ
ΙΩΑΝΝΗΣ ΒΡΟΥΤΣΗΣ

Συνημμένα