Κυριακή 7 Ιουλίου 2019

Πότε λήγουν οι προθεσμίες για την πληρωμή των φόρων (Μετά την παράταση στην υποβολή δηλώσεων λόγω εκλογών) Γράφει ο Απόστολος Αλωνιάτης


Πότε λήγουν οι προθεσμίες για την πληρωμή των φόρων

(Μετά την παράταση στην υποβολή δηλώσεων λόγω εκλογών)

Γράφει ο Απόστολος Αλωνιάτης

Μπορεί το υπουργείο να έδωσε παράταση για την υποβολή των φορολογικών δηλώσεων φυσικών και νομικών προσώπων, όπως είδαμε στο προηγούμενο σημείωμα μας, μέχρι την Δευτέρα 29 Ιουλίου 2019, αλλά δεν πήραν παράταση οι πληρωμές των δόσεων του φόρου εισοδήματος φυσικών και νομικών προσώπων.

Μόνη διαφοροποίηση είναι ότι τα νομικά πρόσωπα που θα υποβάλουν δήλωση μετά την απόφαση για την παράταση, είναι υποχρεωμένα να εξοφλήσουν τον φόρο εισοδήματος σε πέντε δόσεις, αφού έχουν ως καταληκτική ημερομηνία πληρωμής της πρώτης δόσης την Παρασκευή 30 Αυγούστου 2019 και ο νόμος προβλέπει ότι τα νομικά πρόσωπα θα πρέπει να εξοφλούν τον φόρο εισοδήματος μέχρι το τέλος του επόμενου φορολογικού έτους.

«Η καταβολή του φόρου γίνεται σε έξι (6), κατ' ανώτατο όριο, ισόποσες μηνιαίες δόσεις από τις οποίες η πρώτη καταβάλλεται μέχρι την τελευταία εργάσιμη ημέρα του επόμενου μήνα από την καταληκτική ημερομηνία υποβολής της δήλωσης και οι υπόλοιπες πέντε (5) μέχρι την τελευταία εργάσιμη ημέρα των πέντε (5) επόμενων μηνών, η οποία δεν μπορεί να εκτείνεται πέραν του ίδιου φορολογικού έτους. Για τα νομικά πρόσωπα και τις νομικές οντότητες που έχουν λυθεί ή έχουν τεθεί υπό εκκαθάριση η καταβολή του φόρου γίνεται εφάπαξ και όχι αργότερα από την επόμενη εργάσιμη ημέρα από την υποβολή της δήλωσης». (Ν. 4172/2013 (Κώδικας Φορολογίας Εισοδήματος – ΚΦΕ), άρθρου 68, παρ. 3)

Για τα  Φυσικά Πρόσωπα

Τα φυσικά πρόσωπα εξοφλούν το φόρο τους σε τρεις δόσεις. Πιο συγκεκριμένα σύμφωνα με το άρθρο 67, παρ. 6  του ΚΦΕ:

«Η καταβολή του φόρου γίνεται σε τρεις (3) ισόποσες διμηνιαίες δόσεις, από τις οποίες η πρώτη καταβάλλεται μέχρι την τελευταία εργάσιμη ημέρα του μηνός Ιουλίου και η καθεμία από τις επόμενες μέχρι την τελευταία εργάσιμη ημέρα των μηνών Σεπτεμβρίου και Νοεμβρίου, από την προθεσμία υποβολής της δήλωσης.

Ειδικά η καταβολή του φόρου που προσδιορίζεται από δηλώσεις με καταληκτική ημερομηνία υποβολής την 31η Δεκεμβρίου εκάστου φορολογικού έτους, γίνεται μέχρι την τελευταία εργάσιμη ημέρα του πρώτου μήνα του επόμενου έτους, ενώ για τις δηλώσεις αυτής της περίπτωσης που υποβάλλονται στη Δ.Ο.Υ. εμπρόθεσμα και η πράξη διοικητικού προσδιορισμού φόρου εκδίδεται μετά την 31η Δεκεμβρίου, η καταβολή γίνεται μέχρι την τελευταία εργάσιμη ημέρα του επόμενου μήνα από την έκδοση της πράξης διοικητικού προσδιορισμού φόρου.

Η καταβολή του φόρου που προσδιορίζεται από δηλώσεις φορολογούμενων που συμμετέχουν σε νομικά πρόσωπα και νομικές οντότητες που τηρούν απλογραφικά βιβλία, γίνεται σε δύο (2) ισόποσες διμηνιαίες δόσεις, από τις οποίες η πρώτη καταβάλλεται μέχρι την τελευταία εργάσιμη ημέρα του Σεπτεμβρίου και η δεύτερη μέχρι την τελευταία εργάσιμη ημέρα του Νοεμβρίου κάθε έτους».

Σύμφωνα με τα ανωτέρω η εξόφληση των δόσεων γίνεται:

Καταβολή Φόρων Φυσικών Προσώπων
Δόσεις
Μήνας
Ημέρα
Ημερομηνία
Ιούλιος
Τετάρτη
31.7.2019
Σεπτέμβριος
Δευτέρα
30.9.2019
Νοεμβρίου
Παρασκευή
29.11.2019
Πίνακας Ι

Τα φυσικά πρόσωπα που συμμετέχουν σε Νομικά Πρόσωπα με απλογραφικά βιβλία, έχουν δυο δόσεις να εξοφλήσουν τους φόρους τους.

Καταβολή Φόρων Φυσικών Προσώπων που συμμετέχουν σε Νομικά Πρόσωπα με απλογραφικά
Δόσεις
Μήνας
Ημέρα
Ημερομηνία
Σεπτέμβριος
Δευτέρα
30.9.2019
Νοεμβρίου
Παρασκευή
29.11.2018
Πίνακας ΙΙ

Για τα  νομικά προσώπα

Όσο αφορά τα νομικά πρόσωπα, λόγω της παράτασης, έχουμε εξόφληση φόρου εισοδήματος σε δύο ταχύτητες.

Όπως αναφέρουμε και παραπάνω η εξόφληση του φόρου εισοδήματος γίνεται σε έξι (6) δόσεις, για όσους κατέθεσαν δήλωση μέχρι να δοθεί η παράταση [Αρ. Πρωτ: Α.1211/28-5-2019(ΦΕΚ Β' 2007/31-05-2019)], δηλαδή μέχρι τις 31.05.2019, ημερομηνία δημοσίευση της απόφασης στο ΦΕΚ, αφού η πρώτη δόση έχει καταληκτική ημερομηνία την Τετάρτη 31 Ιουλίου 2019. Για τα νομικά πρόσωπα που κατέθεσαν ή θα καταθέσουν δήλωση φορολογίας εισοδήματος, μετά από την ημερομηνία δημοσίευσης της απόφασης παράτασης,  θα εξοφλήσουν το φόρο εισοδήματος σε πέντε (5) μηνιαίες δόσεις, με πρώτη δόση την Παρασκευή 30 Αυγούστου 2019.

Δόσεις φόρου εισοδήματος νομικών προσώπων 
1η δόση
2η δόση
3η δόση
4η δόση
5η δόση
6η δόση
Για όσους έχουν υποβάλει δήλωση πριν την έκδοση της Α.1211/2019
Τετάρτη 31/7/2019
Παρασκευή 30/8/2019
Δευτέρα 30/9/2019
Πέμπτη 31/10/2019
Παρασκευή 29/11/2019
Τριτη 31/12/2019

Πίνακας ΙΙΙ: κατάθεση δήλωσης έως 30.5.2019

Δόσεις φόρου εισοδήματος νομικών προσώπων 
1η δόση
2η δόση
3η δόση
4η δόση
5η δόση
Για όσους υποβάλλουν δήλωση μετά την έκδοση της  Α.1211/2019
Παρασκευή 30/8/2019
Δευτέρα 30/9/2019
Πέμπτη 31/10/2019
Παρασκευή 29/11/2019
Τρίτη 31/12/2019

  Πίνακας ΙΙΙ: κατάθεση δήλωσης μετά την  31.5.2019

Παράταση ρύθμισης ληξιπρόθεσμων οφειλών του ν. 4611/2019.

Όπως είναι γνωστό, από τον αρχικό νόμο 4611/2019, οι οφειλέτες μπορούσαν να ενταχθούν στην ρύθμιση έως 120 δόσεων, για μεν τα ασφαλιστικά ταμεία μέχρι 30 Σεπτεμβρίου 2019, για δε τις ληξιπρόθεσμες οφειλές τους προς την εφορία, μέχρι τις 29 Ιουλίου 2019.

Όλα τα προγνωστικά έλεγαν ότι θα δοθεί παράταση, μιας και στον νόμο υπήρχε, και στις δύο περιπτώσεις, εξουσιοδοτική διάταξη στον υπουργό για παράταση. Οι τελευταίες πολιτικές εξελίξεις έφεραν αυτή την παράταση πιο κοντά.

Με την Α.1210/28-5-2019 (Αριθ. ΦΕΚ: Β'2091/5.6.2019) «Παράταση προθεσμίας υποβολής αίτησης για υπαγωγή στη ρύθμιση ληξιπρόθεσμων οφειλών στη Φορολογική Διοίκηση των άρθρων 98 έως 109 του ν. 4611/2019 (ΦΕΚ 73 Α’), όπως ισχύει.», η ηγεσία του υπουργείου οικονομικών αποφάσισε:

«H προθεσμία του άρθρου 101 παρ. 2 του ν. 4611/2019 (ΦΕΚ 73 Α'), όπως ισχύει, για την υποβολή αίτησης υπαγωγής στη ρύθμιση των άρθρων 98-109 του ως άνω νόμου, παρατείνεται από τη λήξη της έως και την 30η Σεπτεμβρίου 2019.»


Απόστολος Αλωνιάτης

Οικονομολόγος - φοροτεχνικός, Α' Αντιπρόεδρος του Ινστιτούτου Οικονομικών & Φορολογικών Μελετών (Ι.Ο.ΦΟ.Μ), Σύμβουλος Διοίκησης της PROSVASIS AEBE και συγγραφέας.

Δημοσιεύθηκε στην εφημερίδα Finance & Markets Voice, την Πέμπτη 4 Ιουλίου 2019. 


Δυσβάστακτη η φορολογία των μισθωτών

Δυσβάστακτη η φορολογία των μισθωτών

ΤΖΕΝΗ ΠΑΝΟΥ*
ΕΤΙΚΕΤΕΣ:
Σε πρόσφατη έκθεσή του ο Σύνδεσμος Ελλήνων Βιομηχανιών (ΣΕΒ) επεσήμανε ότι η Ελλάδα αποτελεί σπάνια περίπτωση χώρας που φορολογεί τόσο επιθετικά την εργασία. Η υπερφορολόγηση μεγιστοποιείται στα εισοδήματα των «υψηλόμισθων» μισθωτών του ιδιωτικού τομέα, που κατά τεκμήριο έχουν υψηλές δεξιότητες και καταλαμβάνουν θέσεις ευθύνης στην αγορά εργασίας. Μάλιστα, το World Economic Forum καταγράφει την Ελλάδα ως τη χώρα της Ε.Ε. στην οποία η φορολογία αποτελεί το μέγιστο αντικίνητρο στην εργασία.
Σύμφωνα με τα στοιχεία που παρουσιάζει ο ΣΕΒ, για να λάβει κάποιος καθαρές αποδοχές 40.000 ευρώ ετησίως, ο εργοδότης πληρώνει συνολικά 100.000 ευρώ, εκ των οποίων 60.000 ευρώ πηγαίνουν στο κράτος. Ακόμα και για χαμηλότερα εισοδήματα, και συγκεκριμένα για 20.000 ευρώ, οι εργοδότες πληρώνουν σχεδόν τα διπλάσια, ήτοι 35.750 ευρώ, από τα οποία 15.750 είναι φόροι και εισφορές.
Πιο αναλυτικά, ένας μισθωτός με μεικτό μισθό 70.000 ευρώ καταβάλλει περίπου 11.000 ευρώ για ασφαλιστικές εισφορές, 18.000 για φόρο εισοδήματος και 2.700 ευρώ για ειδική εισφορά αλληλεγγύης (η οποία υπολογίζεται κλιμακωτά στο σύνολο των προ φόρου εισοδημάτων). Το τελικό καθαρό ποσό που λαμβάνει ανέρχεται στις 38.300 ευρώ. Ο εργοδότης έχει καταβάλει επίσης 17.500 ευρώ για τις ασφαλιστικές εισφορές που του αναλογούν. Συνολικά, δηλαδή, το εργοδοτικό κόστος του εργαζομένου ανέρχεται σε 87.500 ευρώ, εκ των οποίων οι 49.200 ευρώ καταλήγουν στο κράτος. Επίσης, οι μισθωτοί, προκειμένου να έχουν το ευεργέτημα της μείωσης του φόρου (σύμφωνα με το άρθρο 16 του ΚΦΕ για τέκνα κ.λπ.) απαιτείται να πραγματοποιήσουν δαπάνες απόκτησης αγαθών και λήψης υπηρεσιών ανάλογα με το ύψος των ακαθάριστων μισθών τους ως εξής: Για εισοδήματα έως 10.000 ευρώ απαιτούνται δαπάνες ύψους 10% επί των εισοδημάτων αυτών, για εισοδήματα από 10.001 έως 30.000 ευρώ δαπάνες ύψους 15% και για εισοδήματα άνω των 30.000 ευρώ δαπάνες ύψους 20% (με ανώτατο όριο απαιτούμενων δαπανών το συνολικό ποσό των 34.000 ευρώ). Οι ανωτέρω δαπάνες θα πρέπει υποχρεωτικά να έχουν εξοφληθεί με ηλεκτρονικά μέσα πληρωμής (χρεωστικές και πιστωτικές κάρτες, e-banking κ.λπ.).
Πρέπει να τονιστεί ότι αν ο μισθωτός δεν καταφέρει να συγκεντρώσει το απαιτούμενο ποσό δαπανών, του επιβάλλεται «πρόστιμο» ίσο με 22% στο ποσό που υπολείπεται. Ετσι, ο ανωτέρω μισθωτός (με μεικτό μισθό 70.000 ευρώ) οφείλει να πραγματοποιήσει δαπάνες (εξοφλούμενες με ηλεκτρονικά μέσα πληρωμής) ύψους 12.000 ευρώ, ήτοι το 1/3 των καθαρών εισοδημάτων του. Εάν δε και η σύζυγός του έχει ομοίως εισόδημα από μισθωτές υπηρεσίες ύψους 50.000, το συνολικό ποσό δαπανών που πρέπει να συγκεντρώσουν για να μην «τιμωρηθούν» φτάνει τις 20.000 ευρώ. Στις δαπάνες δε αυτές δεν περιλαμβάνονται τα ενοίκια κατοικίας, οι τόκοι στεγαστικών ή άλλων δανείων, ούτε η αγορά αυτοκινήτων, δικύκλων κ.λπ.
Γενικά, η υποχρέωση των φορολογουμένων να χρησιμοποιούν ηλεκτρονικά μέσα πληρωμής για την αγορά αγαθών και υπηρεσιών αποτελεί ένα θεμιτό και αποτελεσματικό μέτρο για την πάταξη της παραοικονομίας και της φοροδιαφυγής. Ωστόσο, είναι απορίας άξιον γιατί στο φορολογικό μας σύστημα την υποχρέωση αυτή την έχουν μόνο οι μισθωτοί και οι συνταξιούχοι (που εξ ορισμού αδυνατούν να φοροδιαφύγουν, καθώς ο φόρος τους παρακρατείται στην πηγή από τους εργοδότες τους), ενώ, αντίθετα, δεν υπάρχει αντίστοιχη υποχρέωση και «ποινή» για τους ελεύθερους επαγγελματίες και τους λοιπούς φορολογουμένους.
Επίσης, ο μισθωτός φορολογείται για τις περισσότερες από τις παροχές σε είδος που τυχόν λαμβάνει από τον εργοδότη του, π.χ. αυτοκίνητο, σπίτι κ.λπ. Ομοίως, οι παροχές αυτές επιβαρύνονται με ειδική εισφορά αλληλεγγύης και προσαυξάνουν το εισόδημα επί των οποίων υπολογίζονται οι δαπάνες που πρέπει να πραγματοποιήσει (παρόλο που φυσικά δεν εισπράττει σε χρήμα τα αντίστοιχα ποσά).
Ιδιαιτέρως η ειδική εισφορά αλληλεγγύης αποτελεί εξαιρετικά επαχθές μέτρο, δεδομένου ότι επιβάλλεται στο συνολικό ακαθάριστο εισόδημα του φορολογουμένου, δηλαδή στο ποσό του εισοδήματος πριν από την αφαίρεση του αναλογούντος φόρου. Ουσιαστικά δηλαδή αποτελεί φόρο επί του φόρου. Υπολογίζεται κλιμακωτά σε όλα τα εισοδήματα άνω των 12.000 ευρώ ως εξής: για εισόδημα 12.001-20.000 ευρώ: 2,2%, για 20.001-30.000: 5%, 30.001-40.000: 6,50%, 40.001-65.000: 7,50%, 65.001-220.000: 9%, για ποσά άνω των 220.000: 10%.
* Η κ. Τζένη Πάνου είναι υπεύθυνη του φορολογικού τμήματος της ASnetwork (www.asnetwork.gr).
Έντυπη

Φοροδοξίες: Γνωρίζετε ότι...

Φοροδοξίες: Γνωρίζετε ότι...

• Σημαντικά εκκρεμή ζητήματα αναμένεται να αντιμετωπίσει μετά τις εκλογές η πολιτική ηγεσία του υπουργείου Εργασίας και Κοινωνικής Ασφάλισης από τη θέση σε εφαρμογή του νέου ασφαλιστικού συστήματος του ΕΦΚΑ. Τα κυριότερα προβλήματα, που θα πρέπει άμεσα να επιλυθούν, συνοψίζονται ως ακολούθως:
• Ταμειακές δυσχέρειες για τους ασφαλισμένους: O ΕΦΚΑ εξακολουθεί να καταλογίζει εσφαλμένα την ελάχιστη μηνιαία ασφαλιστική εισφορά των 175 ευρώ σε ασφαλισμένους που τελούν σε καθεστώς παράλληλης ασφάλισης (π.χ. μισθωτοί που διατηρούν παράλληλα ασφαλιστέα ιδιότητα υπαγόμενη στον τέως ΟΑΕΕ ή ΕΤΑΑ, όπως μέλη εταιρειών, ελεύθεροι επαγγελματίες, αυτοαπασχολούμενοι κ.λπ.), ακόμη και ελλείψει εισοδήματος από τη δεύτερη αυτή ιδιότητα. Επισημαίνεται ότι από 1.1.2017 και εφεξής, οι παραπάνω ασφαλισμένοι υποχρεούνται στην καταβολή ασφαλιστικών εισφορών τόσο για τον μισθό που λαμβάνουν όσο και για το πραγματικό εισόδημα από την ιδιότητα του «ελεύθερου επαγγελματία», εφόσον αυτό υφίσταται. Ωστόσο, για την ασφαλιστέα ιδιότητα του «ελεύθερου επαγγελματία» δεν υπάρχει υποχρέωση καταβολής εκ νέου της ελάχιστης ασφαλιστικής εισφοράς των 175 ευρώ. Συνεπώς, εσφαλμένα καταλογίζεται η ελάχιστη μηνιαία εισφορά των 175 ευρώ σε ασφαλισμένους με μηδενικά εισοδήματα από τη δεύτερη ιδιότητα.
Το παραπάνω δημιουργεί στην πράξη τεράστιο ταμειακό πρόβλημα στους ασφαλισμένους, οι οποίοι καλούνται να εκταμιεύουν την παραπάνω εισφορά και εν συνεχεία πρέπει να περιμένουν την εκκαθάριση στο επόμενο έτος για να διεκδικήσουν πίσω τα χρήματά τους.
• Ανακριβή στοιχεία ασφάλισης: Σύμφωνα με προφορικές πληροφορίες από τον ίδιο τον ΕΦΚΑ, κατά τον χρόνο που γίνεται ο υπολογισμός των ασφαλιστικών εισφορών των παράλληλα απασχολουμένων, ο ΕΦΚΑ δεν είναι σε θέση να κάνει διασταύρωση με τα στοιχεία των Αναλυτικών Περιοδικών Δηλώσεων μισθοδοσίας του τρέχοντος έτους. Συνεπώς, ο υπολογισμός των ασφαλιστικών εισφορών των παράλληλα απασχολουμένων γίνεται με βάση τα όποια διαθέσιμα στοιχεία. Πρακτικά, αυτό οδηγεί στο παράλογο ο ΕΦΚΑ να μην είναι σε θέση να γνωρίζει το ύψος των αποδοχών μισθωτής απασχόλησης που λαμβάνουν μέσα στο τρέχον έτος οι ασφαλισμένοι – πολλές φορές δεν μπορεί καν να γνωρίζει ότι έχουν την ιδιότητα μισθωτού.
• Εμμισθοι δικηγόροι και μηχανικοί: Εμμισθοι δικηγόροι και μηχανικοί εξακολουθούν εσφαλμένα να καταβάλλουν αυξημένες ασφαλιστικές εισφορές επτά μήνες μετά την αλλαγή της νομοθεσίας. Ο λόγος είναι ότι πρακτικά οι επιχειρήσεις δεν μπορούν ακόμη να αναρτήσουν τις μειωμένες ασφαλιστικές εισφορές, καθώς δεν έχουν ακόμη δοθεί οι κατάλληλες οδηγίες από το ΕΤΕΑΕΠ. Υπενθυμίζεται ότι από 1.1.2019 και εφεξής, η εισφορά υπέρ εφάπαξ για τους έμμισθους μηχανικούς (4% μόνο ο ασφαλισμένος) πρέπει να υπολογίζεται μόνο επί του ελάχιστου ασφαλιστέου εισοδήματος των 650 ευρώ μηνιαίως και όχι επί του συνόλου των μηνιαίων ασφαλιστέων αποδοχών των ασφαλισμένων. Ειδικά για τους έμμισθους δικηγόρους, τόσο η εισφορά υπέρ εφάπαξ (2% ο ασφαλισμένος και 2% ο εργοδότης) όσο και η εισφορά υπέρ επικουρικής (3,25% ο εργοδότης και 3,25% ο δικηγόρος) πρέπει να υπολογίζεται επί του ποσού των 650 ευρώ μηνιαίως (δηλαδή περίπου 68 ευρώ μηνιαίως συνολικά για εργαζόμενο και εργοδότη).
• ΕΤΕΑΕΠ – παράλληλη ασφάλιση: Εσφαλμένα εστάλησαν 250.000 ειδοποιητήρια ασφαλισμένων για τους κλάδους επικουρικής και εφάπαξ ασφάλισης (ενδεικτικά δικηγόροι, γιατροί, μηχανικοί) από το ΕΤΕΑΕΠ. Μεταξύ άλλων, έμμισθοι δικηγόροι και μηχανικοί, που παράλληλα διατηρούν και ανοιχτά βιβλία, όχι μόνο συνεχίζουν να καταβάλλουν εσφαλμένα αυξημένες ασφαλιστικές εισφορές με παρακράτηση από τον μισθό τους, αλλά επιπροσθέτως βεβαιώνονται από τον ΕΤΕΑΕΠ για την ιδιότητα του ελεύθερου επαγγελματία, οι ίδιες εισφορές δεύτερη φορά, ενώ το Ταμείο θα έπρεπε να γνωρίζει την παράλληλη έμμισθη ιδιότητα βάσει των υποβαλλόμενων ΑΠΔ.
• Ανιση μεταχείριση μισθωτών ασφαλισμένων: Η εφαρμογή του ανώτατου ορίου ασφαλιστέου εισοδήματος των 6.500 ευρώ μηνιαίως (πριν 5.860 ευρώ) πρακτικά οδηγεί σε άνιση μεταχείριση εις βάρος των μισθωτών. Οι μισθωτοί καταβάλλουν εισφορές κατ’ ανώτατον επί ετησίων αποδοχών ύψους 97.500 ευρώ ετησίως. Επειδή το ετήσιο εισόδημα των αυτοαπασχολουμένων ανάγεται σε 12μηνη βάση (όχι δώρα ή επιδόματα), οι ασφαλιστικές εισφορές τους υπολογίζονται πλέον κατ’ ανώτατον επί ποσού 78.000 ευρώ ετησίως. Ο λόγος διαφοροποίησης δεν μας είναι αντιληπτός.
• Αμειβόμενα μέλη Δ.Σ. από τα κέρδη Α.Ε.: Τα κέρδη που διανέμονται σε μέλη Δ.Σ. ανώνυμης εταιρείας υπόκεινται σε εισφορές «μισθωτού» σε ποσοστό 34,10% (12,72% ο ασφαλισμένος και 21,38% ο εργοδότης), ανεξαρτήτως εάν τα μέλη Δ.Σ. συμμετέχουν παράλληλα στο κεφάλαιο της Α.Ε. σε ποσοστό μεγαλύτερο ή μικρότερο του 3%. Φορολογικά, ωστόσο, οι αμοιβές αυτές από τα κέρδη αποτελούν μέρισμα και δηλώνονται στον ίδιο κωδικό με τα μερίσματα στη δήλωση φόρου εισοδήματος φυσικών προσώπων (έντυπο Ε1).
Πηγή: Grant Thornton

ΤΙΜΗΤΙΚΗ ΔΙΑΚΡΙΣΗ ΓΙΑ ΤΗΝ ΕΛΛΑΔΑ Γ. Πιτσιλής για την προεδρεία του Ενδο-ευρωπαϊκού Οργανισμού Φορολογικών Διοικήσεων

Ο πρόεδρος της Ανεξάρτητης Αρχής Δημοσίων Εσόδων επελέγη μεταξύ πολλών αξιόλογων στελεχών
Τιμητική διάκριση για την Ελλάδα αποτελεί η επιλογή του διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (ΑΑΔΕ), Γιώργου Πιτσιλή, για την προεδρία του Ενδο- Ευρωπαϊκού Οργανισμού Φορολογικών Διοικήσεων (Intra-european Organization of Tax Administrations, ΙΟΤΑ) για την περίοδο 2019-2020, όπως αναφέρεται σε ανακοίνωση της ΑΑΔΕ.
Ο IOTA είναι πανευρωπαϊκός Οργανισμός με 44 κράτη μέλη, ο οποίος παρέχει στα μέλη του εξειδικευμένη πλατφόρμα ανταλλαγής εμπειριών και βέλτιστων πρακτικών σε κομβικής σημασίας θέματα και τρέχουσες εξελίξεις σχετικά το έργο και τις προκλήσεις των φορολογικών διοικήσεων. Παράλληλα, ο ΙΟΤΑ προωθεί τη συνεργασία, τόσο μεταξύ των μελών του, όσο και με άλλους ευρωπαϊκούς και διεθνείς οργανισμούς, όπως η Ευρωπαϊκή Επιτροπή, ο Οργανισμός Οικονομικής Συνεργασίας και Ανάπτυξης και το Διεθνές Νομισματικό Ταμείο. Στόχος του είναι να βοηθά τα μέλη του να αναπτύσσουν τις βέλτιστες και πιο σύγχρονες πρακτικές για την είσπραξη των φορολογικών εσόδων, να διασφαλίζουν και να ενισχύουν τη συμμόρφωση των φορολογουμένων και να παρέχουν ταυτόχρονα υψηλού επιπέδου υπηρεσίες στους πολίτες. «Η ανάληψη της προεδρίας του ΙΟΤΑ από την Ανεξάρτητη Αρχή Δημοσίων Εσόδων και τον κύριο Πιτσιλή αποτελεί μια σημαντική διάκριση για την Ελλάδα και την ελληνική φορολογική διοίκηση» αναφέρεται στη σχετική ανακοίνωση. Η θητεία θα ολοκληρωθεί με τη διοργάνωση της γενικής συνέλευσης του Οργανισμού, το καλοκαίρι του 2020, στη χώρα μας.
Όπως δήλωσε ο κ. Πιτσιλής, «πέραν της σημαντικής διάκρισης για την Ελλάδα και την ΑΑΔΕ, και τη μεγάλη τιμή για εμένα προσωπικά, η εκλογή μου στην προεδρία του ΙΟΤΑ αποτελεί την αναγνώριση της δουλειάς, που γίνεται στην Αρχή από το σύνολο των 12.000 εργαζομένων της, τους οποίους και ευχαριστώ θερμά. Αποτελεί όμως και σημαντική πρόκληση για την ελληνική φορολογική διοίκηση. Στο δωδεκάμηνο αυτό θα αναλάβουμε πρωτοβουλίες για την επιτάχυνση επίλυσης θεμάτων, που απασχολούν τις φορολογικές διοικήσεις διεθνώς, αλλά και θα επιδιώξουμε τη βελτιστοποίηση στο μέγιστο δυνατό βαθμό της συνεργασίας μεταξύ των κρατών-μελών του Οργανισμού».

Τέσσερις κινήσεις για την e-εφορία

Τέσσερις κινήσεις για την e-εφορία

Του Σπύρου Δημητρέλη
Σχέδιο για την πλήρη κατάργηση της ανάγκης φυσικών επισκέψεων στις εφορίες υλοποιεί η φορολογική διοίκηση. Το σχέδιο της Ανεξάρτητης Αρχής Δημοσίων Εσόδωνπροβλέπει τη σταδιακή στόχευση μεγαλύτερου μέρους του ανθρώπινου δυναμικού της φορολογικής διοίκησης σε ελεγκτικό αντικείμενο. Και για να γίνει αυτό θα πρέπει ουσιαστικά οι διεκπεραιωτικές εργασίες που προκαλούνται από επισκέψεις των φορολογούμενων να περιοριστούν όσο το δυνατόν περισσότερο. Παράλληλα, από τον περιορισμό των φυσικών επισκέψεων των φορολογούμενων στις εφορίες θα προκύψει και σημαντικό όφελος για την οικονομία μέσω της εξοικονόμησης εργατοωρών.
Στο πλαίσιο αυτών των προσπαθειών έχει ξεκινήσει η πλήρης καταγραφή των επισκέψεων φορολογούμενων στις εφορίες. Καταγράφεται ο αριθμός αλλά και ο λόγος της επίσκεψης. Από τη στατιστική επεξεργασία αυτών των επισκέψεων για σημαντικό χρονικό διάστημα θα προκύψουν και οι εστίες δημιουργίας ανάγκης φυσικών επισκέψεων προκειμένου στη συνέχεια να σχεδιαστούν παρεμβάσεις.
Ανεξάρτητα από την παραπάνω διαδικασία, η φορολογική διοίκηση έχει ήδη δρομολογήσει παρεμβάσεις για τον περιορισμό των φυσικών επισκέψεων. Συγκεκριμένα:
-Δημιουργείται η ηλεκτρονική υποδομή προκειμένου να ηλεκτρονικοποιηθεί πλήρως η διαδικασία μεταβίβασης ακινήτων. Με το σημερινό καθεστώς απαιτείται η φυσική επίσκεψη του φορολογούμενου ή του συμβολαιογράφου στο τμήμα Κεφαλαίου της Δημόσιας Οικονομικής Υπηρεσίας προκειμένου να υποβάλλουν τα φύλλα υπολογισμού της αντικειμενικής αξίας των μεταβιβαζόμενων ακινήτων καθώς και τη δήλωση φόρου μεταβίβασης, δωρεάς ή κληρονομιάς. Με τις ηλεκτρονικές εφαρμογές που δημιουργούνται όλες οι διαδικασίες θα γίνονται ηλεκτρονικά.

-Προωθείται η διασύνδεση των υπηρεσιών Μητρώου με την υπόλοιπη δημόσια διοίκηση. Η εφορία θα διασυνδεθεί με τον υπουργείο Δημόσιας Διοίκησης, το υπουργείο Προστασίας του Πολίτη και άλλες δημόσιες υπηρεσίες προκειμένου να λαμβάνει πληροφόρηση για μεταβολές στην οικογενειακή κατάσταση (γάμοι, διαζύγια κ.λπ.) καθώς και για την αλλαγή δημοσίων εγγράφων των φορολογούμενων (π.χ. αριθμός αστυνομικής ταυτότητας κ.λπ.).
-Προωθείται η ηλεκτρονικοποίηση των δηλώσεων απόδοσης κάθε είδους παρακρατούμενων φόρων. Για παράδειγμα, θα γίνεται ηλεκτρονικά η υποβολή της περιοδικής δήλωσης απόδοσης φόρου μισθωτών υπηρεσιών, της παρακράτησης φόρου από άσκηση επιχειρηματικής δραστηριότητας.
-Προωθείται η αναβάθμιση της προσωποποιημένης πληροφόρησης του taxisnet για να περιληφθούν και οι επιστροφές φόρων και όχι μόνο οι οφειλές. Σήμερα στη σχετική εφαρμογή εμφανίζονται μόνο οι φορολογικές οφειλές, ενώ θα μπορούν οι φορολογούμενοι να δουν και τις επιστροφές και να κάνουν καλύτερη διαχείριση της ταμειακής σχέσης τους με την εφορία.

Σάββατο 6 Ιουλίου 2019

Στην απ’ έξω τα "μπλοκάκια" από το Εξοικονομώ κατ’ Οίκον

Στην απ’ έξω τα "μπλοκάκια" από το Εξοικονομώ κατ’ Οίκον

της Αλεξάνδρας Γκίτση
Εκτός του προγράμματος Εξοικονομώ κατ’ Oίκον ΙΙ, βρίσκονται όσοι πληρώνονται με "μπλοκάκι”, όπως επιβεβαιώνουν στο Capital.gr στελέχη από το υπουργείο Ενέργειας, που "τρέχει” το πρόγραμμα.
Σύμφωνα με στοιχεία από τις αρμόδιες αρχές οι πολίτες που πληρώνονται με δελτίο παροχής υπηρεσιών ξεπερνούν τις 300.000 συνολικά εκ των οποίων περισσότεροι από 50.000 έχουν εμπράγματο δικαίωμα σε κατοικία, δηλαδή έχουν πλήρη κυριότητα ή είναι επικαρπωτές.  
Αυτό προκύπτει και από τις προϋποθέσεις για την ένταξη στο πρόγραμμα, σύμφωνα με τις οποίες δικαίωμα συμμετοχής έχουν μόνο φυσικά πρόσωπα που έχουν εμπράγματο δικαίωμα (πλήρους κυριότητας/επικαρπίας/ψιλής κυριότητας) σε επιλέξιμη κατοικία ενεργειακής κατηγορίας Δ και κάτω, και πληρούν εισοδηματικά κριτήρια.
Η συνολική Δημόσια Δαπάνη του Προγράμματος στον Β’ κύκλο που ξεκινά στα μέσα Ιουλίου ανέρχεται στα 275,01 εκατ. ευρώ τα οποία εκτιμάται ότι θα "μοιραστούν” 25.000 κατοικίες για την ενεργειακή τους αναβάθμιση.
Το μέγιστο ποσοστό της επιδότησης αγγίζει το 70% του επιλέξιμου προϋπολογισμού, ενώ σε όλες τις κατηγορίες ανεξαρτήτου εισοδήματος προβλέπεται επιδότηση επιτοκίου 100% (άτοκο δάνειο) στην περίπτωση λήψης δανείου από τον δικαιούχο.
Οι κατηγορίες δικαιούχων
Ιδιοκτήτες το ατομικό ή το οικογενειακό "εισόδημα επιβολής εισφοράς αλληλεγγύης" των οποίων δεν ξεπερνά τις 10.000 € ή τις 20.000€ αντίστοιχα, θα λάβουν επιδότηση 60% επί του τελικού επιλέξιμου προϋπολογισμού παρεμβάσεων και αύξηση της επιχορήγησης κατά 5% ανά εξαρτώμενο τέκνο, με μέγιστο ποσοστό επιχορήγησης 70%.
Όσοι ιδιοκτήτες έχουν ατομικό ή οικογενειακό εισόδημα μεταξύ 10.000 και 15.000 € ή 20.000 και 25.000€ αντίστοιχα, δικαιούνται επιχορήγηση 50% επί του τελικού επιλέξιμου προϋπολογισμού παρεμβάσεων και αύξηση της επιχορήγησης κατά 5% ανά εξαρτώμενο τέκνο.
Για ατομικό ή οικογενειακό εισόδημα μεταξύ 15.000 και 20.000 € ή 25.000 και 30.000€ αντίστοιχα τα κίνητρα περιλαμβάνουν επιχορήγηση 40% του τελικού επιλέξιμου προϋπολογισμού παρεμβάσεων και αύξηση της επιχορήγησης κατά 5% ανά εξαρτώμενο τέκνο.
Για ατομικό ή οικογενειακό εισόδημα μεταξύ 20.000 και 25.000 ή 30.000 και 35.000€ αντίστοιχα, δίδεται επιχορήγηση ύψους 35% και αύξηση της επιχορήγησης κατά 5% ανά εξαρτώμενο τέκνο.
Στο 30% υποχωρεί η επιχορήγηση για τους ιδιοκτήτες το ατομικό ή το οικογενειακό εισόδημα  των οποίων βρίσκεται μεταξύ 25.000 και 30.000 € ή 35.000 και 40.000 € αντίστοιχα.

Και στο 25% για τους ιδιοκτήτες το ατομικό ή το οικογενειακό εισόδημα των οποίων βρίσκεται μεταξύ 30.000 και 35.000 € ή 40.000 και 45.000 € αντίστοιχα. Ενώ στους ιδιοκτήτες το ατομικό ή το οικογενειακό εισόδημα των οποίων είναι μεγαλύτερο των 35.000 και 45.000 € αντίστοιχα, δεν χορηγείται επιχορήγηση αλλά δάνειο στο 100% του επιλέξιμου προϋπολογισμού και επιδότηση επιτοκίου (άτοκο δάνειο). 

Χωρίς διόδια οι αυτοκινητόδρομοι μέχρι το πρωί της Δευτέρας

Χωρίς διόδια οι αυτοκινητόδρομοι μέχρι το πρωί της Δευτέρας

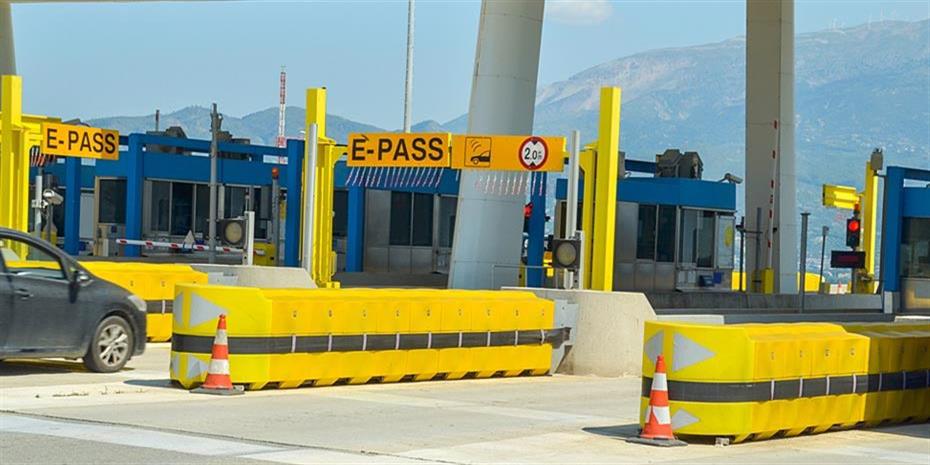
Χωρίς καταβολή διοδίων θα χρησιμοποιούν τους αυτοκινητοδρόμους και τη γέφυρα Ρίου-Αντιρρίου οι οδηγοί μέχρι και τις 8 το πρωί της Δευτέρας

Χωρίς διόδια οι αυτοκινητόδρομοι μέχρι το πρωί της Δευτέρας

Χωρίς να καταβάλουν διόδια θα διέρχονται, από τα μεσάνυχτα και μέχρι τις 8.00 το πρωί της Δευτέρας, οι πολίτες σε όλους τους μεγάλους αυτοκινητοδρόμους της χώρας προκειμένου να διευκολυνθούν οι μετακινήσεις τους προς τον τόπο όπου ψηφίζουν.
Συγκεκριμένα σε σχετική απόφαση που υπογράφει ο υπουργός Υποδομών Χρήστος Σπίρτζης αναφέρεται πως για  «για τη διευκόλυνση της άσκησης του εκλογικού δικαιώματος στις εκλογές της 7ης Ιουλίου 2019, όλα τα οχήματα ιδιωτικής και δημόσιας χρήσης θα διέρχονται ελεύθερα, χωρίς την καταβολή διοδίων, από τους μετωπικούς σταθμούς διοδίων των αυτοκινητοδρόμων όλων των έργων παραχώρησης, από την δωδεκάτη πρωινή (12.00 π.μ.) της 6ης Ιουλίου μέχρι την ογδόη πρωινή (8.00 π.μ.) της 8ης Ιουλίου 2019».

Πλαστικές σακούλες: Γιατί απέτυχε το περιβαλλοντικό τέλος

Πλαστικές σακούλες: Γιατί απέτυχε το περιβαλλοντικό τέλος

Δεκαοκτώ μήνες μετά την εφαρμογή του μέτρου για τη μείωση της λεπτής πλαστικής σακούλας μεταφοράς στην Ελλάδα και την επιβολή περιβαλλοντικού τέλους
Οι Έλληνες μειώνουν τη χρήση λεπτής πλαστικής σακούλας, ωστόσο οι μεγάλες αλυσίδες τροφίμων και πολλά καταστήματα προωθούν σακούλες με «περισσότερο πλαστικό», χωρίς την ίδια ώρα να υπάρχει ανταποδοτικότητα.
Έτσι καταλήγουμε να χρησιμοποιούμε περισσότερο πλαστικό, καθώς η αλλαγή στη συνήθειά μας συνίσταται στην αλλαγή του πάχους της σακούλας, όχι στην πραγματική μείωση του αριθμού της.
Δεκαοκτώ μήνες μετά την εφαρμογή του μέτρου για τη μείωση της λεπτής πλαστικής σακούλας μεταφοράς στην Ελλάδα και την επιβολή περιβαλλοντικού τέλους, τα συμπεράσματα του «Δικτύου Συνεργασίας Για το Θαλάσσιο Περιβάλλον», με αφορμή την «Παγκόσμια Ημέρα Κατά της Πλαστικής Σακούλας» στις 3 Ιουλίου, προέρχονται από τη μελέτη των στοιχείων που έχουν δημοσιοποιηθεί από το υπουργείο Περιβάλλοντος και Ενέργειας καθώς και σχετική έρευνα του ΙΕΛΚΑ.
Αναλυτικότερα στην ανακοίνωση του «Δικτύου Συνεργασίας Για Το Θαλάσσιο Περιβάλλον» και του «Κοινωφελούς Ιδρύματος Αθανασίου Κ. Λασκαρίδη» επισημαίνεται ότι:
Από την 1η Ιανουαρίου 2018, σε εφαρμογή της Οδηγίας 2015/720 της Ευρωπαϊκής Ένωσης, έπαψε η δωρεάν διάθεση πλαστικής σακούλας μεταφοράς και επιβλήθηκαν η καταβολή αντισταθμιστικού περιβαλλοντικού τέλους για τις λεπτές πλαστικές σακούλες με πάχος τοιχώματος μικρότερο των 50 μικρών (μm) και η τιμολόγηση της πλαστικής σακούλας μεταφοράς με πάχος τοιχώματος από 50 - 70 μικρά (μm).
Κατά τα πρώτα τρία τρίμηνα του 2018, η ΑΑΔΕ εισέπραξε το ποσό των 15.506.584 ευρώ, το οποίο αντιστοιχεί σε 516.886.140 λεπτές πλαστικές σακούλες μεταφοράς. Η τιμολόγηση των πλαστικών σακουλών μεταφοράς με πάχος τοιχώματος από 50 - 70 μικρά (μm) δεν περιλαμβάνει αντισταθμιστικό περιβαλλοντικό τέλος.
Σύμφωνα με την ίδια ανακοίνωση, «οι λεπτές σακούλες μικρότερες των 50 μm τείνουν να καταργηθούν: ήταν διαθέσιμες μόνο σε 5 από τα 13 ελεγχόμενα σημεία και σε όλα τα σούπερ μάρκετ διατίθεντο πλαστικές σακούλες μεγαλύτερες των 50 μm ή των 70 μm». Πράγματι στα σούπερ μάρκετ πλέον διατίθεται πλαστική σακούλα μεταφοράς (συχνά ονομαζόμενη «επαναχρησιμοποιούμενη») με πάχος 52μm, ενώ πληθώρα καταστημάτων (γαλακτοπωλεία, καταστήματα ηλεκτρονικών ειδών, παιχνιδιών κ.ά.) πωλούν την πλαστική σακούλα στην τιμή του περιβαλλοντικού τέλους, όταν στην πράξη αυτή είναι κατά πολύ παραπάνω των 50 μικρών.
Κατά το ΥΠΕΚΑ, «...80% ήταν η μείωση στη χρήση της λεπτής πλαστικής σακούλας μέσω των μεγάλων καταστημάτων πώλησης καταναλωτικών αγαθών και 60% από τα υπόλοιπα καταστήματα.». Σχετικά με το ίδιο θέμα, το Ινστιτούτο Έρευνας Λιανεμπορίου Καταναλωτικών Αγαθών (ΙΕΛΚΑ) ανακοίνωσε ότι «τα στοιχεία καταγράφουν για 2018 μείωση της τάξης του 80,3% στη χρήση της πλαστικής σακούλας ελαφρού βάρους σε σχέση με το 2017». Στην πράξη, όλα τα καταστήματα χρησιμοποιούν πλαστικές σακούλες μεταφοράς αλλά τα μοναδικά τεκμηριωμένα στοιχεία για τον αριθμό των πλαστικών σακουλών μεταφοράς προέρχονται από το λιανεμπόριο.
Συμπερασματικά:
-Το περιβαλλοντικό τέλος της λεπτής πλαστικής σακούλας φαίνεται πως στο μέλλον θα αποτελεί αποκλειστικά έσοδο του εμπόρου αντί για ανταποδοτικό τέλος στο κράτος.
-Η παραγωγή εθνικών στατιστικών στοιχείων για άλλη μια φορά είναι πλημμελής, διασύροντας τη χώρα μας και λειτουργώντας σε βάρος του θαλάσσιου περιβάλλοντος.
-Υπάρχουν ακόμα πολλά που πρέπει να γίνουν για την αλλαγή συμπεριφοράς σχετικά με τη μείωση του πλαστικού στην καθημερινότητα, ξεκινώντας από την ορθή εφαρμογή του υφιστάμενου μέτρου.
Το «Δίκτυο Συνεργασίας Για το Θαλάσσιο Περιβάλλον» επισημαίνει ότι η επιτυχής εφαρμογή του μέτρου περιορισμού χρήσης της λεπτής πλαστικής σακούλας αποτελεί προϋπόθεση για την ενσωμάτωση της Οδηγίας για τα πλαστικά μιας χρήσης. Για τον σκοπό αυτό είναι αναγκαία η ορθή και αληθής ενημέρωση του κοινού, καθώς και η προώθηση της συμμετοχής των πολιτών και των ενδιαφερόμενων μερών (επιχειρήσεις, δημόσιες αρχές, ερευνητικοί φορείς, μη κυβερνητικές οργανώσεις κ.ά.) σε όλα τα στάδια διαμόρφωσης και εφαρμογής νομοθεσίας και πολιτικών.

Μετά τις εκλογές η υλοποίηση του σχεδίου αποκρατικοποιήσεων Ο γρίφος στο Ελληνικό.


Αλέξανδρος ΚλώσσαςOικονομικός Συντάκτης

Μετά τις εκλογές η υλοποίηση του σχεδίου


EUROKINISSI

Αναβολή για μετά τις εκλογές παίρνει ο προγραμματισμός για την υλοποίηση του σχεδίου αποκρατικοποιήσεων τις οποίες έχει συμφωνήσει η ελληνική πλευρά με τους δανειστές. Η ούτως ή άλλως ιδιαίτερα αργή διαδικασία η οποία χαρακτηρίζει την υλοποίηση του προγράμματος αποκρατικοποιήσεων το οποίο συμφωνήθηκε από το πρώτο μνημόνιο και στη συνέχεια προστέθηκαν και άλλα, έρχεται τώρα να σταματήσει εξαιτίας της προσφυγής στις Εθνικές κάλπες των Ιούλιο.
Πλέον οι αποφάσεις μεταφέρονται για μετά τις εκλογές και οι επενδυτές θα περιμένουν τα αποτελέσματα της κάλπης προκειμένου να επαναπροσδιορίσουν την στάση τους. Είναι ενδεικτικό ότι μια σειρά από διαδικασίες αναβάλλονται για μετά τις εκλογές, ενώ η προσπάθεια επίλυσης διαφόρων προβλημάτων σε μια σειρά από έργα θα μετατεθούν για το φθινόπωρο.
Για παράδειγμα ήδη η ΔΕΗ έσπευσε να ενημερώσει τους επενδυτές ότι η διαδικασία υποβολής δεσμευτικών προσφορών για την τελευταία φάση του διαγωνισμού πώλησης των λιγνιτικών μονάδων η οποία έληγε στις 28 Μαΐου, τελικά θα πραγματοποιηθεί στις 15 Ιουλίου. Η ολοκλήρωση της διαδικασίας στις 15 Ιουλίου θα κριθεί από το αποτέλεσμα των εκλογών και το εάν θα έχει σχηματισθεί κυβέρνησης. 

Ο γρίφος στο Ελληνικό

Σε αντίστοιχη απόφαση για τρίτη παράταση της διαδικασίας, προχώρησε και η διοίκηση της Επιτροπής Παιγνίων (ΕΕΕΠ) σχετικά με την υποβολή δεσμευτικών προσφορών στον διαγωνισμό για την άδεια καζίνου στο Ελληνικό. Με βάση τη προηγούμενη  απόφαση της επιτροπής οι δεσμευτικές προσφορές θα επρεπε να υποβληθούν στις  28 Ιουνίου, το γεγονός όμως ότι η ημερομηνία είχε οριστεί λίγες ημέρες πριν τις Εθνικές εκλογές οδήγησε την Επιτροπή να προχωρήσει και σε νέα παράταση για τις 31 Ιουλίου. 
Ιδιαίτερη καθυστέρηση έχει σημειωθεί και στην ολοκλήρωση του διαγωνισμού για την πώληση του 30% της Διεθνής Αερολιμένας Αθηνών, Οι διαδικασίες κρατούν σχεδόν έξι μήνες, αλλά ακόμα κανείς δεν είναι σίγουρος πότε τελικά θα ολοκληρωθεί ο διαγωνισμός. 
Μεγάλα προβλήματα υπάρχουν και στη διαδικασία πώλησης του πλειοψηφικού πακέτου των Ελληνικών Πετρελαίων, όπως αναβολή έχει πάρει και ο διαγωνισμός για την πώληση του εμπορικού κομματιού της ΔΕΠΑ, δύο έτσι και αλλιώς ιδιαίτερα δύσκολες και σύνθετες περιπτώσεις. Άγνωστος παραμένει και ο χρόνος ολοκλήρωσης της διαδικασίας σχετικά με τα περιφερειακά λιμάνια, καθώς παραμένει σε εκκρεμότητα το σχετικό νομοσχέδιο του υπουργείου Ναυτιλίας.

Οι εκλογές καθυστερούν τη νέα έκδοση ελληνικού ομολόγου παρά το θετικό κλίμα στις αγορές

Οι εκλογές καθυστερούν τη νέα έκδοση ελληνικού ομολόγου παρά το θετικό κλίμα στις αγορές

Θα μπορούσε να γίνει τέλη Ιουλίου ή 15 Σεπτεμβρίου.


Οι αποδόσεις των ομολόγων «ανοίγουν την όρεξη» του Οργανισμού Διαχείρισης Δημοσίου Χρέους (ΟΔΔΗΧ) για την επόμενη ελληνική έκδοση. Το επιτελείο του ΟΔΔΗΧ έχει εξετάσει κάθε πιθανό ενδεχόμενο, έχοντας ωστόσο ένα βασικό «εμπόδιο» ώστε εκμεταλλευτεί το ιδιαίτερα θετικό κλίμα που υπάρχει στην αγορά.
Η διεξαγωγή των εθνικών εκλογών προς το παρόν «παγώνει» κάθε σκέψη, τουλάχιστον μέχρι να προκύψει το νέο οικονομικό επιτελείο και να λάβει οριστικές αποφάσεις. Ο σχεδιασμός που έχει κάνει ο ΟΔΔΗΧ περιλαμβάνει σενάρια για μια ακόμα έκδοση πενταετούς ομολόγου ή ενός δεκαετούς. Η ιδιαίτερα καλή όμως πορεία των αποδόσεων στην αγορά κρατάει «ζεστή την όρεξη» του τεχνοκρατών του ΟΔΔΗΧ για την έκδοση του ομολόγου με δεκαπενταετή διάρκεια προκειμένου να συμπληρωθούν όλες οι απαιτούμενες εκδόσεις. 
Η απόφαση όπως είναι λογικό θα ληφθεί από το νέο οικονομικό επιτελείο όπως αυτό θα προκύψει μετά το σχηματισμό κυβέρνησης. Ο χρόνος αποφάσεων ωστόσο θα είναι ιδιαίτερα περιορισμένος. Η καλή εικόνα που έχουν οι αγορές δεν είναι εγγυημένο ότι θα συνεχιστεί για μεγάλο χρονικό διάστημα. 
Σε αυτό το πλαίσιο και με δεδομένο ότι προς το παρόν δεν θα αλλάξουν οι συνθήκες στις αγορές, η έκδοση θα μπορούσε να γίνει έως το τέλος Ιουλίου ή αλλιώς μετά τις πρώτες 15 ημέρες του Σεπτεμβρίου. Το πρώτο σενάριο μπορεί να «σκοντάψει» στον περιορισμένο χρόνο αποφάσεων που θα έχει το νέο οικονομικό επιτελείο, καθώς από την διεξαγωγή των εκλογών έως και την έκδοση του ομολόγου θα μεσολαβούν μόνο μερικές ημέρες.
Στο δεύτερο σενάριο υπάρχει αρκετός χρόνος προκειμένου να προετοιμαστεί καλύτερα η έκδοση, ωστόσο είναι άγνωστο μέχρι τότε ποια θα είναι η κατάσταση στις διεθνείς αγορές, δεδομένου ότι η παγκόσμια οικονομία έχει αρκετά «ανοιχτά» μέτωπα τα οποία μπορούν να αλλάξουν το θετικό κλίμα. Αρκετά είναι τα «ανοιχτά» μέτωπα και στην Ευρωπαϊκή οικονομία, ενώ η Ελλάδα αμέσως μετά τις εκλογές θα πρέπει να διευθετήσει μια σειρά από ζητήματα τα οποία μπορεί να δημιουργήσει αρνητικό κλίμα.
Ήδη οι δανειστές έχουν στείλει μήνυμα ότι μετά τις εκλογές θα πρέπει να διευκρινιστεί εάν τα μέτρα τα οποία ψηφίστηκαν πριν τις εκλογές έχουν προκαλέσει δημοσιονομικό εκτροχιασμό δημιουργώντας κενό στην εκτέλεση του προϋπολογισμό και στην επίτευξη των στόχων. Σύμφωνα με τους Θεσμούς, οι τελευταίες παρεμβάσεις δημιουργούν θέμα στην επίτευξη του στόχου για το πρωτογενές πλεόνασμα, γεγονός το οποίο θα πρέπει να εξεταστεί ενδελεχώς με την πρώτη συζήτηση να έχει προγραμματιστεί στο Eurogroup στις 8 Ιουλίου, δηλαδή λίγες ώρες μετά τις Εθνικές εκλογές στην Ελλάδα.  
Στην περίπτωση που οι Θεσμοί διαπιστώσουν πρόβλημα στην επίτευξη των στόχων θα προκληθούν «σκιές» για την πορεία της Ελληνικής Οικονομίας, με αποτέλεσμα να δημιουργηθεί αρνητικό κλίμα στις αγορές για τα Ελληνικά ομόλογα και ως εκ  τούτου να επηρεάσει τις αποδόσεις των ομολόγων, αλλά και τα σχέδια του ΟΔΔΗΧ για ακόμα μια έκδοση ομολόγων.


Αλέξανδρος ΚλώσσαςOικονομικός Συντάκτης