Παρασκευή 21 Αυγούστου 2020

Ποιες είναι οι νέες ειδικές κατηγορίες εργαζομένων που θα λάβουν αποζημίωση

Ποιες είναι οι νέες ειδικές κατηγορίες εργαζομένων που θα λάβουν αποζημίωση

Οικονομικές Ειδήσεις

21 Αύγουστος 2020

Taxheaven.gr


Δημοσιεύθηκε στο ΦΕΚ η απόφαση οικ. 33272/816/19.8.2020 μ την οποία τροποποιείται η οικ. 16073/287/22-4-2020  απόφαση η οποία αφορά μέτρα στήριξης εργαζομένων ειδικών κατηγοριών, οι οποίοι πλήττονται σημαντικά λόγω των αρνητικών συνεπειών της εμφάνισης κορωνοϊού COVID-19

Στην απόφαση προστίθενται οι κάτωθι περιπτώσεις ως εξής:

«ο) Οι δασεργάτες - ρητινοσυλλέκτες που δεν έλαβαν το ειδικό εποχικό βοήθημα του άρθρου 22 του ν. 1836/1989 κατά το χρονικό διάστημα Σεπτεμβρίου 2019 - Νοεμβρίου 2019 και δεν ήταν δικαιούχοι τακτικής επιδότησης ανεργίας στο χρονικό διάστημα από 1/1/2020 έως και 31/5/2020.

π) Τα πρόσωπα που ασκούν το επάγγελμα του ξεναγού, αποφοίτησαν από τη διετούς φοίτησης Σχολή Ξεναγών εντός του 2019, είναι εγγεγραμμένοι στο Μητρώο Ξεναγών (ΜΗ.ΞΕΝ.) και διαθέτουν ξεναγική ταυτότητα.

ρ) 
Οι Πωλητές Λαϊκού Λαχείου, μέλη Ασφαλιστικών Συνεταιρισμών οι οποίοι ασφαλίζονται σύμφωνα με τις διατάξεις των άρθρων 90-95 του ΙΓ' Κεφαλαίου της υπό στοιχεία 55575/Ι.479/1965 υπουργικής απόφασης «Περί τροποποιήσεως και συμπληρώσεως διατάξεως Κανονισμών Ι.Κ.Α. περί υπαγωγής εις την ασφάλισιν και εισπράξεως εισφορών ως και κωδικοποιήσεως τούτων» (Β'816/1965), όπως τροποποιήθηκαν με τις διατάξεις του άρθρου 29 του ν. 4331/2015 (Α' 69) «Ασφάλιση Πωλητών Λαϊκών Λαχείων» και με την υπό στοιχεία Φ.11321/31042/1232/20.9.2016 (Β' 3196/2016) απόφαση Υπουργού Εργασίας, Κοινωνικής Ασφάλισης και Κοινωνικής Αλληλεγγύης, και πληρούν τις προϋποθέσεις για ασφαλιστική ικανότητα κατά τη δημοσίευση της κοινής υπουργικής απόφασης.».


Δείτε την απόφαση οικ. 16073/287/22.4.2020 όπως κωδικοποιήθηκε και ισχύει


Αντίστροφη μέτρηση για την αποστολή των εκκαθαριστικών του ΕΝΦΙΑ

Την αντίστροφη μέτρηση για την αποστολή των εκκαθαριστικών του ΕΝΦΙΑ για το 2020 σε 6,2 εκατ. ιδιοκτήτες ακινήτων θα σημάνει η διακοπή από σήμερα της εφαρμογής για τις δηλώσεις περιουσιακής κατάστασης (Ε9).
Συγκεκριμένα, η ΑΑΔΕ ενημέρωνε χθες ότι η εφαρμογή για την υποβολή δηλώσεων Στοιχείων Ακινήτων (Ε9) 2020 δεν θα είναι διαθέσιμη από την Παρασκευή 21 Αυγούστου, στις 11:00 π.μ., και μέχρι την ανάρτηση των εκκαθαριστικών ΕΝΦΙΑ 2020 και το άνοιγμα των τροποποιητικών δηλώσεων ΕΝΦΙΑ 2020. Η εφαρμογή για την υποβολή δηλώσεων Στοιχείων Ακινήτων (Ε9) 2021 δεν θα είναι διαθέσιμη στις 21/8, μεταξύ 11:00 και 15:00.
Τα εκκαθαριστικά του ΕΝΦΙΑ για το 2020 δεν θα κρύβουν εκπλήξεις για κανένα καθώς θα είναι τα ίδια με αυτά του 2019. Τούτο με δεδομένο ότι η προσαρμογή των αντικειμενικών στις εμπορικές αξίες που είχε προγραμματιστεί για φέτος αναβλήθηκε λόγω κορονοϊού ενώ η μείωση του 22% που ψηφίστηκε και εφαρμόστηκε το 2019 θα ισχύσει και για το 2020.

Μόνο στον «Ε.Τ.»: Ξεκινούν οι συμψηφισμοί φόρων με «χαμένα» ενοίκια – Τι κερδίζουν και τι χάνουν οι ιδιοκτήτες [αναλυτικοί πίνακες]

ΓΙΩΡΓΟΣ ΠΑΛΑΙΤΣΑΚΗΣ
Με μία ή περισσότερες από τις 8 μηνιαίες δόσεις του φόρου εισοδήματος φυσικών προσώπων φορολογικού έτους 2020, οι οποίες έχουν προθεσμίες πληρωμής τις τελευταίες εργάσιμες μέρες των μηνών της περιόδου Αυγούστου 2020 – Φεβρουαρίου 2021, ή ακόμη και με τις μηνιαίες δόσεις του φετινού ΕΝΦΙΑ, οι οποίες έχουν προθεσμίες πληρωμής τις τελευταίες μέρες των μηνών της περιόδου Σεπτεμβρίου 2020 – Φεβρουαρίου 2021, θα συμψηφιστούν οι εκπτώσεις φόρου που δικαιούνται εκατοντάδες χιλιάδες ιδιοκτήτες εκμισθούμενων ακινήτων οι οποίοι υποχρεώνονται από το Δημόσιο να εισπράξουν φέτος ενοίκια μειωμένα κατά 40%.
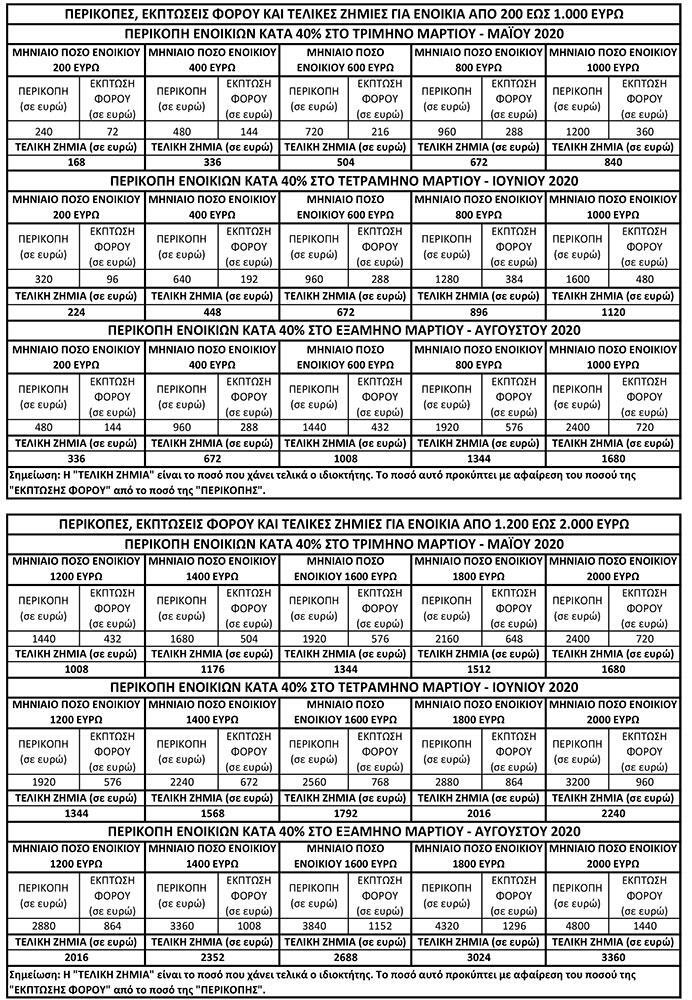
Η υπουργική απόφαση που καθορίζει τη διαδικασία για την διενέργεια των συμψηφισμών αυτών αναμένεται να εκδοθεί σύντομα. Ο «Ε.Τ.» παρουσιάζει σήμερα αναλυτικούς πίνακες παραδειγμάτων από τους οποίους προκύπτουν τα ποσά των περικοπών των ενοικίων, τα ποσά των εκπτώσεων φόρου και τα ποσά των τελικών εισοδηματικών απωλειών για χιλιάδες ιδιοκτήτες.
Σύμφωνα με τα όσα προβλέπουν οι έκτακτες ρυθμίσεις της κυβέρνησης για τα μέτρα οικονομικής στήριξης νοικοκυριών και επιχειρήσεων πληττομένων από τον κορονοϊό, οι ιδιοκτήτες ακινήτων οι οποίοι υποχρεούνται να αποδεχθούν περικοπές 40% στα εισπραττόμενα ενοίκια δικαιούνται έκπτωση, από φορολογικές οφειλές με καταληκτική ημερομηνία πληρωμής από 31-7-2020 και μετά (δηλαδή από φόρο εισοδήματος ή και ΕΝΦΙΑ του τρέχοντος έτους), ποσοστού 20% υπολογιζόμενου επί του τμήματος των μισθωμάτων το οποίο εισπράττουν τελικά, μετά την αναγκαστική μείωση κατά 40%. Δηλαδή δικαιούνται έκπτωση φόρου ίση με ποσοστό 20% επί του 60% των μισθωμάτων.
hd2160
hd1440
highres
hd1080
hd720
large
medium
small
tiny
Copy video URL
Copy video URL at current time
Η έκπτωση αυτή αντιστοιχεί ως ποσό στο 30% του απολεσθέντος 40%. Π.χ. σε μηνιαίο μίσθωμα 100 ευρώ, το οποίο «κουρεύεται» κατά 40 ευρώ, η έκπτωση υπολογίζεται σε 20% επί των εισπραττόμενων 60 ευρώ και διαμορφώνεται σε 12 ευρώ, ποσό το οποίο ισοδυναμεί με 30% των υπολοίπων 40 ευρώ που είναι η εισοδηματική απώλεια.
Ουσιαστικά, δηλαδή, κάθε ιδιοκτήτης θα πάρει πίσω με τη μορφή έκπτωσης από τον φετινό φόρο εισοδήματος ή και τον φετινό ΕΝΦΙΑ ποσοστό ίσο με το 30% της συνολικής φετινής εισοδηματικής του απώλειας η οποία προκαλείται από την αναγκαστική μείωση των εισπρακτέων ενοικίων κατά 40%.
Για τον ακριβή υπολογισμό του ποσού της έκπτωσης φόρου που δικαιούται κάθε ιδιοκτήτης ο οποίος αναγκάστηκε να αποδεχθεί μείωση κατά 40% στα εισπραχθέντα ενοίκια μηνών του 2020, δημιουργήθηκε στο σύστημα ΤΑΧΙSnet ειδική εφαρμογή, στην οποία κάθε δικαιούχος ιδιοκτήτης υποβάλλει ηλεκτρονικά, για κάθε μήνα είσπραξης μειωμένων ενοικίων, έκτακτη δήλωση από την οποία προκύπτει η απώλεια εισοδημάτων από μισθώματα.
Το ποσό της έκπτωσης που δικαιούται κάθε ιδιοκτήτης προσδιορίζεται, στη συνέχεια, με την εφαρμογή συντελεστή 20% επί του μειωμένου κατά 40% ποσού εισπραχθέντων ενοικίων. Στην ουσία, όπως ήδη αναφέραμε, το ποσό της έκπτωσης ισοδυναμεί με το 30% της εισοδηματικής απώλειας λόγω περικοπής των εισπραχθέντων ενοικίων κατά 40%. Ετσι, αν το συνολικό ποσό της αποδειχθείσας εισοδηματικής απώλειας είναι π.χ. 1.800 ευρώ, τότε το ποσό της έκπτωσης φόρου προσδιορίζεται στα 540 ευρώ.
Σημειώνεται ότι, σύμφωνα με τα όσα προβλέπει η ισχύουσα νομοθεσία για τα μέτρα οικονομικής στήριξης νοικοκυριών και επιχειρήσεων πληττομένων από τον κορονοϊό, οι αναγκαστικές μειώσεις των ενοικίων κατά 40% δεν περιορίστηκαν μόνο στους μήνες Μάρτιο, Απρίλιο και Μάιο, αλλά συνεχίζονται και κατά τη διάρκεια του καλοκαιριού, για χιλιάδες περιπτώσεις επαγγελματικών μισθώσεων, μισθώσεων κύριας κατοικίας και φοιτητικής στέγης.
Ειδικότερα:
– Η παροχή του δικαιώματος πληρωμής ενοικίου μειωμένου κατά 40% συνεχίστηκε και τον μήνα Ιούνιο, για όσες επιχειρήσεις παρέμειναν κι αυτό το μήνα κλειστές, καθώς και για επιχειρήσεις που ανήκουν στους κλάδους του τουρισμού, της εστίασης, των μεταφορών, του πολιτισμού και του αθλητισμού.
– Το ίδιο δικαίωμα παρασχέθηκε και σε όσες επιχειρήσεις άνοιξαν τον Μάιο, συμπεριλαμβανομένου του λιανικού εμπορίου.
– Στις επιχειρήσεις που ανήκουν στους κλάδους του τουρισμού, των μεταφορών, του πολιτισμού και του αθλητισμού δόθηκε επιπρόσθετα το δικαίωμα πληρωμής ενοικίου μειωμένου κατά 40% και στους μήνες Ιούλιο και Αύγουστο.
– Δικαίωμα πληρωμής μειωμένου κατά 40% ενοικίου για την πρώτη τους κατοικία και τη φοιτητική κατοικία των εξαρτώμενων μελών τους, διατηρούν και όλοι οι εργαζόμενοι των οποίων οι συμβάσεις εργασίας τελούν σε καθεστώς προσωρινής αναστολής.
Οσον αφορά στους ιδιοκτήτες εκμισθούμενων ακινήτων που αναγκάζονται να αποδεχθούν την είσπραξη ενοικίων μειωμένων κατά 40%, η ισχύουσα νομοθεσία προβλέπει επιπλέον ότι:
1) Το 40% των ενοικίων που δεν εισπράττουν φέτος οι ιδιοκτήτες θεωρείται ότι απαλλάσσεται αυτόματα από τον φόρο εισοδήματος και την ειδική εισφορά αλληλεγγύης. Στο απαλλασσόμενο ποσό συμπεριλαμβάνεται κι αυτό που θα πάρουν πίσω με τη μορφή έκπτωσης φόρου. Η απαλλαγή αυτή θα εφαρμοστεί το 2021 κατά την υποβολή των δηλώσεων για τα εισοδήματα του 2020.
2) Παρατάθηκαν οι προθεσμίες για την καταβολή βεβαιωμένων οφειλών και δόσεων ρυθμίσεων τμηματικής καταβολής στη Φορολογική Διοίκηση και ανεστάλη η είσπραξη ληξιπρόθεσμων οφειλών για όσους ιδιοκτήτες εκμισθώνουν τα ακίνητά τους σε πρόσωπα που απαλλάσσονται από την υποχρέωση καταβολής του 40% των ενοικίων. Ειδικότερα, για όσους ιδιοκτήτες έλαβαν κατά νόμο μειωμένο κατά 40% ενοίκιο κατά τους μήνες Μάρτιο και Απρίλιο και οι καταληκτικές ημερομηνίες καταβολής των οφειλών τους και των δόσεων ρυθμίσεων ήταν εντός των μηνών αυτών, οι προθεσμίες παρατάθηκαν μέχρι 31-8-2020 και αντίστοιχα ανεστάλη μέχρι 31-8-2020 η είσπραξη των ληξιπρόθεσμων οφειλών τους. Για τα πρόσωπα που υπέστησαν μειώσεις μισθωμάτων κατά τον Μάιο, η παράταση για τις οφειλές με καταληκτική ημερομηνία πληρωμής εντός του Μαΐου και η αναστολή της πληρωμής των ληξιπρόθεσμων οφειλών ισχύουν μέχρι 30-9-2020.
Επιπλέον, για όσους υπέστησαν μειώσεις μισθωμάτων τον Ιούνιο, ως καταληκτική ημερομηνία πληρωμής για τις οφειλές που είναι κανονικά καταβλητέες εντός του μήνα αυτού ορίστηκε η 30ή-10-2020. Αντιστοίχως, για όσους ιδιοκτήτες υποχρεώθηκαν να εισπράξουν ενοίκια μειωμένα κατά 40% τους μήνες Ιούλιο και Αύγουστο οι προθεσμίες καταβολής φορολογικών οφειλών που έληγαν κανονικά τους μήνες αυτούς παρατάθηκαν κατά 4 μήνες και λήγουν πλέον στις 30-11-2020 για τις οφειλές του Ιουλίου και στις 31-12-2020 για τις οφειλές του Αυγούστου 2020.
Για τα τετράμηνα διαστήματα των παρατάσεων και των αναστολών δεν υπολογίζονται τόκοι και προσαυξήσεις εκπρόθεσμης καταβολής.
3) Το 25% των βεβαιωμένων και καταβλητέων εντός των μηνών Μαΐου και Ιουνίου οφειλών των ιδιοκτητών προς τη Φορολογική Διοίκηση, οι οποίες εξοφλήθηκαν στο χρονικό διάστημα από 11-3-2020 έως το τέλος Ιουνίου συμψηφίζεται με άλλες βεβαιωμένες οφειλές ή δόσεις ρυθμίσεων των ιδιοκτητών αυτών προς τη Φορολογική Διοίκηση, οι οποίες καθίστανται απαιτητές από 31-7-2020 και μετά (π.χ. με οφειλές φόρου εισοδήματος, με μηνιαίες δόσεις ρυθμίσεων οφειλών, με μελλοντικές οφειλές ΕΝΦΙΑ κ.λπ.). Για τους ιδιοκτήτες που έχουν συμβάσεις μίσθωσης κύριας κατοικίας, στις οποίες μισθωτής είναι εργαζόμενος σε επιχείρηση του οποίου έχει ανασταλεί προσωρινά η σύμβαση εργασίας λόγω των μέτρων αποφυγής της διασποράς του κορονοϊού, το εν λόγω ευεργέτημα παρέχεται και για εμπροθέσμως ήδη καταβληθείσες οφειλές εντός των μηνών Μαρτίου και Απριλίου 2020.
Επίσης, όσον αφορά στους ιδιοκτήτες με συμβάσεις μίσθωσης ακινήτων για την κάλυψη στεγαστικών αναγκών τέκνων που είναι εξαρτώμενα μέλη οικογενειών εργαζομένων με ανεσταλμένες συμβάσεις εργασίες και φοιτούν σε ιδρύματα τριτοβάθμιας εκπαίδευσης εκτός του τόπου μόνιμης κατοικίας τους, το εν λόγω ευεργέτημα παρέχεται και για τις εμπροθέσμως καταβληθείσες οφειλές εντός του μηνός του Απριλίου του 2020.
Στις περιπτώσεις ρυθμίσεων τμηματικής καταβολής, το ποσοστό 25% υπολογίζεται επί του ποσού της δόσης, ενώ εξαιρούνται οι δόσεις ρυθμίσεων τμηματικής καταβολής βάσει δικαστικής απόφασης ή προσωρινής διαταγής. Τέλος, δεν προβλέπεται δυνατότητα συμψηφισμού για οφειλές από ΦΠΑ και παρακρατούμενους φόρους που δεν τελούν σε καθεστώς ρύθμισης τμηματικής καταβολής.
Δείτε αναλυτικά τους πίνακες που δημοσιεύει ο Ελεύθερος Τύπος:
Από την έντυπη έκδοση
Δείτε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο, ανά πάσα στιγμή στο EleftherosTypos.gr

Τρίτη 18 Αυγούστου 2020

Πέτσας: Μειώσεις φόρων και εισφορών θα ανακοινώσει ο πρωθυπουργός

Πέτσας: Μειώσεις φόρων και εισφορών θα ανακοινώσει ο πρωθυπουργός

Η κυβέρνηση θα λάβει μέτρα για την στήριξη των επιχειρήσεων που επλήγησαν από την πανδημία του κοροναϊού τόνισε ο κυβερνητικός εκπρόσωπος Στέλιος Πέτσας, ο οποίος αποκάλυψε ότι ο πρωθυπουργός Κυριάκος Μητσοτάκης στη φετινή ομιλία του στις παραγωγικές τάξεις στη Θεσσαλονίκη θα ανακοινώσει ένα νέο πακέτο μέτρων με μειώσεις φόρων και εισφορών


Η κυβέρνηση θα λάβει μέτρα για την στήριξη των επιχειρήσεων που επλήγησαν από την πανδημία του κοροναϊού τόνισε ο κυβερνητικός εκπρόσωπος Στέλιος Πέτσας, ο οποίος αποκάλυψε ότι ο πρωθυπουργός Κυριάκος Μητσοτάκης στη φετινή ομιλία του στις παραγωγικές τάξεις στη Θεσσαλονίκη θα ανακοινώσει ένα νέο πακέτο μέτρων με μειώσεις φόρων και εισφορών.
Μιλώντας σήμερα το πρωί στον ΑΝΤ1 ο κ.Πέτσας αναφέρθηκε επίσης και στα μέτρα που επιβλήθηκαν στον χώρο της εστίασης, υπογραμμίζοντας πως η προστασία της δημόσιας υγείας και της ανθρώπινης ζωής, προηγείται όλων, αλλά -πρόσθεσε- η κυβέρνηση θα στηρίξει όλους όσους έχουν υποστεί οικονομική ζημία από την πανδημία του κοροναϊού.
Σύμφωνα με τον κυβερνητικό εκπρόσωπο, εξετάζονται διάφορα σενάρια, είτε με επέκταση μέτρων που έχουν ήδη ληφθεί είτε με νέα μέτρα, για να ανακουφιστούν επαγγελματίες και εργαζόμενοι.
Όπως είπε, τα μέτρα αυτά θα θα συζητηθούν σήμερα σε σύσκεψη η οποία θα γίνει με τον κ. Σταϊκούρα και τον κ. Βρούτση και θα ανακοινωθούν τις επόμενες ημέρες από το οικονομικό επιτελείο της κυβέρνησης.
Ο Στέλιος Πέτσας αναφερόμενος στην εκταμίευση των χρημάτων για την κάλυψη των αναγκών με την λήψη μέτρων, τόνισε ότι υπάρχει η δυνατότητα να εκταμιευθούν τα απαραίτητα κονδύλια από το Ταμείο Ανάκαμψης.
Αναφορικά με τα μέτρα για τον περιορισμό της διασποράς του κοροναϊός, ο κυβερνητικός εκπρόσωπος είπε πως θα ληφθούν όλα όσα κριθούν αναγκαία για τον περιορισμό και την περιχαράκωση των εστιών, ενώ υποστήριξε πως μετά την επιτυχημένη αντίδραση στο πρώτο κύμα της πανδημίας, υπήρξε μια γενικότερη χαλάρωση κυρίως στους νέους, αλλά όχι μόνο, ενώ εκτίμησε ότι το άνοιγμα του τουρισμού δεν επιβάρυνε ιδιαίτερα την κατάσταση.
Ο κ. Πέτσας ανέφερε ακόμη ότι η Ελλάδα εξακολουθεί να είναι παράδειγμα προς μίμηση στον τρόπο αντιμετώπισης της πανδημίας, και παρέθεσε συγκριτικά στοιχεία με τα κρούσματα που καταγράφονται σε άλλες ευρωπαϊκές χώρες.

Τα σχολεία θα ανοίξουν στις 7 Σεπτεμβρίου

Ο κυβερνητικός εκπρόσωπος αναφέρθηκε και στη νέα σχολική χρονιά λέγοντας ότι με βάση τα επιδημιολογικά δεδομένα, τα σχολεία θα ανοίξουν στις 7 Σεπτεμβρίου.
Διευκρίνισε όμως ότι αυτή τη στιγμή υπάρχουν δυο σενάρια για τη λειτουργία τους. Είτε με εκ περιτροπής λειτουργία, είτε με καθολική λειτουργία και αυξημένα μέτρα προστασίας, όπως π.χ. η χρήση μάσκας. Πάντως πρόσθεσε ότι οι τελικές αποφάσεις θα ληφθούν μετά την στάθμιση των επιδημιολογικών δεδομένων από τους ειδικούς οι οποίοι και θα κάνουν τις εισηγήσεις τους.
Αναφερόμενος στις εξελίξεις με την Τουρκία και τη συζήτηση στην ΕΕ για το ενδεχόμενο κυρώσεων σε βάρος της Τουρκίας, ο κ. Πέτσας τόνισε ότι από την πρώτη στιγμή και μετά από πρόταση του προέδρου της Κύπρου, η σχετική συζήτηση θα γίνει στη Σύνοδο Κορυφής στο τέλος Σεπτεμβρίου. Ο κ. Πέτσας αναφέρθηκε και στη στάση της Γερμανίας η οποία φέρεται να μην συμφωνεί και να αντιδρά στην επιβολή κυρώσεων, και είπε ότι η γερμανική προεδρία θα πρέπει να σταθμίσει τα δεδομένα και τον τρόπο με τον οποίο θα πρέπει να αντιμετωπιστεί η τουρκική προκλητικότητα.
Τέλος ο κ. Πέτσας είπε ότι αν και η έκθεση της ΔΕΘ δεν θα πραγματοποιηθεί, ο Πρωθυπουργός με βάση τη Θεσσαλονίκη, θα κάνει όπως είχε υποσχεθεί προεκλογικά, δηλαδή έναν απολογισμό των όσων έχει υλοποιήσει η κυβέρνηση από το πρόγραμμα της και θα ανακοινώσει ένα νέο πακέτο μέτρων με μειώσεις φόρων και εισφορών.

Πως επηρεάζει η πανδημία (Covid19) τη φορολογική κατοικία και τη μόνιμη εγκατάσταση Επισημάνσεις

Πως επηρεάζει η πανδημία (Covid19) τη φορολογική κατοικία και τη μόνιμη εγκατάσταση

Επισημάνσεις

18 Αύγουστος 2020

Taxheaven.gr


Κωστής Ν. Ντρούκας, MSc
Οικονομολόγος - Σύμβουλος Επιχειρήσεων
Επιστημονικός Συνεργάτης Taxheaven
www.knnconsulting.com | www.transferpricing.gr


Το τελευταίο διάστημα, η αντιμετώπιση της πανδημίας Covid19, σε παγκόσμιο επίπεδο, δημιούργησε σε πολλές χώρες, αν όχι σε όλες, την ανάγκη λήψης μέτρων, που υπό κανονικές συνθήκες θα φάνταζαν τουλάχιστον παράλογα. Ιδιαίτερα μέτρα, όπως οι ταξιδιωτικοί περιορισμοί, η υποχρεωτική παραμονή στην οικία και η αναστολή συμβάσεων εργασίας των υπαλλήλων, δημιούργησαν νέες συνθήκες και προϋποθέσεις σε αυτό που έως τώρα θεωρούσαμε «μια φυσιολογική καθημερινότητα».

Στην πραγματικότητα, όλα τα ανωτέρω αποτρέπουν τη φυσική παρουσία των ανθρώπων στο χώρο εργασίας τους και κατ’ επέκταση ενδέχεται να επηρεάζουν τη φορολογική κατοικία, τόσο των φυσικών, όσο και των νομικών προσώπων, καθώς επίσης και τη μόνιμη εγκατάσταση των επιχειρήσεων.

Προκειμένου λοιπόν να αποφευχθούν τυχόν φορολογικά ζητήματα μεταξύ των κρατών, ο ΟΟΣΑ (Οργανισμός Οικονομικής Συνεργασίας και Ανάπτυξης) εξέδωσε γενικές κατευθύνσεις βάσει ανάλυσης των κανόνων του διεθνούς συμβατικού πλαισίου και των ερμηνευτικών σχολίων της Πρότυπης Σύμβασης του ΟΟΣΑ (έκδοση Νοε_2017).

Ποιες είναι οι συνθήκες-κλειδιά που εγείρουν θέματα ειδικής αντιμετώπισης στην ελληνική επικράτεια;

α) Το διάστημα από 18_Μαρτίου_2020 έως 15_Ιουνίου_2020 προσδιορίζεται ως περίοδος αντικειμενικής αδυναμίας μετακίνησης (ΠΝΠ 14_03 και ΠΝΠ 20_03)

β) Το παραπάνω διάστημα μπορεί ανά περίπτωση να είναι μεγαλύτερο (εξαρτάται και από τα μέτρα των άλλων χωρών). Δηλαδή, μπορεί να εκτείνεται και πριν από την 18_03 αλλά και μετά την 15_06. Σε αυτή την περίπτωση απαιτείται από την πλευρά του φορολογούμενου να προσκομίσει σχετικά δικαιολογητικά που να αποδεικνύουν την αντικειμενική αδυναμία μετακίνησης του.

Το παρακάτω σχήμα, παρουσιάζει διαγραμματικά τις κατηγορίες των ειδικών θεμάτων που χρήζουν ιδιαίτερης προσοχής και ερμηνείας, με βάση τις νέες γενικές κατευθύνσεις του ΟΟΣΑ  και αναλύονται στην εγκύκλιο Ε.2113/2020 (Εφαρμογή των διατάξεων περί φορολογικής κατοικίας και μόνιμης εγκατάστασης σύμφωνα με τον ν. 4172/2013 («Κ.Φ.Ε.») και τους κανόνες των Συμβάσεων Αποφυγής Διπλής Φορολογίας Εισοδήματος και Κεφαλαίου («ΣΑΔΦ»), και αντιμετώπιση ζητημάτων διασυνοριακών εργαζομένων σύμφωνα με τις διατάξεις των ΣΑΔΦ, στο πλαίσιο της κρίσης που προκλήθηκε λόγω της πανδημίας Covid19).

Πατήστε επάνω στην εικόνα για μεγέθυνση


Α. Σχετικά με τα ζητήματα φορολογικής κατοικίας

Α.1. Φορολογική κατοικία φυσικών προσώπων

Α.1.1 Κρίσιμα σημεία εσωτερικής νομοθεσίας (παρ. 1 & 2 αρ. 4 ΚΦΕ)


- Για τα πρόσωπα που είναι φορολογικοί κάτοικοι αλλοδαπής και βρίσκονται στην Ελλάδα για το διάστημα από 18 Μαρτίου έως 15 Ιουνίου 2020, το διάστημα αυτό δεν λαμβάνεται υπόψη για σκοπούς εφαρμογής του άρθρου 4 ΚΦΕ. Για το διάστημα πριν την 18η Μαρτίου ή από την 15η Ιουνίου 2020 και μετά θα εξετάζεται ανά περίπτωση η τυχόν λήψη μέτρων περιορισμού της κυκλοφορίας και αδυναμίας μετακίνησης. Δηλαδή, δεν επηρεάζεται η έννοια της συνήθους διαμονής από τις εξαιρετικές συνθήκες που δημιουργήθηκαν λόγω της έξαρσης του ιού Covid19 και της λήψης μέτρων για την αντιμετώπιση αυτής.

- Επίσης, το ίδιο χρονικό διάστημα δεν λαμβάνεται υπόψη κατά τον υπολογισμό των εκατόν ογδόντα τριών (183) ημερών του α εδαφίου της παραγράφου 2 του άρθρου 4 του Κ.Φ.Ε.

- Τέλος, η επιλογή ενός φυσικού προσώπου να παραμείνει στην Ελλάδα ως μέτρο ατομικής προστασίας και ασφάλειας εντάσσεται στην έννοια των «παρόμοιων ιδιωτικών σκοπών» (αρ. 4 παρ. 2 ΚΦΕ). Στη περίπτωση αυτή όλα τα διαστήματα τα οποία αφορούν αυτούς τους σκοπούς δεν προσμετρώνται κατά τον υπολογισμό των ημερών παραμονής του στην Ελλάδα και μόνο εφόσον (μετά την αφαίρεση των παραπάνω διαστημάτων) το εναπομένον διάστημα υπερβαίνει τις εκατόν ογδόντα τρεις (183) ημέρες το εν λόγω φυσικό πρόσωπο είναι φορολογικός κάτοικος Ελλάδας.

Α.1.2 Κρίσιμα σημεία (ΦΠ) εφαρμογής κανόνων ΣΑΔΦ

- Μια προσωρινή απομάκρυνση και διακοπή της σχέσης με την Ελλάδα ως κράτος κατοικίας (λόγω Covid19) δεν θα αλλάξει την κατοικία του προσώπου, όπως την καθορίζουν οι κανόνες των ΣΑΔΦ

- Προσοχή: Εάν κατά το παραπάνω διάστημα, το φυσικό πρόσωπο έχει προβεί στην ενοικίαση κατοικίας στο Κράτος υποδοχής στην αλλοδαπή για εύλογο χρονικό διάστημα και ταυτόχρονα έχει μισθώσει την κατοικία του στην Ελλάδα, και δεν έχει πλέον στην Ελλάδα μόνιμη εστία στη διάθεσή του, θα θεωρείται κάτοικος του Κράτους υποδοχής στην αλλοδαπή.

- Επίσης, εάν το φυσικό πρόσωπο διαθέτει μόνιμη εστία και στα δύο Συμβαλλόμενα Κράτη, οι διατάξεις των ΣΑΔΦ δίνουν προτεραιότητα στο Κράτος με το οποίο το πρόσωπο διατηρεί στενότερους προσωπικούς και οικονομικούς δεσμούς (κέντρο ζωτικών συμφερόντων) ή κατά περίπτωση διατηρεί τη συνήθη διαμονή του. Υπενθυμίζεται ότι, ως τόπος συνήθους διαμονής νοείται ο τόπος στον οποίο το πρόσωπο ζει συνήθως, υπό την έννοια της φυσικής του παρουσίας.

- Γενικά, για σκοπούς ΣΑΔΦ, για όσο διάστημα διαρκεί η πανδημία, δεν αρκεί μία απλή διαπίστωση σε ποιο από τα Συμβαλλόμενα Κράτη διανύθηκαν οι περισσότερες ημέρες, διότι η συνήθης διαμονή αναφέρεται στη συχνότητα, διάρκεια και τακτικότητα της διαμονής που αποτελεί μέρος της παγιωμένης ρουτίνας της ζωής του φυσικού προσώπου και όχι σε έκτακτες συνθήκες όπως στην προκειμένη περίπτωση. Η παγιωμένη αυτή ρουτίνα της ζωής του φυσικού προσώπου δεν επηρεάζεται από τις εξαιρετικές συνθήκες που δημιουργήθηκαν λόγω της έξαρσης της πανδημίας Covid19 και της λήψης μέτρων για την αντιμετώπιση αυτής.

Α.2 Φορολογική κατοικία νομικών προσώπων

Α.2.1 Κρίσιμα σημεία εσωτερικής νομοθεσίας (παρ. 3 & 4 αρ. 4 ΚΦΕ)


- Όπως είναι ήδη γνωστό, ο τόπος άσκησης της διοίκησης της επιχείρησης συνιστά βασικό παράγοντα για τον καθορισμό της φορολογικής της κατοικίας.

- Για σκοπούς εφαρμογής των διατάξεων περί του τόπου άσκησης διοίκησης, δε θα λαμβάνεται υπόψη το διάστημα 18 Μαρτίου έως 15 Ιουνίου 2020. Για το διάστημα πριν την 18η Μαρτίου ή από την 15η Ιουνίου 2020 και μετά θα εξετάζεται ανά περίπτωση η τυχόν λήψη μέτρων περιορισμού της κυκλοφορίας και αδυναμίας μετακίνησης.

- Για τον καθορισμό της φορολογικής κατοικίας μιας επιχείρησης με βάση τις διατάξεις της παρ. 4 του άρθρου 4 του Κ.Φ.Ε. δε θα λαμβάνεται υπόψη η παρουσία ενός φυσικού προσώπου στην Ελλάδα που οφείλεται στους περιορισμούς που έχουν εφαρμοστεί στο πλαίσιο του περιορισμού της εξάπλωσης της πανδημίας Covid19. Το γεγονός αυτό προϋποθέτει ότι από τα πραγματικά περιστατικά θα αποδεικνύεται η προσωρινή αλλαγή της τοποθεσίας των διευθυντικών και άλλων στελεχών που προκύπτει ως απόρροια της έκτακτης κατάστασης λόγω της πανδημίας και ως εκ τούτου, η αλλαγή αυτή μεμονωμένα δε θα συνεπάγεται μεταβολή της φορολογικής κατοικίας της εταιρίας (π.χ. περίπτωση διευθυντή εταιρείας-φορολογικού κατοίκου αλλοδαπής, ο οποίος λόγω ταξιδιωτικών περιορισμών παραμένει για κάποιο χρονικό διάστημα στην Ελλάδα).

- Σε κάθε περίπτωση, τα νομικά πρόσωπα/οντότητες θα πρέπει να είναι σε θέση να αποδεικνύουν με κάθε πρόσφορο μέσο τη φορολογική τους κατοικία, τηρώντας αρχείο σχετικό με τα γεγονότα και περιστάσεις που αφορούν στην καλόπιστη παρουσία τους σε διαφορετικό κράτος, τα οποία θα πρέπει να οφείλονται αποκλειστικά σε λόγους ανωτέρας βίας που ανέκυψαν εξαιτίας της πανδημίας, ώστε να μην τεθεί το όποιο θέμα μεταβολής της κατοικίας.

- Τέλος, δεν αποκλείεται η αναδρομική μεταβολή της κατοικίας, εφόσον τα ευρήματα του ελέγχου καταδείξουν ότι η μεταβολή του τόπου άσκησης της πραγματικής διοίκησης οφείλεται σε άλλους λόγους.

Α.2.2 Κρίσιμα σημεία (ΝΠ) εφαρμογής κανόνων ΣΑΔΦ

- Αν προκύψει ζήτημα διπλής κατοικίας σε σχέση με αντισυμβαλλόμενο Κράτος λόγω προσωρινής μετεγκατάστασης ή αποκλεισμού του διευθύνοντος συμβούλου ή άλλων ανώτερων στελεχών του/της λόγω πανδημίας σε αυτό, τυγχάνουν εφαρμογής οι σχετικοί κανόνες των ΣΑΔΦ οι οποίοι διασφαλίζουν, ότι μία οντότητα έχει την κατοικία της μόνο σε ένα εκ των Συμβαλλόμενων Κρατών.

- Στην πλειονότητα των ΣΑΔΦ που έχει συνάψει η Ελλάδα το μοναδικό κριτήριο για τον καθορισμό της κατοικίας μίας νομικής οντότητας αποτελεί ο τόπος της πραγματικής διοίκησης. Δεδομένου ότι η προσωρινή αλλαγή του τόπου φυσικής παρουσίας των διευθυνόντων συμβούλων και άλλων ανώτερων διοικητικών στελεχών μίας επιχείρησης λόγω της πανδημίας αποτελεί ένα εξαιρετικό γεγονός, δεν μπορεί να εξεταστεί μεμονωμένα και να επιδρά στον καθορισμό του «συνήθους» τόπου πραγματικής διοίκησης. Η κατάσταση που διαμορφώνεται από μια τέτοια προσωρινή αλλαγή δεν αρκεί από μόνη της για  να καθορίσει τη φορολογική κατοικία του νομικού προσώπου/νομικής οντότητας.

Β. Σχετικά με τα ζητήματα μόνιμης εγκατάστασης

Β.1 Παροχή εργασίας εξ αποστάσεως σε Κράτος διαφορετικό από αυτό της συνήθους εργασίας

Β.1.1 Κρίσιμα σημεία εσωτερικής νομοθεσίας για την παροχή εργασίας εξ αποστάσεως σε Κράτος διαφορετικό από αυτό της συνήθους εργασίας (αρ. 6 ΚΦΕ)


- Το γεγονός της παρουσίας ενός φυσικού προσώπου στην Ελλάδα για το χρονικό διάστημα, από 18 Μαρτίου έως 15 Ιουνίου 2020, από μόνο του, δεν λαμβάνεται υπόψη για τη θεμελίωση μόνιμης εγκατάστασης στην Ελλάδα με βάση το άρθρο 6 Κ.Φ.Ε. Για το διάστημα πριν την 18η Μαρτίου ή μετά την 15η Ιουνίου 2020, εξετάζεται ανά περίπτωση η ύπαρξη ανάλογων περιορισμών.

- Πιο συγκεκριμένα, δε θα λαμβάνεται υπόψη για την εφαρμογή των διατάξεων του άρθρου 6 του ν.4172/2013 η παρουσία ενός φυσικού προσώπου στην Ελλάδα, εφόσον έχει προσωρινό χαρακτήρα και οφείλεται στους εργασιακούς περιορισμούς που προκύπτουν από κυβερνητικές οδηγίες και έχουν τεθεί στο πλαίσιο της εξάλειψης της πανδημίας Covid19.

- Σε κάθε περίπτωση, η ύπαρξη ή μη μόνιμης εγκατάστασης εναπόκειται στον έλεγχο, με βάση τα πραγματικά περιστατικά και τις συνθήκες της εκάστοτε περίπτωσης, οι οποίες θα πρέπει να συνεκτιμηθούν συνολικά, λαμβανομένου, εξίσου, υπόψη του πώς αυτά είχαν διαμορφωθεί πριν, κατά τη διάρκεια, αλλά κυρίως μετά την έξαρση της πανδημίας, ενώ τα νομικά πρόσωπα/οντότητες θα πρέπει να είναι σε θέση να αποδεικνύουν με κάθε πρόσφορο μέσο εάν αποκτούν ή όχι μόνιμη εγκατάσταση στην ημεδαπή, τηρώντας σχετικό αρχείο (όπως αναφέρθηκε αντίστοιχα στην ενότητα περί φορολογικής κατοικίας).

- Τέλος, δεν αποκλείεται η αναδρομική ύπαρξη μόνιμης εγκατάστασης, εφόσον τα ευρήματα του ελέγχου καταδείξουν ότι η μεταβολή του τόπου άσκησης της επιχειρηματικής δραστηριότητας οφείλεται σε λόγους διαφορετικούς των επιβεβλημένων από την πανδημία Covid19 και παράλληλα αποκτιέται επαρκής βαθμός μονιμότητας.

Β.1.2 Κρίσιμα σημεία εφαρμογής κανόνων ΣΑΔΦ για την παροχή εργασίας εξ αποστάσεως σε Κράτος διαφορετικό από αυτό της συνήθους εργασίας

- Η παροχή εξ αποστάσεως εργασίας κατά τη διάρκεια της πανδημίας δεν αποτελεί απαίτηση της επιχείρησης, αλλά επιβάλλεται από κυβερνητικές οδηγίες, ενώ τα γραφεία της επιχείρησης εξακολουθούν να διατίθενται στους υπαλλήλους της, ακόμα και αν η πρόσβαση είναι περιορισμένη ή αδύνατη λόγω των μέτρων για την αντιμετώπιση της διάδοσης του Covid19. Συμπερασματικά, στο βαθμό που η εξ αποστάσεως εργασία δεν αποτελέσει νέο κανόνα με την πάροδο του χρόνου, η εργασία που παρέχεται από την οικία δεν οδηγεί σε δημιουργία μόνιμης εγκατάστασης για την επιχείρηση, αφενός επειδή ο τόπος από τον οποίο διεξάγονται οι επιχειρηματικές δραστηριότητες της επιχείρησης στερείται μονιμότητας, αφετέρου επειδή, με εξαίρεση τον ίδιο τον υπάλληλο, η επιχείρηση δεν έχει πρόσβαση ή έλεγχο στον τόπο αυτό.

Β.2 Εξαρτημένοι αντιπρόσωποι/πράκτορες

Β.2.1 Κρίσιμα σημεία εσωτερικής νομοθεσίας για τους εξαρτημένους αντιπρόσωπους/πράκτορες (παρ. 5 αρ. 6 ΚΦΕ)


- Το γεγονός ότι αλλοδαπός (εργοδότης ή μη) αναθέτει προσωρινά (λόγω Covid19) την εξουσία σύναψης συμβάσεων για λογαριασμό του σε φυσικό ή νομικό πρόσωπο που είναι κάτοικος Ελλάδας, δεν θεμελιώνει μόνιμη εγκατάσταση του αλλοδαπού.

- Το γεγονός ότι ένα πρόσωπο, φορολογικός κάτοικος αλλοδαπής, το οποίο διαθέτει τα χαρακτηριστικά εξαρτημένου πράκτορα με βάση το άρθρο 6 του Κ.Φ.Ε., εγκλωβίζεται προσωρινά στην Ελλάδα λόγω των περιορισμών, δεν εγείρει εξ αυτού του λόγου ζήτημα δημιουργίας / ύπαρξης μόνιμης εγκατάστασης στην Ελλάδα.

- Η δραστηριότητα που λαμβάνει χώρα στην Ελλάδα κατά τα παραπάνω για το διάστημα από 18 Μαρτίου έως 15 Ιουνίου 2020 δεν λαμβάνεται υπόψη. Για το διάστημα πριν την 18η Μαρτίου ή από την 15η Ιουνίου 2020 και μετά θα εξετάζεται ανά περίπτωση η τυχόν λήψη μέτρων περιορισμού της κυκλοφορίας και αδυναμίας μετακίνησης.

- Σε κάθε περίπτωση, θα πρέπει να συνεκτιμώνται τα πραγματικά περιστατικά ώστε να αξιολογείται ο βαθμός μονιμότητας των σχετικών δραστηριοτήτων του αντιπροσώπου στην ημεδαπή, ενδεχομένως σε σύγκριση με τα αντίστοιχα περιστατικά πριν ή/και μετά την κρίση της πανδημίας.

Β.2.2 Κρίσιμα σημεία εφαρμογής κανόνων ΣΑΔΦ για τους εξαρτημένους αντιπρόσωπους/πράκτορες

- Η εξ αποστάσεως εργασία η οποία επιβάλλεται από κυβερνητικές οδηγίες για όσο διάστημα διαρκεί η πανδημία Covid19, δεν δύναται να συνδεθεί με "συστηματική" άσκηση των δραστηριοτήτων ενός υπαλλήλου σε ένα Κράτος, καθώς δεν πληρείται το κριτήριο της μονιμότητας.

- Η ως άνω προσέγγιση δεν καταλαμβάνει περιπτώσεις που ένας υπάλληλος μίας επιχείρησης σύναπτε συστηματικά συμφωνίες στο όνομα της επιχείρησης στο Κράτος κατοικίας του σε διάστημα και πριν την εμφάνιση της πανδημίας Covid19.

Β.3 Τεχνικά Έργα / Εργοτάξια

Β.3.1 Κρίσιμα σημεία εσωτερικής νομοθεσίας για τα Τεχνικά έργα/Εργοτάξια (παρ. 3 αρ. 6 ΚΦΕ)


- Τα διαστήματα κατά τα οποία υπήρξε προσωρινή διακοπή εργασιών λόγω Covid19 λαμβάνονται υπόψη για τον υπολογισμό του τριμήνου για τη θεμελίωση της μόνιμης εγκατάστασης στην Ελλάδα.

Β.3.2 Κρίσιμα σημεία εφαρμογής κανόνων ΣΑΔΦ για τα Τεχνικά έργα/Εργοτάξια

- Το διάστημα κατά το οποίο λαμβάνει χώρα τυχόν διακοπή εργασιών σε ένα εργοτάξιο ή έργο κατασκευής ή εγκατάστασης λόγω της σε εξέλιξη πανδημίας συνυπολογίζεται στο απαιτούμενο διάστημα προκειμένου να προσδιορισθεί αν συμπληρώνεται ο χρόνος για τη θεμελίωση μόνιμης εγκατάστασης.

Γ. Σχετικά με τα ζητήματα διασυνοριακών εργαζομένων

Γ.1 Κρίσιμα σημεία εφαρμογής κανόνων ΣΑΔΦ για τα διασυνοριακούς εργαζομένους


- Στο πλαίσιο των μέτρων αναστολής των συμβάσεων εργασίας λόγω της πανδημίας ο διασυνοριακός εργαζόμενος δεν παρέχει μεν εξαρτημένη εργασία στο Κράτος πηγής (αλλά λαμβάνει αποζημίωση από αυτό) με αποτέλεσμα είτε να παραμένει στο Κράτος αυτό μη απασχολούμενος είτε να επιστρέφει στο Κράτος κατοικίας.

- Για την αντιμετώπιση των περιπτώσεων αυτών οι εν λόγω αποζημιώσεις εξομοιώνονται με τις αποζημιώσεις διακοπής της εργασιακής σχέσης, και ως τέτοιες θεωρείται ότι προκύπτουν στο Κράτος στο οποίο ο υπάλληλος θα είχε άλλως εργαστεί. Στην περίπτωση των διασυνοριακών εργαζομένων, αυτό θα είναι το Κράτος στο οποίο παρείχετο η εξαρτημένη εργασία πριν από τη λήψη κυβερνητικών μέτρων για την αντιμετώπιση του Covid19 με αποτέλεσμα να μην επηρεάζεται το δικαίωμα φορολόγησης του Κράτους πηγής.