Τρίτη 24 Δεκεμβρίου 2013

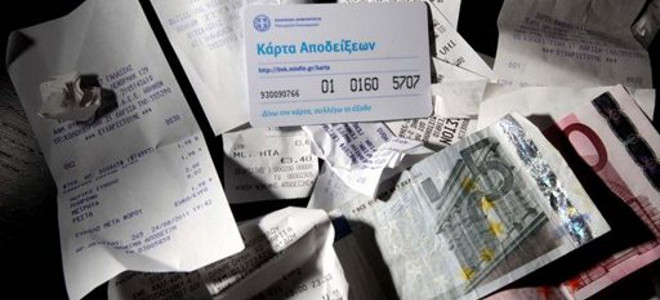
Η παγίδα των λιγότερων αποδείξεων -Δεν διευκολύνουν τους φορολογούμενους, περιορίζουν τις δαπάνες

Η παγίδα των λιγότερων αποδείξεων -Δεν διευκολύνουν τους φορολογούμενους, περιορίζουν τις δαπάνες

Η παγίδα των λιγότερων αποδείξεων -Δεν διευκολύνουν τους φορολογούμενους, περιορίζουν τις δαπάνες

24.12.2013 07:19
Οσοι αισθάνθηκαν ανακούφιση, μαθαίνοντας ότι θα μειωθούν το 2014 οι απαιτούμενες αποδείξεις και άρα θα μπορέσουν να τις συγκεντρώσουν ευκολότερα, μάλλον βιάστηκαν, διότι το μέτρο κρύβει μια παγίδα: το ποσό των αποδείξεων μπορεί να είναι μικρότερο, αλλά οι δαπάνες που θα γίνονται δεκτές θα είναι λιγότερες. Οπως αναφέρει στέλεχος του οικονομικού επιτελείου το είδος των δαπανών θα αποφασιστεί αργότερα. Επειδή όμως θα είναι λιγότερες οι απαιτούμενες αποδείξεις θα πρέπει να είναι και στοχευμένες.
Σύμφωνα με ρύθμιση που ψηφίστηκε το Σάββατο από τη Βουλή, για τα εισοδήματα του 2014 μειώνονται στο 10% του εισοδήματος οι απαιτούμενες δαπάνες, αντί 25% που ισχύει για τα φετινά εισοδήματα. Ειρήσθω εν παρόδω, ο φορολογούμενος δεν έχει κανένα άμεσο όφελος από τη συγκέντρωση του αναγκαίου ποσού αποδείξεων. Αντίθετα, εάν δεν τις μαζέψει, τότε θα πληρώσει φόρο 22% επί της διαφοράς μεταξύ του απαιτούμενου και του συγκεντρωθέντος ποσού.
Ωστόσο, όπως φαίνεται η σκέψη του οικονομικού επιτελείου, όταν αποφάσιζε να μειώσει το ποσό των αποδείξεων δεν ήταν να διευκολύνει τους φορολογούμενους, αλλά να περιορίσει το είδος των δαπανών, ώστε να πιέσει τους καταναλωτές να ζητούν αποδείξεις από εταιρείες και ελεύθερους επαγγελματίες που εμφανίζουν υψηλή φοροδιαφυγή.
Για παράδειγμα τα σούπερ μάρκετ κόβουν έτσι κι αλλιώς αποδείξεις, άρα η φοροδιαφυγή (τουλάχιστον στην ταμειακή μηχανή) είναι μηδενική. Αντίθετα, η φοροδιαφυγή είναι μεγάλη σε συνεργεία αυτοκινήτων, υδραυλικούς, ηλεκτρολόγους, αισθητικούς, δικηγόρους, γιατρούς κ.λπ. Εάν κάποιος συμπληρώνει το απαιτούμενο ποσό αποδείξεων από τα σούπερ μάρκετ ή τα πολυκαταστήματα -όπου επίσης δεν φεύγει προϊόν χωρίς παραστατικό- και δεν ζητά αποδείξεις από τις δραστηριότητες με υψηλή φοροδιαφυγή, το όφελος για τα δημόσια ταμεία είναι μηδενικό.
Ένα από τα σχέδια που έχει εξετάσει το υπουργείο Οικονομικών είναι να ορίζει το είδος των αποδείξεων που θα "μετρήσουν" στο τέλος του έτους. Ετσι, στη διάρκεια του χρόνου οι φορολογούμενοι θα είναι υποχρεωμένοι να ζητούν αποδείξεις από τους πάντες και όταν έρθει η ώρα της φορολογικής δήλωσης και αφού θα έχουν γίνει γνωστές οι αποδεκτές αποδείξεις, να δηλώνει μόνον αυτές.
Το πρόβλημα είναι ότι με τη συρρίκνωση των εισοδημάτων το μεγαλύτερο μέρος του μισθού καταναλώνεται στα είδη πρώτης ανάγκης. Συνεπώς υπάρχει ο κίνδυνος να μην μπορούν εξ αντικειμένου να συγκεντρώσουν πολλοί φορολογούμενοι τις "στοχευμένες" αποδείξεις που έχει κατά νου το οικονομικό επιτελείο. Είναι αμφίβολο εάν υπάρχουν αξιόπιστα στοιχεία για την καταναλωτική συμπεριφορά των Ελλήνων, ώστε να ξέρει το υπουργείο Οικονομικών ποιες δαπάνες θα είναι επιλέξιμες για αποδείξεις. Αλλά ακόμη κι αν υπήρχαν αυτά τα στοιχεία είναι βέβαιο ότι οι μέσοι όροι δεν βρίσκουν εφαρμογή σε όλα τα νοικοκυριά.
Προφανώς, όλα αυτά είναι:
- Επικίνδυνα γιατί κάποιος μπορεί πραγματικά να μην κάνει ή να κάνει λίγες δαπάνες από αυτές που επιλέξει το υπουργείο Οικονομικών και να κληθεί στο τέλος να πληρώσει επιπλέον φόρο.
- Γραφειοκρατικά: οι φορολογούμενοι δεν φτάνει που θα μαζεύουν χιλιάδες αποδείξεις, που κανένας δεν ελέγχει τελικά, αλλά θα πρέπει να τις κατηγοριοποιήσουν ανά είδος δαπάνης, για να επιλέξουν τελικά αυτές που θα θέλει το υπουργείο Οικονομικών
- Αναποτελεσματικά: το "εμπόριο" αποδείξεων μεταξύ φορολογουμένων θα περιοριστεί αλλά δεν θα εξαλειφθεί.


Πηγή: Η παγίδα των λιγότερων αποδείξεων -Δεν διευκολύνουν τους φορολογούμενους, περιορίζουν τις δαπάνες | iefimerida.gr http://www.iefimerida.gr/node/136229#ixzz2oO8PSNdE

Υποχρεωτικά αποδείξεις και το 2014

ΝΕΑ ΤΡΟΠΟΛΟΓΙΑ

Υποχρεωτικά αποδείξεις και το 2014

Υποχρεωτικά αποδείξεις και το 2014
Αποδείξεις για το 10% του εισοδήματος τους αντί του 25% που ίσχυε, θα συγκεντρώνουν οι φορολογούμενοι μισθωτοι και συνταξιούχοι το 2014, σύμφωνα με τροπολογία που κατατέθηκε στη Βουλή στο νομοσχέδιο για τον ενιαίο φόρο ακινήτων.
Σύμφωνα με την τροπολογία δεν αλλάζει το ανώτατο όριο των αποδείξεων που παραμένει στα 10.500 ευρώ.
Σημειώνεται ότι με βάση το ισχύον σύστημα οι μισθωτοί και οι συνταξιούχοι έχουν υποχρέωση να συγκεντρώνουν αποδείξεις για το 25% του εισοδήματος τους.
Για την αξία των αποδείξεων που δεν συγκεντρώνει ο φορολογούμενος παραμένει η πρόβλεψη για πρόσθετο φόρο 22%.

ΤΡΟΠΟΛΟΓΙΕΣ ΣΤΟ ΠΑΡΑ ΠΕΝΤΕ Τί αλλάζει για φορο-πρόστιμα και πλειστηριασμούς ακινήτων

ΤΡΟΠΟΛΟΓΙΕΣ ΣΤΟ ΠΑΡΑ ΠΕΝΤΕ

Τί αλλάζει για φορο-πρόστιμα και πλειστηριασμούς ακινήτων

Τί αλλάζει για φορο-πρόστιμα και πλειστηριασμούς ακινήτων
Με σειρά τροπολογιών το οικονομικό επιτελείο επιχείρησε στο παρά πέντε να βελτιώσει τις ρυθμίσεις για τους πλειστηριασμούς ακινήτων, αλλά και τα πρόστιμα που επιβάλλονται στις ληξιπρόθεσμες οφειλές προς το Δημόσιο.
Ειδικά όσον αφορά τα πρόστιμα–φωτιά που θεσμοθετούνται μέσα από το νομοσχέδιο για την παράταση του προστατευτικού καθεστώτος στους πλειστηριασμούς και προκάλεσαν έντονες αντιδράσεις, ο υπουργός Οικονομικών Γιάννης Στουρνάρας προχώρησε σε αλλαγή, σύμφωνα με την οποία η προσαύξηση του φόρου 10% υπολογίζεται μετά την πάροδο εξαμήνου και όχι διμήνου που προβλέπονταν στην αρχική διάταξη.
Από την πλευρά του ο υπουργός Ανάπτυξης Κωστής Χατζηδάκης προχώρησε σε τρεις αλλαγές προς διευκόλυνση των δανειοληπτών για να αποφύγουν τους πλειστηριασμούς.
Οι επαγγελματίες
Συγκεκριμένα, με τις τροπολογίες που κατέθεσε ο υπουργός Ανάπτυξης:
  • Δίνεται το δικαίωμα στους ελεύθερους επαγγελματίες που εντάσσονται στη ρύθμιση να πληρώσουν δόσεις για το δάνειό τους που αντιστοιχούν στο 20% της τελευταίας ενήμερης δόσης, αντί του 30% που ορίζονταν στο αρχικό κείμενο του νομοσχεδίου.
  • Αυξάνεται στους τρεις μήνες το χρονικό διάστημα που έχει ο δανειολήπτης για να καταβάλει τη δόση.
  • Για πολύτεκνους, τρίτεκνους και ανάπηρους, αυξάνεται το όριο του οικογενειακού εισοδήματος από 15.000 στα 20.000 ευρώ με δόση στο 10% του μηνιαίου εισοδήματος. Πάνω από τις 20.000 ευρώ και για το υπερβάλλον ποσό η δόση πάει στο 20%.
Μιλώντας στη Βουλή ο υπουργός Οικονομικών υπεραμύνθηκε των διατάξεων για τα φορο-πρόστιμα. Οπως είπε, με τον Κώδικα Φορολογικής Διαδικασίας που υπερψηφίστηκε τον Ιούλιο και τον Κώδικα Είσπραξης Δημοσίων Εσόδων που συμπεριλήφθηκε στο νομοσχέδιο για τους πλειστηριασμούς, μειώνονται οι προσαυξήσεις για όσους έχουν ληξιπρόθεσμες οφειλές καθώς με το παλαιό καθεστώς έφθαναν μέχρι και το 120%. «Πλέον μπορεί να φθάσει έως και το 30% μετά την πάροδο δύο ετών», είπε χαρακτηριστικά μιλώντας το απόγευμα του Σαββάτου στη Βουλή.
Διευκρίνισε δε ότι κανένα πρόστιμο δεν θα επιβληθεί σε βάρος εκείνου ο οποίος έχει υπαχθεί σε καθεστώς ρύθμισης. Σε ό,τι αφορά το επιτόκιο που θα επιβάλλεται (πέρα από το πρόστιμο), ο κ. Στουρνάρας γνωστοποίησε πως θα είναι «εξαιρετικά» χαμηλό, όσο μπορούμε χαμηλότερο, και θα ορίζεται με απόφαση του υπουργού Οικονομικών.
Το επιτόκιο
«Στόχος μας είναι να εναρμονίσουμε κατά το δυνατόν το επιτόκιο με το οποίο το Δημόσιο εξοφλεί τις απαιτήσεις του φορολογουμένου, να είναι ίδιο με εκείνο το οποίο επιβάλλει στον φορολογούμενο», προσέθεσε. Θα πρέπει να σημειωθεί πως από την 1η Ιανουαρίου τίθεται σε ισχύ η υποχρέωση της φορολογικής διοίκησης να διενεργεί εντόκως (από την πρώτη μέρα) μέσα σε 90 ημέρες στον φορολογούμενο την επιστροφή φόρου.
Εξάλλου, σύμφωνα με τον γενικό γραμματέα Δημοσίων Εσόδων Χάρη Θεοχάρη, μόνο σε εξαιρετικές περιπτώσεις και τουλάχιστον μετά την παρέλευση ενός έτους προχωρούν πλειστηριασμοί για χρέη στο Δημόσιο. Οπως είπε στο «Mega», «ο κόσμος δεν θα πρέπει να φοβάται ότι θα παίρνουμε σπίτια σε ένα τρίμηνο. Αυτό το πράγμα δεν υπάρχει».
ΕΘΝΟΣ

ΡΙΦΙΦΙ Η Εφορία μας παίρνει 1,5 δισ. σε μία εβδομάδα

ΡΙΦΙΦΙ

Η Εφορία μας παίρνει 1,5 δισ. σε μία εβδομάδα

Η Εφορία μας παίρνει 1,5 δισ. σε μία εβδομάδα
Ρεπορτάζ Κώστας Τσαχάκης.
Η Εφορία θα “τραβήξει” από την αγορά το δώρο των Χριστουγέννων καθώς μέσα στις πέντε εργάσιμες ημέρες που απομένουν έως την εκπνοή του έτους το οικονομικό επιτελείο αναμένει εισπράξεις 1,5 δισ. ευρώ.
Τα φορο – έσοδα θα προκύψουν από την πληρωμή των δόσεων του φόρου εισοδήματος, των φόρων στην ακίνητη περιουσία αλλά και των τελών κυκλοφορίας.
Το μεγαλύτερο μέρος των εισπράξεων θα προέλθει από τα τέλη κυκλοφορίας καθώς μέχρι σήμερα οι κάτοχοι αυτοκινήτων και μοτοσυκλετών εμφανίζονται... απρόθυμοι να εξοφλήσουν τις υποχρεώσεις τους.
Σύμφωνα με τα τελευταία στοιχεία της Γενικής Γραμματείας Δημόσιων Εσόδων μόνοι 2 εκατομμύρια ιδιοκτήτες Ι.Χ και μοτοσυκλετών (σε σύνολο 5,5 με 5,7 εκατ.) έχουν τυπώσει το εκκαθαριστικό τους και το έχουν αποπληρώσει σε τράπεζες και ΕΛΤΑ.
Προκύπτει δηλαδή ότι πάνω από 3,5 εκατομμύρια υπόχρεοι δεν έχουν περάσει από τα γκισέ για να καταβάλλουν τα τέλη κυκλοφορίας του 2014
Όπως συνηθίζεται την τελευταία εβδομάδα κάθε χρόνου θα σχηματιστούν ατελείωτες ουρές στις τράπεζες και το πιο πιθανό είναι την τελευταία στιγμή το υπουργείο Οικονομικών να δώσει μια άτυπη παράταση πιθανότατα 10 το πολύ ημερών προκειμένου να μην επιβαρυνθούν οι ιδιοκτήτες Ι.Χ με πρόστιμα.
Θα πρέπει να σημειωθεί ότι σε περίπτωση εκπρόθεσμης καταβολής των τελών το πρόστιμο είναι ισόποσο της αξίας του σήματος . Το πρόβλημα με τα υψηλά τέλη κυκλοφορίας ειδικά για τα μεγάλου κυβισμού αυτοκίνητα φαίνεται και από το γεγονός ότι ξεπερνούν τις 70.000 τα αυτοκίνητα που τέθηκαν σε ακινησία το 2013, με τους ιδιοκτήτες τους να παραδίδουν τις πινακίδες στις ΔΟΥ.
Μέσα στην εβδομάδα... τρέχουν κι άλλες υποχρεώσεις για τους φορολογούμενους.
Θα πρέπει να αποπληρωθεί η τελευταία δόση του φόρου εισοδήματος αλλά και οι “μαζεμένες” δόσεις για τους φόρους ακινήτων (ΦΑΠ για το 2011, το 2012 και το 2013).
Στο υπουργείο Οικονομικών υπολογίζουν ότι τα συνολικά έσοδα από τους φόρους αυτούς μέχρι και την 31η Δεκεμβρίου θα φθάσουν τα 1,5 δισ. ευρώ.
Δηλαδή προσβλέπουν σε εισπράξεις 300 εκατ. ευρώ κάθε εργάσιμη ημέρα έως την εκπνοή του 2013.
Στη συνέχεια και μέχρι το τέλος του Ιανουαρίου θα πρέπει να αποπληρωθεί ο φόρος πολυτελούς διαβίωσης.

Πρόστιμα - φωτιά από την Πρωτοχρονιά για τις φορολογικές παραβάσεις

ΣΤΑ ΔΙΧΤΥΑ ΤΗΣ ΕΦΟΡΙΑΣ

Πρόστιμα - φωτιά από την Πρωτοχρονιά για τις φορολογικές παραβάσεις

Πρόστιμα - φωτιά από την Πρωτοχρονιά για τις φορολογικές παραβάσεις
Της Μαρίας Βουργάνα
Νέο ποινολόγιο - «φωτιά» θα εφαρμόζει από την 1η Ιανουαρίου 2014 η εφορία για όσους εντοπίζονται με φορολογικές παραβάσεις όπως μη έκδοση αποδείξεων, μη υποβολή ή υποβολή ανακριβούς δήλωσης, μη καταβολή παρακρατούμενων φόρων αλλά και για όσους δεν πληρώνουν στην ώρα τους τις οφειλές τους προς το Δημόσιο.
Τα νέα πρόστιμα «καίνε» όσους εντοπιστούν από τον φοροελεγκτικό μηχανισμό να μην κόβουν αποδείξεις για μικρές συναλλαγές έως 5.000 ευρώ αφού για κάθε απόδειξη που δεν εκδίδεται θα επιβάλλεται πρόστιμο 1.000 ευρώ. Επίσης για όσους δεν αποδίδουν εμπρόθεσμα τους παρακρατούμενους φόρους επιβάλλεται πρόστιμο ίσο με το ποσό του φόρου που δεν αποδόθηκε.
Ειδικότερα, οι αλλαγές που έρχονται από την Πρωτοχρονιά στα φορο-πρόστιμα είναι οι εξής:
1. Μη έκδοση - Ανακριβής έκδοση φορολογικών στοιχείων. Για κάθε απόδειξη που δεν εκδίδεται και η αξία της δεν υπερβαίνει τις 5.000 ευρώ η εφορία θα επιβάλλει πρόστιμο 1.000 ευρώ εφόσον παραβάτης τηρεί απλογραφικά στοιχεία (πρώην βιβλία Β΄ κατηγορίας) και 2.500 ευρώ εφόσον ο παραβάτης τηρεί διπλογραφικά βιβλία (πρώην βιβλία Γ΄ κατηγορίας). Σήμερα το πρόστιμο για την πρώτη κατηγορία ανέρχεται σε 800 ευρώ για κάθε μη εκδοθείσα απόδειξη και για τη δεύτερη κατηγορία σε 1.200 ευρώ με τη διαφορά όμως ότι ισχύει πλαφόν που ανέρχεται στο 15πλάσιο του προστίμου. Για παράδειγμα καταστηματάρχης που θα εντοπιστεί μέχρι τις 31 Δεκεμβρίου 2013 να μην έχει εκδώσει 30 αποδείξεις αξίας έως 5.000 ευρώ η καθεμία θα βρεθεί αντιμέτωπος με την επιβολή πρόστιμου ύψους 12.000 ευρώ. Αν η παράβαση βεβαιωθεί μετά την 1η Ιανουαρίου 2014 το πρόστιμο εκτοξεύεται στις 30.000 ευρώ. Για μη έκδοση ή ανακριβής έκδοση στοιχείου που η αξία της υπερβαίνει τις 5.000 ευρώ το πρόστιμο ανέρχεται στο 40% της αξίας της συναλλαγή ή του μέρους αυτής που αποκρύφτηκε με ελάχιστο ύψος προστίμου τις 2.500 ευρώ.
2. Διαδικαστικές παραβάσεις: Όταν ο φορολογούμενος:
α) Δεν υποβάλλει ή υποβάλλει εκπρόθεσμα δήλωση πληροφοριακού χαρακτήρα ή φορολογική δήλωση από την οποία δεν προκύπτει φορολογική υποχρέωση καταβολής φόρου,
β) δεν υποβάλλει ή υποβάλλει εκπρόθεσμα φορολογική δήλωση,
γ) δεν υποβάλλει ή υποβάλει εκπρόθεσμα δήλωση παρακράτησης φόρου,
δ) δεν ανταποκριθεί σε αίτημα της Φορολογικής Διοίκησης για παροχή πληροφοριών ή στοιχείων,
ε) δεν συνεργαστεί στη διάρκεια φορολογικού ελέγχου,
στ) δεν γνωστοποιήσει στη Φορολογική Διοίκηση το διορισμό του φορολογικού εκπροσώπου του,
ζ) δεν προβαίνει σε εγγραφή στο φορολογικό μητρώο ή εγγράφεται στο φορολογικό μητρώο περισσότερες φορές,,
η) δεν συμμορφώνεται με κάθε υποχρέωση σχετική με την τήρηση βιβλίων και την έκδοση στοιχείων επιβάλλονται πρόστιμα ως εξής:
- 100 ευρώ, σε περίπτωση μη υποβολής ή εκπρόθεσμης υποβολής δήλωσης από την οποία δεν προκύπτει φορολογική υποχρέωση.
- 100 ευρώ, για κάθε άλλη παράβαση σε περίπτωση που ο φορολογούμενος δεν είναι υπόχρεος τήρησης λογιστικών βιβλίων,
- 1.000 ευρώ για κάθε άλλη παράβαση, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης βιβλίων και στοιχείων με βάση απλοποιημένα λογιστικά πρότυπα και
- 2.500 ευρώ για κάθε άλλη παράβαση, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης βιβλίων και στοιχείων με βάση πλήρη λογιστικά πρότυπα.
Σε περίπτωση υποτροπής της ίδιας παράβασης εντός 5 ετών, το πρόστιμο ανέρχεται στο διπλάσιο του αρχικού προστίμου. Σε περίπτωση δεύτερης υποτροπής εντός 5 ετών, το πρόστιμο ανέρχεται στο τετραπλάσιο του αρχικού προστίμου.
3. Εκπρόθεσμη καταβολή: Αν οποιοδήποτε ποσό φόρου δεν καταβληθεί το αργότερο εντός 2 μηνών από την παρέλευση της νόμιμης προθεσμίας καταβολής, υπολογίζεται πρόστιμο ίσο με ποσοστό 10% του φόρου που δεν καταβλήθηκε εμπρόθεσμα. Μετά την πάροδο ενός έτους από τη λήξη της νόμιμης προθεσμίας καταβολής το παραπάνω πρόστιμο ανέρχεται σε 20% του φόρου. Μετά την πάροδο 2 ετών ανέρχεται σε 30% του φόρου. Το πρόστιμο αυτό υπολογίζεται και στις περιπτώσεις εκπρόθεσμης υποβολής δήλωσης με βάση το χρόνο, κατά τον οποίο έληγε η σχετική προθεσμία υποβολής. Επιπλέον ο φορολογούμενος υποχρεούται να καταβάλει τόκους για το ποσό του φόρου από τη λήξη της νόμιμης προθεσμίας μέχρι την ημερομηνία καταβολής του φόρου. Το ύψος του τόκου θα ορίζεται από τον υπ. Οικονομικών και αναμένεται να είναι ανάλογο αυτού που πληρώνει το Δημόσιο όταν καθυστερεί πληρωμές, το οποίο σήμερα ανέρχεται σε 8,75% ετησίως, δηλαδή 0,72% ανά μήνα, άρα μικρότερο του 1% που ισχύει σήμερα.
4. Ανακριβής δήλωση: Όταν το ποσό του φόρου που προκύπτει με βάση τη φορολογική δήλωση υπολείπεται του φόρου με βάση το διορθωτικό προσδιορισμό φόρου, ο φορολογούμενος υπόκειται σε πρόστιμο στη διαφορά φόρου ως εξής:
α) 10% του ποσού της διαφοράς, εάν το ποσό ανέρχεται σε ποσοστό 5-20% του φόρου που προκύπτει με βάση τη φορολογική δήλωση.
β) 30% του ποσού της διαφοράς, εάν το ποσό ανέρχεται σε ποσοστό πάνω από 20% του φόρου που προκύπτει με βάση τη φορολογική δήλωση.
γ) 100% του ποσού της διαφοράς, εάν το ποσό ανέρχεται σε ποσοστό το 50% του φόρου που προκύπτει με βάση τη φορολογική δήλωση και η ανακρίβεια οφείλεται σε πρόθεση του φορολογούμενου.
5. Μη υποβολή δήλωσης: Σε περίπτωση μη υποβολής δήλωσης από την οποία θα προέκυπτε υποχρέωση καταβολής φόρου επιβάλλεται πρόστιμο ίσο με το ποσό του φόρου που αναλογεί στην μη υποβληθείσα δήλωση. Επί εκτιμώμενου προσδιορισμού φόρου το πρόστιμο ανέρχεται στο 20% του φόρου.
6. Μη καταβολή παρακρατούμενων φόρων: Όταν δεν αποδίδεται παρακρατηθείς φόρος μέσα στη νόμιμη προθεσμία για καταβολή, στον υπόχρεο επιβάλλεται πρόστιμο ίσο με το ποσό του φόρου που δεν αποδόθηκε.
7. Έκδοση πλαστών φορολογικών στοιχείων: Το πρόστιμο ως προς την αξία ή όταν σφραγιστεί ή θεωρηθεί με μη νόμιμο τρόπο ανέρχεται στο 100% της αξίας των στοιχεία. Σε οποιαδήποτε άλλη περίπτωση το πρόστιμο ανέρχεται ανέρχεται σε 1.000 ευρώ για κάθε εκδοθέν στοιχείο εφόσον ο παραβάτης τηρεί απλογραφικά στοιχεία και 2.500 ευρώ για κάθε εκδοθέν στοιχείο εφόσον ο παραβάτης τηρεί απλογραφικά στοιχεία.
8. Εικονικά φορολογικά στοιχεία ως προς την αναγραφείσα συναλλαγή. Το πρόστιμο ανέρχεται σε 500 ευρώ ανά στοιχείο με ανώτατο ύψος τις 50.000 ευρώ ανά φορολογικό έτος.
9. Λοιπές αυτοτελείς παραβάσεις (έκδοση αθεώρητων φορολογικών στοιχείων, μη καταχώρηση φορολογικού στοιχείου στα βιβλία κλπ): Το πρόστιμο ανέρχεται σε:
- 1.000 ευρώ για κάθε παράβαση εφόσον ο παραβάτης τηρεί απλογραφικά βιβλία.
- 2.500 ευρώ για κάθε παράβαση εφόσον ο παραβάτης τηρεί διπλογραφικά βιβλία.

Δεν θα κατάσχονται μισθοί και συντάξεις ως 1.500 ευρώ

ΑΠΟΦΑΣΗ

Δεν θα κατάσχονται μισθοί και συντάξεις ως 1.500 ευρώ

Δεν θα κατάσχονται μισθοί και συντάξεις ως 1.500 ευρώ
Αύξηση του ορίου του ακατάσχετου μισθών και συντάξεων από τα 1.000 ευρώ στα 1.500 ευρώ και επιβολή του μέτρου της κατάσχεσης για οφειλές άνω των 500 ευρώ αποφάσισε η κυβέρνηση.
Ειδικότερα σε σημερινή σύσκεψη υπό την προεδρία του πρωθυπουργού, Αντώνη Σαμαρά, στο Μέγαρο Μαξίμου, το οικονομικό επιτελείο της κυβέρνησης αποφάσισε την επιτάχυνση της διαδικασίας ελέγχου για τα εμβάσματα της τριετίας 2009-2011, καθώς και των διαφόρων λιστών που έχουν περιέλθει στις ελεγκτικές αρχές της χώρας βάσει της διεθνούς συνεργασίας.
Επίσης, συζητήθηκαν θέματα προετοιμασίας ενόψει έλευσης της τρόικας.
Κατά τη σύσκεψη αποφασίστηκαν, ακόμη, τα εξής:
- Η αύξηση του ακατάσχετου μισθών και συντάξεων από το όριο των 1.000 ευρώ στα 1.500 ευρώ, ενώ η προστασία των μισθοδοτικών λογαριασμών από την κατάσχεση θα διευρυνθεί χρονικά από το ένα 24ωρο στη μία εβδομάδα.
- Με νομοθετική ρύθμιση που θα καταθέσει το Υπουργείο Οικονομικών δεν θα γίνονται πλέον κατασχέσεις για οφειλές έως 500 ευρώ.
Μαρία Βουργάνα

Τέσσερις «βόμβες» στην τσέπη μας μέχρι το τέλος του χρόνου

ΟΥΡΕΣ ΣΤΙΣ ΕΦΟΡΙΕΣ

Τέσσερις «βόμβες» στην τσέπη μας μέχρι το τέλος του χρόνου

Τέσσερις «βόμβες» στην τσέπη μας μέχρι το τέλος του χρόνου
Μεγάλες ουρές άρχισαν να σχηματίζονται στις τράπεζες και τις εφορίες με τους φορολογούμενους που σπεύδουν να πληρώσουν φόρους και τέλη, να τακτοποιήσουν φορολογικές εκκρεμότητες ή να παραδώσουν τις πινακίδες κυκλοφορίας των αυτοκινήτων τους καθώς αδυνατούν να καταβάλλουν τα τέλη κυκλοφορίας για το 2014.
Τις τελευταίες τέσσερις εργάσιμες ημέρες του έτους, οι φορολογούμενοι θα πρέπει να πληρώσουν τις δόσεις του φόρου εισοδήματος, του φόρου ακίνητης περιουσίας των ετών 2011, 2012 και 2013, τα τέλη κυκλοφορίας του 2014 αλλά και από το «χαράτσι» της ΔΕΗ στην περίπτωση που η προθεσμία εξόφλησης του λογαριασμού λήγει στις 31 Δεκεμβρίου 2013.
Τα έσοδα από τους φόρους και τα τέλη που προσδοκά να βάλει στα ταμεία του το υπουργείο Οικονομικών υπολογίζονται περίπου σε 1,5 δισ. ευρώ. Το μεγαλύτερο μέρος των εισπράξεων θα προέλθει από τα τέλη κυκλοφορίας αν και οι κάτοχοι αυτοκινήτων και μοτοσυκλετών εμφανίζονται... απρόθυμοι μέχρι στιγμής να ανταποκριθούν στις υποχρεώσεις τους. Σύμφωνα με τα τελευταία στοιχεία της Γενικής Γραμματείας Δημόσιων Εσόδων περίπου 2 εκατομμύρια ιδιοκτήτες Ι.Χ και μοτοσυκλετών (σε σύνολο 5,5 εκατ.) έχουν πληρώσει τα τέλη σε τράπεζες και τα ΕΛΤΑ. Δηλαδή περίπου 3,5 εκατομμύρια υπόχρεοι δεν έχουν περάσει από το ταμείο των τραπεζών για να καταβάλλουν τα τέλη κυκλοφορίας του 2014
Όπως συνηθίζεται την τελευταία εβδομάδα κάθε χρόνου στις τράπεζες θα επικρατεί το αδιαχώρητο χωρίς να αποκλείεται την τελευταία στιγμή το υπουργείο Οικονομικών να δώσει μια άτυπη ολιγοήμερη παράταση προκειμένου να μην επιβαρυνθούν οι ιδιοκτήτες Ι.Χ με πρόστιμα. Θα πρέπει να σημειωθεί ότι σε περίπτωση εκπρόθεσμης καταβολής των τελών το πρόστιμο είναι ισόποσο της αξίας του σήματος . Την αδυναμία των πολιτών να πληρώσουν τα «τσουχτερά» τέλη κυκλοφορίας ειδικά για τα μεγάλου κυβισμού αυτοκίνητα δείχνει το γεγονός ότι από τις αρχές Νοεμβρίου μέχρι σήμερα περισσότερα από 70.000 αυτοκίνητα τέθηκαν σε ακινησία με τους ιδιοκτήτες τους να καταθέτουν τις πινακίδες στις ΔΟΥ.
Μέσα στις τελευταίες τέσσερις εργάσιμες ημέρες του 2013 οι φορολογούμενοι καλούνται να πληρώσουν:
- Την δόση του φόρου εισοδήματος
- Τα τέλη κυκλοφορίας του 2014
- Την πέμπτη δόση του ΦΑΠ για τα έτη 2011 και 2012 και την τρίτη δόση του ΦΑΠ του έτους 2013.
- Το έκτακτο ειδικό τέλος ακινήτων για τους λογαριασμούς της ΔΕΗ των οποίων η προθεσμία πληρωμής λήγει στις 31 Δεκεμβρίου 2013.
Στο υπουργείο Οικονομικών υπολογίζουν ότι τα συνολικά έσοδα από τους φόρους αυτούς μέχρι και την ερχόμενη Τρίτη θα φθάσουν τα 1,5 δισ. ευρώ ενώ ο φόρος πολυτελούς διαβίωσης για τα αυτοκίνητα 1.929 κυβικών εκατοστών και άνω, τις πισίνες και τα αεροσκάφη θα πρέπει να καταβληθεί εφάπαξ με έκπτωση 1,5% μέχρι το τέλος Ιανουαρίου 2014.
Μαρία Βουργάνα

Με εξοντωτικά πρόστιμα μπαίνει το 2014

Με εξοντωτικά πρόστιμα μπαίνει το 2014

Του Απόστολου Αλωνιάτη*
Με την ψήφιση των δυο νόμων, πριν το κλείσιμο της βουλής, ολοκληρώθηκε η επίθεση του  κράτους στην επιχειρηματικότητα. Με την ψήφιση των νόμων 4172/2013 για το εισόδημα και 4174/2013 για τον Κώδικα φορολογικής διαδικασίας, τον Ιούλιο του 2013 το υπουργείο οικονομικών, θεωρητικά, προσπάθησε να «ρυθμίσει» τα φορολογικά θέματα.
Όμως τόσο το φορολογικό νομοσχέδιο,  με τους συντελεστές φορολογίας , όσο και ο κώδικας φορολογικής διαδικασίας,  έφερε αναστάτωση στην αγορά και ποινικοποίηση της επιχειρηματικότητας.
Η προσπάθεια «απλοποίησης» του Ν. 2523/1997, το γνωστό ποινολόγιο, αντί να βοηθήσει στην είσπραξη των ληξιπρόθεσμων και να επιβάλει πρόστιμα σε όσους φοροδιαφεύγουν, προσπαθεί, με εξοντωτικά πρόστιμα σε διαδικαστικές παραβάσεις , να χτυπήσει τους  μικρομεσαίους και τους επαγγελματίες του χώρου , λογιστές και λογιστικά γραφεία.
Με τον Ν. 4174/2013, ουσιαστικά καταργείται η αρχή που είχε θεσπίσει το προηγούμενο ποινολόγιο, ότι δεν επιβάλλεται διπλή ποινή σε διαδικαστικές παραβάσεις.
Θεσμοθετεί την αρχή «φόρος + τόκος + πρόστιμο» και ποιο συγκεκριμένα:
Τόκοι εκπρόθεσμης καταβολής
1. Καταβολή τόκων, από τον φορολογούμενο: Όταν οποιοδήποτε ποσό φόρου δεν καταβληθεί μέσα στη νόμιμη προθεσμία ο φορολογούμενος υποχρεούται να καταβάλει τόκους για το ποσό του φόρου από τη λήξη της νόμιμης προθεσμίας μέχρι την ημερομηνία καταβολής του φόρου. Ως αφετηρία υπολογισμού των τόκων, σε περίπτωση εκπρόθεσμης ή τροποποιητικής δήλωσης, εκτιμώμενου, διορθωτικού ή προληπτικού προσδιορισμού του φόρου, λαμβάνεται η λήξη της προθεσμίας που έπρεπε να είχε αρχικά καταβληθεί ο φόρος που προκύπτει από την εκπρόθεσμη ή τροποποιητική δήλωση ή από την πράξη προσδιορισμού.
2. Καταβολή τόκων στον φορολογούμενο: Όταν από τον φορολογούμενο καταβληθεί υπερβάλλον ποσό φόρου (αχρεώστητη καταβολή) καταβάλλονται σ’ αυτόν τόκοι από την ημερομηνία αίτησης επιστροφής μέχρι την ημερομηνία επιστροφής του, εκτός εάν η επιστροφή του φόρου γίνει εντός 90 ημερών από την υποβολή της αίτησης. Εάν το υπερβάλλον ποσό φόρου συμψηφιστεί με άλλες φορολογικές οφειλές, το ποσό θεωρείται ότι επιστράφηκε κατά το χρόνο του συμψηφισμού.
3. Τόκοι επί τόκων: Δεν υπολογίζονται και δεν οφείλονται τόκοι επί τόκων.
4. Απόφαση Γενικού Γραμματέα: Το επιτόκιο υπολογισμού τόκων ορίζεται με απόφαση του Γενικού Γραμματέα.
ΔΙΑΔΙΚΑΣΤΙΚΕΣ ΠΑΡΑΒΑΣΕΙΣ
Πέρα από την επιβολή του προστίμου για τις περιπτώσεις που αναφέρονται στον πίνακα (Ύψος προστίμου), θεσπίζεται φορολογική μνήμη πέντε (5) ετών. Αν λοιπόν ο φορολογούμενος υποπέσει σε φορολογική παράβαση μέσα στην πενταετία, τα πρόστιμα διπλασιάζονται  την δεύτερη φορά και υπερδιπλασιάζονται την τρίτη.
Αν δηλαδή ένας φορολογούμενος δεν καταθέσει μια πιστωτική ή μηδενική δήλωση ΦΠΑ, (δεν παράγει φόρο) πληρώνει πρόστιμο 100 ευρώ. Στην δεύτερη φορολογική παράβαση π.χ. δεν κατέθεσε Ανακεφαλαιωτικός πίνακα Ενδοκοινοτικών Παραδόσεων Αγαθών και Παρεχόμενων Υπηρεσιών (Φ4) , το πρόστιμο πάει στα 200 ευρώ . Στην τρίτη παρόμοια παράβαση (μέσα στην πενταετία πάντα), το πρόστιμο ανεβαίνει στα 400 ευρώ. Κάθε πρόστιμο από εκεί και πέρα θα είναι 400 ευρώ.
Σκεφτείτε λοιπόν, αν μέσα στην πενταετία, τα πρόστιμα αυτά είναι για δηλώσεις που παράγουν φόρο, θα έχουμε : α) για απλογραφικά βιβλία 1.000, 2.000 και 4.000 ευρώ και β) για διπλογραφικά βιβλία 2.500, 5.000 και 10.000 ευρώ.
Να σημειώσουμε ότι κάθε παράβαση από την τρίτη και πάνω, θα «κοστίζει» 4.000 για απλογραφικά και 10.000 για διπλογραφικά.        
Πρόστιμο εκπρόθεσμης καταβολής
Αν οποιοδήποτε ποσό φόρου δεν καταβληθεί μέσα σε 2 μήνες από την παρέλευση του χρόνου καταβολής επιβάλλεται πρόστιμο 10% του φόρου που δεν καταβλήθηκε εμπρόθεσμα.
Αν το ποσό του φόρου καταβληθεί μετά από 1 έτος, το πρόστιμο ανέρχεται σε 20%.
Αν το ποσό του φόρου καταβληθεί μετά από 2 έτη, το πρόστιμο ανέρχεται στο 30%.
Με τον νόμο για τους πλειστηριασμούς και τις τροποποιήσεις του Κ.Ε.Δ.Ε. το μέτρο του προστίμου για την εκπρόθεσμη καταβολής επεκτάθηκε, μέσω του ΚΕΔΕ και σε άλλες οφειλές προς το Δημόσιο:   
«Άρθρο 6
Τόκοι και πρόστιμο εκπρόθεσμης καταβολής
1. Για οποιοδήποτε ποσό χρέους γίνεται ληξιπρόθεσμο, ο οφειλέτης υποχρεούται να καταβάλει τόκους και πρόστιμο εκπρόθεσμης καταβολής κατ’ ανάλογη εφαρμογή των διατάξεων των άρθρων 53 και 57 του Κ.Φ.Δ. (ν. 4174/2013), όπως ισχύει. Προκειμένου περί δημοσίων εσόδων, που δεν εμπίπτουν στο πεδίο εφαρμογής του ως άνω Κώδικα, πλην των τελωνειακών, το χρονικό διάστημα των δύο (2) μηνών από την παρέλευση της νόμιμης προθεσμίας καταβολής αυξάνεται σε έξι (6) μήνες. Πρόστιμο εκπρόθεσμης καταβολής, σύμφωνα με τις διατάξεις των προηγούμενων εδαφίων, δεν επιβάλλεται στις περιπτώσεις των οφειλών, οι οποίες προέρχονται από επιβολή προστίμων σύμφωνα με οποιαδήποτε διάταξη της κείμενης νομοθεσίας.
Για χρέη από συμβάσεις οι τόκοι ορίζονται ως ανωτέρω, εκτός αν προβλέπεται άλλη ρύθμιση με ρητό όρο της σύμβασης, και υπολογίζονται από την επόμενη ημέρα της προθεσμίας που πρέπει, σύμφωνα με τη σύμβαση, να καταβληθεί η οφειλή μερικά ή ολικά.
2. Η πίστωση χρηματικών ποσών έναντι συγκεκριμένης οφειλής αποσβένει την υποχρέωση του οφειλέτη με την ακόλουθη σειρά: α) έξοδα είσπραξης, β) τόκοι γ) πρόστιμο και δ) αρχικό ποσό της οφειλής.
3. Οι τόκοι και το πρόστιμο της παραγράφου 1 υπολογίζονται και επί των εσόδων υπέρ οργανισμών τοπικής αυτοδιοίκησης (Ο.Τ.Α.), Ειδικών Ταμείων και εν γένει νομικών προσώπων δημοσίου δικαίου που συνεισπράττονται με τα δημόσια έσοδα από τη Φορολογική Διοίκηση.
4. Ο οφειλέτης δύναται να ζητά απαλλαγή των ληξιπρόθεσμων οφειλών προς το Δημόσιο και αυτών προς τους τρίτους, των οποίων η είσπραξη έχει ανατεθεί στη Φορολογική Διοίκηση, από τους τόκους και το πρόστιμο εκπρόθεσμης καταβολής της παραγράφου 1, εφόσον η
μη εμπρόθεσμη καταβολή οφείλεται σε λόγους ανωτέρας βίας. Απαλλαγή δεν χορηγείται, αν δεν έχουν εξοφληθεί, πριν από το αίτημα απαλλαγής, όλοι οι φόροι για τους οποίους επιβλήθηκαν οι τόκοι και το πρόστιμο. Το αίτημα απαλλαγής απευθύνεται στον Γενικό Γραμματέα Δημοσίων Εσόδων και: α) υποβάλλεται εγγράφως, β) περιέχει τα στοιχεία και τον αριθμό φορολογικού μητρώου του οφειλέτη, γ) φέρει την υπογραφή του οφειλέτη ή νόμιμα εξουσιοδοτημένου προσώπου και δ) περιγράφει όλα τα γεγονότα και περιλαμβάνει τα αποδεικτικά στοιχεία που αποδεικνύουν την ανωτέρα βία. Ο Γενικός Γραμματέας Δημοσίων Εσόδων αποφαίνεται επί του αιτήματος εντός τριάντα (30) ημερών και κοινοποιεί την απόφαση στον οφειλέτη κατά το άρθρο 5 του ν. 4174/ 2013. Αν η ανωτέρω προθεσμία παρέλθει άπρακτη, το αίτημα θεωρείται ότι έχει απορριφθεί.
5. Αναστολή είτε του νόμιμου τίτλου βεβαίωσης ή είσπραξης είτε της ταμειακής βεβαίωσης είτε των πράξεων διοικητικής εκτέλεσης, από το νόμο ή βάσει απόφασης δικαστηρίου ή διοικητικού οργάνου, δεν απαλλάσσει  τα χρέη από τους τόκους άρθρου 53 παρ. 1 του ν. 4174/ 2013, για όσο χρόνο διαρκεί η αναστολή, για το ποσό που εν τέλει οφείλεται.
6. Δεν υπόκεινται στους τόκους και το πρόστιμο της παραγράφου 1 οι από κάθε αιτία οφειλές: α) των στρατευμένων με υποχρεωτική στρατιωτική θητεία, από την πρώτη ημέρα του μήνα της στράτευσής τους, μέχρι την τελευταία εργάσιμη ημέρα του τρίτου μήνα από την αποστράτευσή τους, του μήνα της αποστράτευσης θεωρουμένου ως πρώτου, με εξαίρεση τα ελλείμματα της δημόσιας διαχείρισης και β) των ανηλίκων, για όσο διάστημα στερούνται εκπροσώπησης και επί ένα εξάμηνο μετά την απόκτηση αυτής.
7. Σε περίπτωση κατά την οποία οι διατάξεις των προηγούμενων παραγράφων του παρόντος άρθρου δεν είναι σύμφωνες με τις διατάξεις του Κώδικα Φορολογικής Διαδικασίας (ν. 4174/2013), οι διατάξεις αυτού υπερισχύουν, για τα έσοδα που εμπίπτουν στο πεδίο εφαρμογής του.»
Πρόστιμο ανακριβούς δήλωσης ή μη υποβολής δήλωσης
1. Πρόστιμο ανακριβούς δήλωσης
Όταν το ποσό του φόρου που προκύπτει με βάση τη φορολογική δήλωση υπολείπεται του φόρου με βάση το διορθωτικό προσδιορισμό φόρου, ο φορολογούμενος υπόκειται σε πρόστιμο στη διαφορά φόρου ως εξής:
α) 10% του ποσού της διαφοράς, εάν το ποσό ανέρχεται σε ποσοστό 5-20% του φόρου που προκύπτει με βάση τη φορολογική δήλωση.
β) 30% του ποσού της διαφοράς, εάν το ποσό ανέρχεται σε ποσοστό πάνω από 20% του φόρου που προκύπτει με βάση τη φορολογική δήλωση.
γ) 100% του ποσού της διαφοράς, εάν το ποσό ανέρχεται σε ποσοστό το 50% του φόρου που προκύπτει με βάση τη φορολογική δήλωση και η ανακρίβεια οφείλεται σε πρόθεση του φορολογούμενου.
2. Πρόστιμο ισόποσο, σε μη υποβολή δήλωσης
Σε μη υποβολή δήλωσης, που προκύπτει υποχρέωση καταβολής φόρου, επιβάλλεται πρόστιμο ίσο με το ποσό του φόρου που αναλογεί στην μη υποβληθείσα δήλωση.
Πρόστιμο μη καταβολής παρακρατούμενων φόρων
Όταν δεν αποδίδεται παρακρατηθείς φόρος μέσα στη νόμιμη προθεσμία για καταβολή, στον υπόχρεο επιβάλλεται πρόστιμο ίσο με το ποσό του φόρου που δεν αποδόθηκε.
Τι γίνεται με εκκρεμείς υποθέσεις που αφορούν χρήσεις μέχρι την 31/12/2013
Σύμφωνα με τις αλλαγές που επήλθαν με τον νόμο για τον ΕΝ.Φ.Ι.Α,  οι δηλώσεις που κατατίθενται μετά την 1.1.2014 και αφορούν χρήσεις μέχρι 31.12.2013, αντιμετωπίζονται με τα πρόστιμα του παλιού ποινολογίου (Ν.2523/2013). Μετά την απόκτηση του εκτελεστού τίτλου έχουν εφαρμογή τα οριζόμενα στις διατάξεις των άρθρων 53 (Τόκοι εκπρόθεσμης καταβολής) και 57 (Πρόστιμο εκπρόθεσμης καταβολής)  του Κώδικα Φορολογικής Διαδικασίας.
«17. Στις πράξεις καταλογισμού οποιουδήποτε φόρου που εκδίδονται μετά την 1.1.2014 και αφορούν εν γένει φορολογικές υποχρεώσεις, χρήσεις, περιόδους ή υποθέσεις έως την 31.12.2013, εξακολουθούν να επιβάλλονται οι πρόσθετοι φόροι του άρθρου 1 του Ν. 2523/1997, όπως ίσχυε κατά φορολογία και χρήση. Μετά την απόκτηση του εκτελεστού τίτλου εφαρμόζονται οι διατάξεις των άρθρων 53 και 57 του Κώδικα Φορολογικής Διαδικασίας.
18. Για την υποβολή μετά την 1.1.2014, εκπρόθεσμων χρεωστικών δηλώσεων που αφορούν χρήσεις, περιόδους, υποθέσεις ή εν γένει φορολογικές υποχρεώσεις έως 31.12.2013, επιβάλλονται οι πρόσθετοι φόροι του άρθρου 1 του ν. 2523/1997, όπως ισχύουν κατά φορολογία και χρήση. Μετά την απόκτηση του εκτελεστού τίτλου έχουν εφαρμογή τα οριζόμενα στις διατάξεις των άρθρων 53 και 57 του Κώδικα Φορολογικής Διαδικασίας.
19. Για την υποβολή, μετά την 1.1.2014, εκπροθέσμων δηλώσεων από τις οποίες δεν προκύπτει φορολογική υποχρέωση ή δηλώσεων πληροφοριακού χαρακτήρα που αφορούν περιόδους έως την 31.12.2013, επιβάλλονται τα πρόστιμα του άρθρου 4 του ν. 2523/1997 µε τον περιορισμό το καταβλητέο σε καθεμία περίπτωση ποσό να µην ξεπερνά το προβλεπόμενο στο άρθρο 54 παρ. 2 περίπτωση α΄ του Κώδικα Φορολογικής Διαδικασίας.»
*Οικονομολόγος - Φοροτεχνικός, Α. Αντιπρόεδρος του Ινστιτούτου Οικονομικών & Φορολογικών Μελετών (Ι.Ο.ΦΟ.Μ), Οικονομικός Διευθυντής της PROSVASIS AEBE, Συγγραφέας


Πηγή: Με εξοντωτικά πρόστιμα μπαίνει το 2014 | newmoney.gr http://www.newmoney.gr/article/34029/me-exontotika-prostima-mpainei-2014#ixzz2oO6ZfNWy

Παρασκευή 20 Δεκεμβρίου 2013

Τι πληρώνετε για να γλιτώσετε τον πλειστηριασμό. Ολόκληρο το σχέδιο νόμου

ΝΟΜΟΣΧΕΔΙΟ

Τι πληρώνετε για να γλιτώσετε τον πλειστηριασμό. Ολόκληρο το σχέδιο νόμου

Τι πληρώνετε για να γλιτώσετε τον πλειστηριασμό. Ολόκληρο το σχέδιο νόμου
Του Χρήστου Κολώνα
Αν πληρώσεις μπορείς να το σώσεις. Στη λογική αυτή κινούνται οι ρυθμίσεις για την προστασία από τους πλειστηριασμούς, αφού καλούνται να πληρώσουν το 10% όταν έχουν εισόδημα ως 15.000 ευρώ το χρόνο και το 20% για τις υπόλοιπες 20.000 ως το όριο των 35.000 που απογορεύονται οι πλειστηριασμοί. Από εκεί και πάνω οι δανειολήπτες δεν προστατεύονται.
Αυτά μεταξύ άλλων περιλεμβάνονται στο νομοσχέδιο που κατατέθηκε στη Βουλή την Πέμπτη το βράδι και το οποίο με τις διατάξεις που απαγορεύει τους πλειστηριασμούς για το 2014. Παράλληλα, στο ίδιο κείμενο περιλαμβάνονται και οι διατάξεις για την ίδρυση του Eλληνικού Eπενδυτικού Tαμείου. Eιδικότερα:
Aπό 1/1/2014 και μέχρι 31/12/2014 απαγορεύονται οι πλειστηριασμοί ακινήτων οφειλετών, που χρησιμεύουν ως κύρια κατοικία τους δηλωθείσα ως τέτοια στην τελευταία δήλωση φόρου εισοδήματός τους, εφόσον η αντικειμενική αξία του ακινήτου δεν υπερβαίνει τις 200.000 ευρώ.
Στο πεδίο εφαρμογής εμπίπτουν οι οφειλέτες που πληρούν τις ακόλουθες σωρευτικές προϋποθέσεις:
Tο ετήσιο οικογενειακό τους εισόδημα, όπως αυτό διαμορφώνεται κατόπιν της αφαίρεσης των κρατήσεων υπέρ των ασφαλιστικών ταμείων, του φόρου εισοδήματος και της εισφοράς αλληλεγγύης, είναι μικρότερο ή ίσο των 35.000 ευρώ.
H συνολική αξία της κινητής και ακίνητης περιουσίας τους είναι μικρότερη ή ίση των 270.000 ευρώ και εξ αυτής το σύνολο των καταθέσεων και κινητών αξιών στην Eλλάδα και στο εξωτερικό δεν υπερβαίνει τις 15.000 ευρώ, ρητώς εξαιρουμένων καταθέσεων και κινητών αξιών από συνταξιοδοτικά και ασφαλιστικά προγράμματα.
Πολύτεκνοι 
Eιδικά για οικογένειες που βαρύνονται φορολογικά με τρία και περισσότερα τέκνα, άτομα με αναπηρία 67% και άνω, και όσους βαρύνονται φορολογικά με άτομα με αναπηρία 67% τα παραπάνω όρια των σωρευτικών προϋποθέσεων προσαυξάνονται έκαστο κατά ποσοστό 10%.
O δανειστής κατά τη διάρκεια απαγόρευσης του πλειστηριασμού μπορεί να καλεί τον οφειλέτη να προσκομίσει αντίγραφα τίτλων ιδιοκτησίας για ακίνητα που έχουν αποκτηθεί μετά την 1/1/2007 και φύλλο υπολογισμού αξίας ακινήτου για ακίνητα που έχουν αποκτηθεί πριν από την 1/1/2007. Eπίσης, βεβαίωση συγκριτικών στοιχείων της αρμόδιας φορολογικής αρχής με αναφορά επί του ποσού του ακινήτου για ακίνητα εκτός του αντικειμενικού προσδιορισμού.
Aντίγραφο τελευταίων δηλώσεων E1 και E9 και αποδεικτικό έγγραφο βεβαίας χρονολογίας με νωρίτερη ημερομηνία την 20ή Nοεμβρίου 2013 σχετικά με το ύψος των καταθέσεων και των κινητών αξιών και, όπου απαιτούνται, βεβαίωση ανεργίας από τον OAEΔ είτε αντίγραφο της επικαιροποιημένης κάρτας ανεργίας από τον OAEΔ, πιστοποιητικό οικογενειακής κατάστασης, πιστοποιητικό A΄βάθμιας ή B΄βάθμιας Eπιτροπής για την πιστοποίηση της αναπηρίας και του ποσοστού της.
Σε περίπτωση μη προσκόμισης από τον οφειλέτη των ανωτέρω εντός ενός μηνός από την κοινοποίηση του αιτήματος με απόδειξη, αίρεται για τον συγκεκριμένο οφειλέτη και τη συγκεκριμένη οφειλή η απαγόρευση πλειστηριασμού.

Μηνιαία δόση 
Kατά τη διάρκεια απαγόρευσης πλειστηριασμού, οι οφειλέτες υποχρεούνται να καταβάλλουν προς τους δανειστές μηνιαίως ποσοστό 10% επί του καθαρού μηνιαίου εισοδήματός τους, εφόσον το ετήσιο οικογενειακό εισόδημα δεν ξεπερνά τις 15.000 ευρώ. Eφόσον το ετήσιο οικογενειακό εισόδημα ξεπερνά τις 15.000 ευρώ, οι οφειλέτες υποχρεούνται να καταβάλλουν προς τους δανειστές μηνιαίως ποσοστό 10% στο ποσό μέχρι τις 15.000 ευρώ και ποσοστό 20% στο υπερβάλλον εισόδημα.
Tο υπολογιζόμενο ποσό δεν μπορεί να είναι μικρότερο του 30% της τελευταίας ενήμερης δόσης. Oι καταβολές κατά την περίοδο απαγόρευσης πλειστηριασμού αφαιρούνται από το ανεξόφλητο υπόλοιπο και καταλογίζονται σύμφωνα με το άρθρο 423 του Aστικού Kώδικα. Eιδικά για ανέργους με μηδενικό εισόδημα ή μοναδικό εισόδημα το επίδομα ανεργίας παρέχεται η δυνατότητα μηδενικών καταβολών.
Εγγυητές
Σε περίπτωση ύπαρξης περισσοτέρων του ενός δανειστών, η ανωτέρω οριζόμενη μηνιαία καταβολή κατανέμεται συμμέτρως.
Σε περίπτωση μη τήρησης της υποχρέωσης της παρούσας παραγράφου για τρεις μήνες συνολικά, αίρεται για τον συγκεκριμένο οφειλέτη και τη συγκεκριμένη οφειλή η απαγόρευση πλειστηριασμού.
Kατά τη διάρκεια της απαγόρευσης πλειστηριασμού και εφόσον η απαγόρευση δεν έχει αρθεί για τον πρωτοφειλέτη ως προς τη συγκεκριμένη οφειλή, απαγορεύεται ο πλειστηριασμός ακινήτων των εγγυητών για τις συγκεκριμένες οφειλές.
Ειδικότερα στην εισηγητική έκθεση αναφέρεται: Επί των άρθρων 1 και 2:
Η οικονομική συγκυρία στην οποία έχει περιέλθει η χώρα και οι μεγάλες μειώσεις εισοδημάτων, η απώλεια εργασίας, τα υψηλά επιτόκια της στεγαστικής/επιχειρηματικής και καταναλωτικής πίστης, οι επιθετικές πρακτικές προώθησης των πιστώσεων, αλλά και ατυχείς προγραμματισμοί και απρόβλεπτα γεγονότα στη ζωή των δανειοληπτών, αποτέλεσαν παράγοντες που, σε συνδυασμό με την απουσία θεσμών συμβουλευτικής υποστήριξης των δανειοληπτών (φυσικών, νομικών προσώπων και επιχειρήσεων) σε θέματα υπερχρέωσης, συνέβαλαν στην αυξανόμενη υπερχρέωση φυσικών, νομικών προσώπων και επιχειρήσεων.
Περαιτέρω, ένα από τα σημαντικότερα εμπόδια για την επανεκκίνηση της ελληνικής οικονομίας είναι η ραγδαία αύξηση των καθυστερούμενων οφειλών φυσικών προσώπων και επιχειρήσεων προς τα πιστωτικά ιδρύματα, που έχει σαν αποτέλεσμα αφενός την αποσταθεροποίηση του χρηματοπιστωτικού συστήματος και αφετέρου τον εγκλωβισμό των δανειοληπτών σε μακροχρόνιες διαδικασίες διευθέτησης οφειλών, γεγονός που αποτρέπει την επιστροφή τους στην οικονομική δραστηριότητα.
Οι καθυστερήσεις στην αποπληρωμή ιδιωτικού χρέους λόγω της υπερχρέωσης και της οικονομικής συγκυρίας αναδεικνύεται πλέον ως ένα από τα μεγαλύτερα κοινωνικά προβλήματα και στη χώρα μας και ως σύγχρονο κοινωνικό κράτος δικαίου έχουμε καθήκον να τις αντιμετωπίσουμε. Είναι δε γεγονός ότι η διαχείριση μη εξυπηρετούμενου ιδιωτικού χρέους, προς όφελος του πολίτη και της ανταγωνιστικότητας της ελληνικής οικονομίας, αποτελεί εθνικό στόχο.
Με την κατάθεση του παρόντος σχεδίου νόμου στη Βουλή προς ψήφιση, η Κυβέρνηση υλοποιεί μία σημαντική δέσμευση, προκειμένου να συσταθεί ένας μόνιμος μηχανισμός υποστήριξης και διαχείρισης του ιδιωτικού χρέους, ώστε να αποτελέσει, σε συνάρτηση με το υφιστάμενο νομικό πλαίσιο και τις βελτιώσεις που έγιναν από την Κυβέρνηση, μόνιμο πυλώνα προστασίας των υπερχρεωμένων πολιτών, για να πραγματοποιήσουν ένα νέο ξεκίνημα.
Επί του άρθρου 1 :
Με το παρόν σχέδιο νόμου προβλέπεται η σύσταση με πράξη του Υπουργικού Συμβουλίου ανώτατου κυβερνητικού οργάνου, σκοπός του οποίου θα είναι η στενή εποπτεία κατά τη μεταβατική διαδικασία και μέχρι την ολοκλήρωση του μόνιμου μηχανισμού υποστήριξης και διαχείρισης του ιδιωτικού χρέους.
Το Κυβερνητικό Συμβούλιο θα κινεί και παρακολουθεί τις δράσεις για την ενίσχυση της επίλυσης του χρέους φυσικών, νομικών προσώπων και επιχειρήσεων και αποστολή του θα είναι μεταξύ άλλων η διαμόρφωση πολιτικών σχετικά με την οργάνωση ενός ολοκληρωμένου μηχανισμού αποτελεσματικής διαχείρισης των μη εξυπηρετούμενων ιδιωτικών δανείων.
Προκειμένου να επιτευχθούν τα ανωτέρω, και βάσει διεθνών πρακτικών το Κυβερνητικό Συμβούλιο Διαχείρισης Ιδιωτικού Χρέους, θα είναι αρμόδιο να καθορίσει τον Εισαγωγή εννοιών του «συνεργάσιμου δανειολήπτη» και να προβεί στην εκτίμηση των «εύλογων δαπανών διαβίωσης ». Οι ως άνω προϋποθέσεις θα καθορίζονται με κοινή απόφαση των Υπουργών Οικονομικών, Δικαιοσύνης και Ανάπτυξης και Ανταγωνιστικότητας, προκειμένου να ανταποκρίνονται στα εκάστοτε κοινωνικά και οικονομικά δεδομένα. Επιλέγεται δε ο ορισμός αυτός να γίνεται από ανώτατο κυβερνητικό όργανο, προκειμένου τα στοιχεία αυτά να αποτελέσουν σημείο αναφοράς τόσο στην δικαστική όσο και στην εξωδικαστική επίλυση συναφών ζητημάτων.
Στο Κυβερνητικό Συμβούλιο Διαχείρισης Ιδιωτικού Χρέους, θα μετέχουν οι Υπουργοί Οικονομικών, Ανάπτυξης και Ανταγωνιστικότητας, Δικαιοσύνης και Εργασίας και Κοινωνικών Ασφαλίσεων, οι οποίοι θα υποστηρίζονται στο έργο τους από τους Γενικούς Γραμματείς των εμπλεκόμενων υπουργείων καθώς και από ειδικού επιστήμονες και καταρτισμένο επιστημονικό προσωπικό, ενώ ανάλογα με τις ανάγκες του Συμβουλίου, αυτό θα δύναται να επικουρείται και από ειδικούς εμπειρογνώμονες με εμπειρία στην Ελλάδα και στο εξωτερικό.
Με τη δεύτερη παράγραφο του παρόντος σχεδίου νόμου προβλέπεται η κατάρτιση Κώδικα Δεοντολογίας Τραπεζών για τη διαχείριση των μη εξυπηρετούμενων ιδιωτικών οφειλών από την Τράπεζα της Ελλάδος.
Πράγματι, στόχος της Κυβέρνησης μέσω του μόνιμου μηχανισμού προστασίας του πολίτη σε θέματα καθυστερήσεων αποπληρωμών ιδιωτικού χρέους είναι η δημιουργία σχέσης εμπιστοσύνης μεταξύ πιστωτικού ιδρύματος και δανειολήπτη, η ουσιαστική ενημέρωση των πελατών/δανειοληπτών, η αντιμετώπιση της κάθε περίπτωσης ξεχωριστά και η παροχή εναλλακτικών αναδιαρθρώσεων των οφειλών με λύσεις που να ανταποκρίνονται στην οικονομική πραγματικότητα της κάθε περίπτωσης. Ειδικότερα, η βασικότερη ίσως παράμετρος επιτυχίας διευθέτησης οφειλών είναι ο χρόνος που απαιτείται για την επίτευξή της.
Επειδή τα πιστωτικά ιδρύματα αποτελούν τον πρώτο και αμεσότερο φορέα εντοπισμού πιθανής αδυναμίας πληρωμών του δανειολήπτη φυσικού προσώπου ή επιχείρησης και καλούνται να επιλύσουν, να παρέχουν λύσεις και συμβουλές για τη διευθέτηση των δανειακών χρεών, η αντιμετώπιση της τράπεζας πρέπει να είναι άμεση και αποτελεσματική για να μη χαθεί πολύτιμος χρόνος, και να εντοπιστούν πιθανοί λόγοι - προβλήματα που αποτελούν τροχοπέδη στην διευθέτηση των οφειλών.
Μέσω του Κώδικα Δεοντολογίας Τραπεζών για τη διαχείριση των μη εξυπηρετούμενων ιδιωτικών οφειλών ορίζεται ότι θα προβλέπονται, μεταξύ άλλων, διατάξεις σχετικά με τις διαδικασίες αξιολόγησης κινδύνου, διαδικασίες αξιολόγησης της δυνατότητας αποπληρωμής, δεσμευτικοί κανόνες με σαφή χρονοδιαγράμματα, όροι επικοινωνίας μεταξύ πιστωτικών ιδρυμάτων και δανειστών, θα ενσωματώνονται οι ορισμοί του «συνεργάσιμου δανειολήπτη» και των «απαραίτητων δαπανών διαβίωσης» που θα λαμβάνονται υπόψη από τις τράπεζες σχετικά με παροχή λύσεων/αναδιαρθρώσεων δανείων σε καθυστέρηση πληρωμής.
Στην τρίτη παράγραφο του άρθρου γίνεται ειδική μνεία στην αρμοδιότητα διαμεσολάβησης του Συνηγόρου του Καταναλωτή σε θέματα διαχείρισης μη εξυπηρετούμενου ιδιωτικού χρέους. Η ρητή αναφορά στην συγκεκριμένη αρμοδιότητα γίνεται προκειμένου να αξιοποιηθεί η εμπειρία του Συνηγόρου σε χρηματοπιστωτικά ζητήματα και στη διαδικασία εξωδικαστικής επίλυσης διαφορών, ώστε ο δανειολήπτης να έχει εναλλακτικές δυνατότητες και να μην χρειάζεται να προσφύγει στη χρονοβόρα και πολυδάπανη διαδικασία της ιδιωτικές ή εμπορικής πτώχευσης.
Επί του άρθρου 2:
Με το προτεινόμενο άρθρο του σχεδίου νόμου, αναστέλλονται οι πλειστηριασμοί σε βάρος της πρώτης κατοικίας οφειλετών, έως την 31η Δεκεμβρίου 2014, εφόσον αυτοί πληρούν σωρευτικά τα κριτήρια που θέτει ο νόμος. Κρίνεται δε απαραίτητη προκειμένου να υλοποιηθούν όλες οι αναγκαίες νομοθετικές πρωτοβουλίες μέχρι την ολοκλήρωση του μόνιμου μηχανισμού προστασίας σε θέματα καθυστερήσεων ιδιωτικού χρέους.
Η παρούσα διάταξη, η οποία εισάγεται με κοινωνικά κριτήρια, παρέχει προστασία στη συντριπτική πλειοψηφία των χαμηλού και μέσου εισοδήματος νοικοκυριών και εξαιρούνται μόνον οι έχοντες σημαντικά περιουσιακά στοιχεία και υψηλά εισοδήματα, οι οποίοι εκμεταλλευόμενοι τις υφιστάμενες διατάξεις δεν αποπληρώνουν τις οφειλές τους.
Συγκεκριμένα :
  1. Προστατεύεται η κύρια κατοικία, εφόσον η αντικειμενική της αξία δεν υπερβαίνει τις 200.000 ευρώ.
Σύμφωνα με στοιχεία της Έρευνας Οικογενειακών Προϋπολογισμών του 2012 της Ελληνικής Στατιστικής Αρχής καθώς και της έρευνας του Ευρωσυστήματος, Household Finance and Consumption Survey (HFCS) της Ευρωπαϊκής Κεντρικής Τράπεζας, 9 στους 10 δανειολήπτες έχουν κύρια κατοικία αντικειμενικής αξίας μικρότερης των €200.000. Περίπου 7 στους 10 δανειολήπτες, μάλιστα, έχουν κύρια κατοικία αντικειμενικής αξίας μικρότερης των €140.000.
  1. Στο πεδίο προστασίας εμπίπτουν οι οφειλέτες α) με ετήσιο οικογενειακό εισόδημα, όπως αυτό διαμορφώνεται κατόπιν της αφαίρεσης των κρατήσεων υπέρ των ασφαλιστικών ταμείων, του φόρου εισοδήματος και της εισφοράς αλληλεγγύης, μικρότερο ή ίσο των €35.000 κατά το τρέχον οικονομικό έτος.
Σύμφωνα με επίσημα στοιχεία της Γενικής Γραμματείας Πληροφοριακών Συστημάτων για το οικονομικό έτος 2013 (εισοδήματα του 2012), το μέσο δηλωθέν οικογενειακό εισόδημα των νοικοκυριών με στεγαστικό δάνειο ανέρχεται σε €25.482 ετησίως. Αντίστοιχα προκύπτει ότι περίπου το 90% των νοικοκυριών με στεγαστικό δάνειο έχουν καθαρό ετήσιο οικογενειακό εισόδημα μικρότερο ή ίσο των €35.000.
  1. Στο πεδίο εφαρμογής της παρούσας εμπίπτουν οι οφειλέτες με συνολική αξία κινητής και ακίνητης περιουσίας μικρότερη ή ίση με 270.000€ και εκ του ανωτέρω ποσού, το σύνολο των καταθέσεων και κινητών αξιών του οφειλέτη δεν υπερβαίνει τις δέκα πέντε χιλιάδες ευρώ €15.000.
Σύμφωνα την έρευνα του Ευρωσυστήματος, Household Finance and Consumption Survey (HFCS) της Ευρωπαϊκής Κεντρικής Τράπεζας, η διάμεσος αξία της συνολικής περιουσίας για το σύνολο των νοικοκυριών στην Ελλάδα ανέρχεται στα €110.200 (δηλ. το 50% των νοικοκυριών έχει χαμηλότερη). Για τους δε δανειολήπτες η διάμεσος αξία της συνολικής περιουσίας τους ανέρχεται στα 173.966 € (δηλ. το 50% των δανειοληπτών έχει χαμηλότερη).
Συνεπώς η συνολική περιουσία των νοικοκυριών με χαμηλά εισοδήματα είναι αρκετά μικρότερη.
Για τους σκοπούς του παρόντος νόμου, τα περιουσιακά στοιχεία εκτιμώνται βάσει της αντικειμενικής αξίας, και για όσα βρίσκονται εκτός συστήματος αντικειμενικού προσδιορισμού, ο προσδιορισμός της αξίας αυτών θα γίνεται βάσει των κείμενων φορολογικών διατάξεων όπως αυτές κάθε φορά ισχύουν.
Ως περιουσιακά στοιχεία του οφειλέτη νοούνται και κινητές αξίες του οφειλέτη, ήτοι μετοχές, ομόλογα, λογαριασμοί σε αλλοδαπό νόμισμα, πάσης φύσεως επενδυτικά προϊόντα και καταθέσεις.
Αναφορικά δε με τις καταθέσεις και κινητές αξίες, σύμφωνα με στοιχεία της Ελληνικής Ένωσης Τραπεζών, το 92,8% των φυσικών προσώπων-καταθετών των ελληνικών τραπεζών διαθέτει καταθέσεις συνολικού ύψους έως 10.000 ευρώ, το 81,5% μάλιστα διαθέτει καταθέσεις μικρότερες των 2.000 €.
  1. Η παρούσα διάταξη εισάγει ειδικές προβλέψεις για i) οικογένειες που βαρύνονται φορολογικά με τρία και περισσότερα τέκνα, ii) άτομα με αναπηρία 67% και άνω, iii) όσους βαρύνονται φορολογικά από άτομα με αναπηρία 67% και άνω, για τους οποίους τα παραπάνω όρια των σωρευτικών προϋποθέσεων προσαυξάνονται σε ποσοστό 10%.
Το ποσοστό αναπηρίας προσδιορίζεται σύμφωνα με τον ενιαίο πίνακα προσδιορισμού ποσοστού αναπηρίας, όπως εγκρίθηκε με την υπ' αριθμ. Φ11321/οικ.10219/688/4.5.2012 (Β΄ 1506) Κοινή Απόφαση των Υπουργών Οικονομικών και Εργασίας και Κοινωνικής Ασφάλισης.
Με την παρούσα είναι σαφής η πρόθεση του νομοθέτη να παρέχει επιπλέον προστασία στις κοινωνικά ευπαθείς ομάδες, για τις οποίες τα όρια τις διάταξης προσδιορίζονται ως εξής:
  1. Η αντικειμενική του αξία ορίζεται να μην υπερβαίνει τις €220.000
  2. Το ετήσιο οικογενειακό εισόδημα μικρότερο ή ίσο των €38.500
  3. Η συνολική αξία κινητής και ακίνητης περιουσίας μικρότερη ή ίση με €297.000,
  4. εκ του ανωτέρω ποσού της περιουσίας, το σύνολο των καταθέσεων και κινητών αξιών του οφειλέτη δεν υπερβαίνει τις €16.500.
  1. Κατά τη διάρκεια αναστολής πλειστηριασμού, οι οφειλέτες υποχρεούνται να καταβάλλουν προς τους δανειστές ποσοστό 10% επί του καθαρού μηνιαίου εισοδήματός τους, όταν το ετήσιο οικογενειακό εισόδημα δεν ξεπερνά τις €15.000. Για οικογενειακά εισοδήματα άνω των €15.000 υπολογίζεται ποσοστό 10% μέχρι του ποσού των €15.000 και ποσοστό 20% στο υπερβάλλον εισόδημα, προκειμένου να υπολογιστεί η μηνιαία καταβολή που οφείλεται.
Ειδικά για όσους οφειλέτες δεν εμπίπτουν στις διατάξεις του άρθρου 2, παρ. Β 1 του ν.4161/2013, ήτοι δεν είναι α) άνεργοι, β) έχοντες σχέση εξαρτημένης εργασίας ιδιωτικού ή δημοσίου δικαίου, γ) συνταξιούχοι, δ) έχοντες εισόδημα από μισθωτές υπηρεσίες κατά τις διατάξεις του άρθρου 1 παρ. 2 του ν. 4110/2013 (Α` 17), η μηνιαία καταβολή που υπολογίζεται ως ποσοστό επί των εισοδημάτων τους κατά τα ανωτέρω πρέπει επιπροσθέτως να είναι ανώτερη ή ίση του 30% της τελευταίας ενήμερης δόσης τους. Η διάταξη αυτή αφορά δηλαδή ελεύθερους επαγγελματίες, εμπόρους και επιτηδευματίες και όλους όσους δεν ανήκουν στις παραπάνω κατηγορίες.
Η ελάχιστη καταβολή που εισάγεται αξιολογείται σύμφωνα με την πραγματική οικονομική κατάσταση του οφειλέτη, ο οποίος προστατεύεται με την καταβολή μιας μικρής δόσης η οποία στις περισσότερες περιπτώσεις είναι πολύ μικρότερη και από μηνιαίο μίσθωμα.
Στον παρακάτω πίνακα παρουσιάζεται το ποσό των μηνιαίων δόσεων που αντιστοιχεί στο οικογενειακό εισόδημα του δανειολήπτη:
Ετήσιο καθαρό οικογενειακό εισόδημα
Ελάχιστη δόση
Υπερβάλλον για εισοδήματα άνω των 15.000
Σύνολο ετήσιας δόσης
Μηνιαία δόση
5.000 €
500 €
0 €
500 €
42 €
10.000 €
1.000 €
0 €
1.000 €
83 €
15.000 €
1.500 €
0 €
1.500 €
125 €
20.000 €
1.500 €
1.000 €
2.500 €
208 €
25.000 €
1.500 €
2.000 €
3.500 €
292 €
35.000 €
1.500 €
4.000 €
5.500 €
458 €
  1. Κατά τη διάρκεια απαγόρευσης του πλειστηριασμού οι οφειλέτες έχουν υποχρέωση υποβολής στο δανειστή με κάθε πρόσφορο μέσο υπεύθυνης δήλωσης του ν. 1599/86 για την πλήρωση των προϋποθέσεων του νόμου περιλαμβάνοντας και επικαιροποιημένα στοιχεία επικοινωνίας. Η δήλωση θα περιλαμβάνει και λεπτομερή αναγραφή των κινήσεων λογαριασμού που ξεπερνούν το ποσό των χιλίων ευρώ (€1.000) τους τελευταίους είκοσι τέσσερις (24) μήνες πριν την υποβολή της υπεύθυνης δήλωσης.
Κάθε πρόσφορο μέσο νοείται οτιδήποτε μπορεί να φέρει βεβαιωμένη ημερομηνία και αποδεικτικό αποστολής, όπως λχ αυτοπρόσωπη ή μέσω ειδικώς εξουσιοδοτημένου ατόμου υποβολή ενώπιον του δανειστού, επίδοση με δικαστικό επιμελητή, συστημένη επιστολή μέσω ΕΛΤΑ, μήνυμα ηλεκτρονικού ταχυδρομείου σε επίσημη ηλεκτρονική διεύθυνση, αποστολή μέσω τηλεομοιοτυπίας με αποδεικτικό αποστολής κλπ.
Περαιτέρω, επειδή λαμβάνονται υπόψη ως κριτήρια υπαγωγής το εισόδημα και τα περιουσιακά στοιχεία του οφειλέτη, προβλέπεται να μπορούν να ζητούνται από το δανειστή στοιχεία για την απόδειξή τους, όπως επίσημα δημόσια έγγραφα (Ε1, Ε9, φύλλα υπολογισμού αξιών) και τίτλοι ιδιοκτησίας.
Τέλος, της ίδιας προστασίας απολαύουν και εγγυητές, εφόσον στο πρόσωπό τους συντρέχουν οι προϋποθέσεις των παραγράφων 1-3 της ρύθμισης, καθώς στην περίπτωση αυτή ήδη έχουν την ιδιότητα του οφειλέτη. Εφόσον, όμως, ενεργοποιηθεί η προστασία των προτεινόμενων διατάξεων στο πρόσωπο του πρωτοφειλέτη και για όσο διάστημα ο πρωτοφειλέτης θα βρίσκεται σε συνεννόηση με το δανειστή (καταβολή δόσης) και στο καθεστώς προστασίας, ρητά προβλέπεται ότι ο δανειστής δεν θα μπορεί να στραφεί κατά του εγγυητή ανεξαρτήτως της πλήρωσης των προϋποθέσεων, καθώς μια τέτοια πρακτική θα ήταν ούτως άλλως καταχρηστική.
Επί των άρθρων 3-6:
Με τις διατάξεις των άρθρων 3-6 προβλέπεται η ίδρυση επενδυτικού και αναπτυξιακού ταμείου, το οποίο, σε συμφωνία με την ευρωπαϊκή νομοθεσία, θα παράσχει ρευστότητα σε κρίσιμους τομείς της οικονομίας, όπως τα έργα υποδομής και οι μικρομεσαίες επιχειρήσεις, προκειμένου να προωθήσει την ανάπτυξη, την απασχόληση και την καινοτομία στη χώρα.
Επιδιώκεται, με τον τρόπο αυτό, να αντιμετωπιστεί κατά ένα μέρος το χρηματοδοτικό κενό μέσω της εγκαθίδρυσης μακροχρόνιας συνεργασίας με σημαντικά διεθνή χρηματοδοτικά ιδρύματα, όπως η Ευρωπαϊκή Τράπεζα Επενδύσεων, το Ευρωπαϊκό Επενδυτικό Ταμείο και αντίστοιχα ιδρύματα στα κράτη-μέλη. Συγκεκριμένα, προβλέπεται ότι το ελληνικό Δημόσιο θα συνεισφέρει στο Ταμείο 350 εκατ. ευρώ ενώ η ελληνική κυβέρνηση ήδη βρίσκεται σε συνομιλίες για πρόσθετα κεφάλαια από διεθνείς χρηματοπιστωτικούς οργανισμούς και ιδιώτες επενδυτές.
Επί του άρθρου 3:
Με το άρθρο 3 προβλέπεται η δυνατότητα ίδρυσης του Ελληνικού Επενδυτικού Ταμείου ως μη χρηματοπιστωτικού οργανισμού. Προβλέπεται η έδρα του Ταμείου και η νομοθεσία που θα το διέπει. Η επιλογή αυτή έγινε για λόγους ευελιξίας και σύμφωνα με τη διεθνή πρότυπα για τη λειτουργία αντίστοιχων θεσμών. Περαιτέρω επελέγη για τη διευκόλυνση επενδυτών τρίτων χωρών, πλην της Ελλάδας, να χρηματοδοτήσουν το Ταμείο και, εμμέσως, την ελληνική οικονομία, που είναι και το ζητούμενο.
Προβλέπονται, επίσης, οι σκοποί του Ταμείου και προδιαγράφεται η λειτουργία του, η οποία αυτονόητα έχει στόχο της εξασφάλιση κέρδους για τους επενδυτές του, δηλαδή την απόδοση των επενδεδυμένων κεφαλαίων τους, και την υποστήριξη της ελληνικής αναπτυξιακής πολιτικής μέσω αυτών και οι δράσεις, στις οποίες θα διοχετεύει τα κεφάλαιά του το Ταμείο, δηλαδή η χρηματοδότηση μικρομεσαίων επιχειρήσεων και έργων υποδομής με ίδια κεφάλαια, δάνεια, εγγυήσεις και άλλα χρηματοπιστωτικά μέσα και η συμμετοχή σε κεφάλαια επενδυτικών συμμετοχών και επενδυτικού κινδύνου, όπως επιτάσσουν οι καλές πρακτικές στις περιπτώσεις αυτές.
Επί του άρθρου 4:
Στο άρθρο 4 προβλέπεται η δομή του Ταμείου, το οποίο μπορεί να διαιρείται σε υποκεφάλαια για κάθε δραστηριότητά του, με διακριτή νομική οντότητα, διοίκηση, διάρκεια και στοιχεία ενεργητικού, προκειμένου να δίνεται η ευκαιρία στους επενδυτές να επενδύουν σε οποιοδήποτε από αυτά, καθώς και η δυνατότητα προηγούμενης σύστασης των υποκεφαλαίων και η ενσωμάτωσή τους στο Ελληνικό Επενδυτικό Ταμείο σε δεύτερο χρόνο. Περαιτέρω, προβλέπονται οι κατηγορίες μετοχών για κάθε υποκεφάλαιο: περιορισμένου, μεσαίου και αυξημένου κινδύνου καθώς και οι επενδυτές που δύνανται να αγοράζουν αυτές. Προβλέπεται ότι μετοχές αυξημένου κινδύνου θα δύναται να καλύπτει αποκλειστικά το Ελληνικό Δημόσιο, τόσο από την άποψη ψήφου εμπιστοσύνης για το δικό του εγχείρημα, όσο και από την άποψη της σκοπιμότητας της προσέλκυσης τρίτων επενδυτών, δηλαδή των διεθνών χρηματοδοτικών οργανισμών και των ιδιωτών επενδυτών.
Επί του άρθρου 5:
Στο άρθρο 5 περιλαμβάνονται οι ρυθμίσεις για τη συμμετοχή του Ελληνικού Δημοσίου στο Ταμείο. Προβλέπεται ότι το Ελληνικό Δημόσιο δεν δύναται να αναλαμβάνει μετοχές που αντιστοιχούν σε περισσότερο από το 50% του μετοχικού κεφαλαίου και ότι θα επενδύσει με ποσό των 350 εκατ. ευρώ. Παράλληλα, δίνεται νομοθετική εξουσιοδότηση ώστε να καθορίζονται με υπουργική απόφαση οι ειδικότεροι όροι, προϋποθέσεις και διαδικασίες για τη συμμετοχή του Ελληνικού Δημοσίου στο Ταμείο και τη χρηματοδότηση αυτού.
Επί του άρθρου 6:
Με το άρθρο 6 προβλέπονται τα σχετικά με τη διοίκηση του Ταμείου, το οποίο θα διοικείται από επαγγελματικό management που θα αναδειχθεί μέσ'από διαφανείς διαδικασίες και ορίζονται οι βασικές αρχές εταιρικής διακυβέρνησης, βάσει των οποίων θα ασκηθεί η διοίκηση αυτή. Ειδικότερες προβλέψεις για τα συλλογικά όργανα διοίκησης αναφέρεται ότι θα περιλαμβάνονται στα καταστατικά έγγραφα του Ταμείου, τα οποία θα εγκρίνονται με κοινή απόφαση των Υπουργών Οικονομικών και Ανάπτυξης και Ανταγωνιστικότητας, για την οποία παρέχεται ειδική και αναλυτική νομοθετική εξουσιοδότηση. Τέλος, προβλέπεται ότι η εκπροσώπηση του Ελληνικού Δημοσίου στα συλλογικά όργανα διοίκησης θα ακολουθεί υπουργική απόφαση.